NIB Adalah: Arti, Fungsi, dan Cara Membuatnya Gratis
NIB adalah identitas resmi pelaku usaha di Indonesia. Pelajari fungsi, siapa yang wajib punya, dan cara membuat NIB gratis lewat OSS langkah demi langkah.
Bunga KUR BRI 2026 3% sampai 9%, plafon Rp500 juta, syarat sesuai Permenko 1/2026, plus kalkulator angsuran dan checklist dokumen PDF siap unduh.
KUR BRI 2026 adalah pinjaman modal usaha bersubsidi pemerintah yang disalurkan Bank BRI dengan plafon sampai Rp500 juta. Bunganya 3 persen efektif per tahun untuk KUR Super Mikro (sampai Rp10 juta) dan 6 persen untuk KUR Mikro (di atas Rp10 juta sampai Rp100 juta) serta KUR Kecil (di atas Rp100 juta sampai Rp500 juta) pada akad pertama; untuk perdagangan non-ekspor, akad berikutnya naik bertahap sampai 7 persen (Mikro) dan 9 persen (Kecil). Pinjaman sampai Rp100 juta bebas agunan tambahan. Syarat pokoknya usaha produktif yang berjalan minimal 6 bulan, KTP, KK, serta NIB atau surat izin usaha. Dasarnya Permenko No. 1 Tahun 2026, berlaku sejak 13 Januari 2026.
KUR BRI adalah Kredit Usaha Rakyat yang disalurkan Bank BRI: kredit modal kerja atau investasi untuk usaha mikro dan kecil yang produktif dan layak, tetapi belum punya agunan tambahan. Halaman resmi BRI menyebut plafonnya sampai Rp500 juta per debitur, dan pinjamannya dijamin perusahaan penjamin. Aturan mainnya (bunga, plafon, syarat) bukan dibuat BRI sendiri, melainkan mengikuti Permenko yang berlaku, jadi angka di halaman ini memakai Permenko No. 1 Tahun 2026.
KUR adalah singkatan dari Kredit Usaha Rakyat, program pinjaman modal usaha yang disubsidi pemerintah dan sudah berjalan sejak 2007. Sasarannya jelas: UMKM yang usahanya sebenarnya layak, tapi belum punya agunan cukup atau belum "bankable" di mata bank. Dananya berasal dari bank penyalur, sementara pemerintah menanggung subsidi bunga dan penjaminannya. Itulah kenapa bunganya bisa jauh di bawah kredit komersial.
Satu hal yang perlu kamu pahami sejak awal: KUR tetap utang, bukan hibah atau bantuan cuma-cuma. Setiap rupiah yang kamu pinjam wajib dicicil kembali. Bedanya dengan pinjaman biasa ada di tiga hal:
KUR disalurkan banyak lembaga, bukan cuma BRI. Permenko No. 1 Tahun 2026 menetapkan penyalur KUR terdiri atas lembaga keuangan atau koperasi, jadi selain BRI ada bank lain seperti Mandiri dan BTN yang juga menyalurkannya (lihat perbandingan KUR BRI dan bank penyalur lain). Tapi wajar kalau kamu mencari info "KUR BRI" duluan; BRI adalah penyalur KUR terbesar dan jaringan unitnya paling dekat dengan pelaku usaha kecil di kampung dan pasar.
Masih meraba-raba usahamu sendiri layak atau belum? Kamu bisa ngobrol dengan mentor AI Teman Usaha dulu untuk memetakan kondisi usahamu sebelum bicara soal pinjaman. Kalau ingin memahami teknologi di balik percakapan itu, pelajari juga cara kerja chatbot AI untuk usaha.
Berdasarkan Permenko No. 1 Tahun 2026 (berlaku 13 Januari 2026), berikut skema KUR beserta bunga dan plafonnya:
| Skema | Plafon | Bunga Efektif per Tahun | Agunan Tambahan |
|---|---|---|---|
| KUR Super Mikro | Sampai Rp10 juta | 3% | Tidak ada |
| KUR Mikro | Di atas Rp10 juta sampai Rp100 juta | 6% | Tidak ada |
| KUR Kecil | Di atas Rp100 juta sampai Rp500 juta | 6% | Bisa diminta bank |
Tiga catatan penting supaya kamu tidak salah paham:
Ada dua kabar baik lain dari aturan 2026. Pertama, pelaku usaha sektor produksi dan perdagangan berorientasi ekspor tidak lagi dikenakan batasan frekuensi akses KUR, jadi kamu bisa mengajukan lagi setelah lunas tanpa dibatasi hitungan berapa kali. Kedua, kekayaan intelektual seperti merek terdaftar kini diakui sebagai agunan tambahan.
KUR BRI 2026: bunga 3% (Super Mikro, plafon sampai Rp10 juta) dan 6% (Mikro dan Kecil) efektif per tahun. Pinjaman sampai Rp100 juta bebas agunan tambahan. Dasar hukumnya Permenko No. 1 Tahun 2026, berlaku sejak 13 Januari 2026.
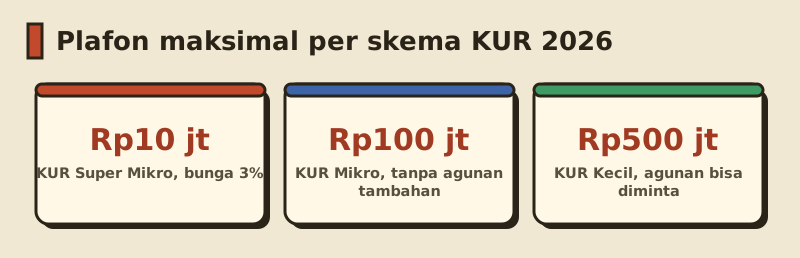
Pasal 24 Permenko No. 1 Tahun 2026 membagi KUR menjadi lima jenis: KUR super mikro, KUR mikro, KUR kecil, KUR khusus, dan KUR penempatan Pekerja Migran Indonesia. Untuk usaha perorangan, tiga jenis yang paling sering kamu temui di BRI adalah Super Mikro, Mikro, dan Kecil. Bedanya bukan cuma plafon, tapi juga jangka waktu dan agunan:
| Jenis | Plafon per akad | Bunga awal | Tenor maksimal | Agunan tambahan |
|---|---|---|---|---|
| KUR Super Mikro | s.d. Rp10 juta | 3% | Kerja 3 th, investasi 5 th | Tidak ada |
| KUR Mikro | >Rp10 juta s.d. Rp100 juta | 6% | Kerja 3 th, investasi 5 th | Tidak ada |
| KUR Kecil | >Rp100 juta s.d. Rp500 juta | 6% | Kerja 4 th, investasi 5 th | Sesuai bank |
Cara memilihnya sederhana:
"Kerja" berarti kredit modal kerja, "th" berarti tahun, dan "bunga awal" adalah bunga efektif per tahun untuk akad pertama. Jangka waktu di tabel adalah batas awal (Pasal 31, 38, dan 45 ayat 1). Selain tiga jalur utama itu, ada KUR Khusus untuk kelompok atau klaster (pertanian, peternakan, perikanan) dengan plafon sampai Rp500 juta, KUR Penempatan PMI untuk biaya penempatan pekerja migran, dan KUR berprinsip syariah yang memakai marjin dengan besaran sama seperti suku bunga KUR (Permenko 1/2026 mengatur "Suku Bunga/Marjin" dalam pasal yang sama). Ketersediaan skema khusus ini di unit BRI terdekat sebaiknya ditanyakan langsung.
Plafon di Permenko 1/2026 dihitung per akad per penerima, dan bisa ditarik sekaligus atau bertahap sesuai kesepakatan dengan bank (Pasal 29, 36, dan 43 ayat 2). Tenor juga punya dua lapis: batas awal saat akad, dan batas perpanjangan di luar restrukturisasi yang dihitung sejak tanggal perjanjian kredit awal (Pasal 31, 38, dan 45 ayat 2).
| Skema | Plafon per akad | Tenor awal (kerja / investasi) | Bisa diperpanjang sampai (kerja / investasi) |
|---|---|---|---|
| Super Mikro | s.d. Rp10 juta | 3 th / 5 th | 4 th / 7 th |
| Mikro | >Rp10 juta s.d. Rp100 juta | 3 th / 5 th | 5 th / 7 th |
| Kecil | >Rp100 juta s.d. Rp500 juta | 4 th / 5 th | 5 th / 7 th |
Dua batas lain yang jarang disebut: usaha penerima KUR harus berskala mikro atau kecil, yaitu omzet tahun sebelumnya atau perkiraan omzet tahun berjalan paling banyak Rp4,8 miliar (Pasal 3 ayat 2; angka yang sama tercantum di halaman KUR BRI). Lalu penambahan pinjaman di tengah jalan (suplesi) boleh dilakukan selama akumulasi penarikan per akad tidak melewati plafon skemanya. Plafon per akad tidak sama dengan batas total seumur pinjaman; untuk aturan berapa kali kamu bisa mengambil akad baru, baca berapa kali bisa pinjam KUR BRI.
| Aspek | Super Mikro | Mikro | Kecil |
|---|---|---|---|
| Usaha di bawah 6 bulan | Boleh dengan pendampingan, pelatihan, kelompok usaha, atau keluarga yang punya usaha (Ps 27) | Hanya pekerja PHK dengan usaha 3 bulan + pelatihan, atau petani tebu bermitra offtaker (Ps 34) | Hanya petani tebu bermitra offtaker (Ps 41) |
| NPWP | Tidak disebut | Wajib bila pinjaman di atas Rp50 juta | Wajib |
| Batas jumlah akad | Tanpa batas | Produksi/ekspor tanpa batas; dagang non-ekspor maks 2 | Tanpa batas; dagang non-ekspor akumulasi maks Rp500 juta |
| Bunga akad berikutnya | Tetap 3% | Dagang non-ekspor 7% di akad ke-2 | Dagang non-ekspor 7%, 8%, lalu 9% |
| Agunan tambahan | Dilarang | Dilarang | Boleh sesuai penilaian bank |
Kalau usahamu masih di bawah 6 bulan, jalur yang paling realistis adalah Super Mikro; detail syarat tambahannya ada di panduan KUR BRI untuk usaha baru.
Persyaratan KUR BRI 2026 meliputi usaha produktif dan layak yang aktif minimal enam bulan, identitas KTP dan KK, serta surat izin usaha atau NIB. Pemohon tidak sedang menerima kredit produktif lain, tetapi kredit konsumtif seperti KPR, KKB, dan kartu kredit tetap diperbolehkan. Bank tetap menilai kelayakan usaha sebelum menyetujui pinjaman.
Daftar di bawah merangkum halaman resmi KUR Bank BRI dan Permenko Perekonomian Nomor 1 Tahun 2026, diperiksa 12 Agustus 2026.
Kami rangkum semua syarat di atas jadi satu lembar centang: dokumen wajib, tabel kapan NPWP diperlukan, syarat usaha, plus bukti pendukung yang membantu penilaian bank. Setiap butir mencantumkan pasal Permenko 1/2026 atau halaman resmi BRI yang menjadi dasarnya. Unduh checklist dokumen KUR BRI 2026 (PDF, 2 halaman).
Calon debitur harus menjalankan usaha produktif dan layak yang aktif minimal enam bulan, punya NIB atau surat keterangan usaha, punya KTP-el, dan belum pernah menerima kredit produktif komersial (dengan pengecualian kredit konsumsi, ultra mikro, dan pinjaman daring berizin). KPR, kredit kendaraan, dan kartu kredit tetap diperbolehkan selama pembayarannya lancar. Persetujuan akhir mengikuti analisis kelayakan Bank BRI.
Siapkan KTP, Kartu Keluarga, dan surat izin usaha atau NIB. Bawa juga bukti usaha berjalan seperti catatan penjualan, foto tempat usaha, stok, dan mutasi rekening jika tersedia. Bukti tambahan itu membantu petugas menilai omzet, kebutuhan modal, serta kemampuan membayar cicilan.
Minimal enam bulan untuk ketiga skema (Pasal 27, 34, dan 41 Permenko 1/2026), sama dengan yang tertulis di halaman KUR BRI. Usaha yang lebih muda hanya bisa lewat KUR Super Mikro dengan syarat tambahan (pendampingan, pelatihan, kelompok usaha, atau keluarga yang punya usaha), atau KUR Mikro bagi pekerja PHK dengan usaha minimal 3 bulan dan sudah ikut pelatihan kewirausahaan. Penjelasan lengkapnya ada di KUR BRI untuk usaha baru.
Mulai rapikan catatan penjualan harian dari sekarang, sesederhana apapun. Saat survey, penilaian kelayakan usahamu sangat bergantung pada bukti usaha berjalan: catatan omzet, foto tempat usaha, dan stok barang. Pengaju dengan pembukuan rapi jauh lebih meyakinkan di mata petugas bank.
Biar kejadian nyatanya kebayang, ini skenario yang sering banget terjadi. Seorang penjual keripik rumahan sudah setahun jualan lewat WhatsApp dan titip ke warung, omzetnya lumayan stabil. Waktu mengajukan KUR Mikro, dia hampir ditolak bukan karena usahanya jelek, tapi karena tidak ada satu pun catatan penjualan; semua transaksi cuma diingat di kepala. Dia pulang, disiplin mencatat selama tiga bulan, membuat NIB gratis lewat OSS, lalu mengajukan ulang dan disetujui. Pelajarannya: yang membedakan disetujui atau tidak sering kali bukan besar kecilnya usaha, tapi bisa tidaknya kamu membuktikan usahamu berjalan.
Langkah pengajuannya tidak serumit yang dibayangkan:
Soal tenor: jangka waktu cicilan untuk modal kerja paling lama 3 tahun (Super Mikro dan Mikro) atau 4 tahun (Kecil), dan untuk investasi paling lama 5 tahun (Pasal 31, 38, dan 45 Permenko 1/2026; angka yang sama tercantum di halaman KUR BRI).
Saat kami buka pada 11 Oktober 2026, portal kur.bri.co.id menyediakan menu Daftar atau Login, tombol Ajukan untuk mengisi pengajuan, dan menu Lacak Pengajuan untuk memantau statusnya. Jalur online hanya menggantikan langkah datang ke unit untuk menyerahkan permohonan. Verifikasi dokumen, pengecekan SLIK, survei ke tempat usaha, dan tanda tangan akad tetap berjalan seperti pengajuan langsung, jadi siapkan dokumen yang sama. Waspadai situs atau akun media sosial yang meniru BRI; alamat resmi pengajuan online BRI adalah kur.bri.co.id.
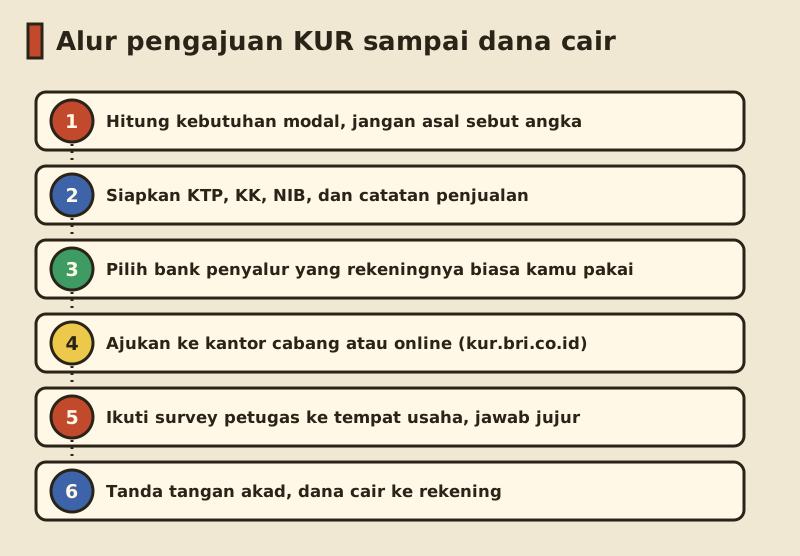
Pengajuan KUR tidak dipungut biaya oleh pihak mana pun. Kalau ada orang yang menjanjikan "pasti cair" asal kamu bayar uang pelicin, itu penipuan. Laporkan langsung ke bank penyalur. Semua proses resmi hanya lewat bank, tanpa perantara.
Berapa kira-kira cicilan per bulannya? Pilih skema, geser jumlah pinjaman, lalu pilih tenor. Kalkulator di bawah langsung menghitung angsuran bulanan, total bunga, dan jadwal pelunasan per bulan dengan rumus anuitas memakai bunga akad pertama (3 persen Super Mikro, 6 persen Mikro dan Kecil).
Plafon KUR Mikro: di atas Rp 10.000.000 sampai Rp 100.000.000, bunga efektif 6% per tahun.
Angka otomatis dibatasi ke plafon skema (Rp100 jt).
| Bulan | Angsuran | Bunga | Pokok | Sisa pinjaman |
|---|---|---|---|---|
| 1 | Rp 1.108.015 | Rp 125.000 | Rp 983.015 | Rp 24.016.985 |
| 2 | Rp 1.108.015 | Rp 120.085 | Rp 987.930 | Rp 23.029.055 |
| 3 | Rp 1.108.015 | Rp 115.145 | Rp 992.870 | Rp 22.036.185 |
| 4 | Rp 1.108.015 | Rp 110.181 | Rp 997.834 | Rp 21.038.351 |
| 5 | Rp 1.108.015 | Rp 105.192 | Rp 1.002.823 | Rp 20.035.528 |
| 6 | Rp 1.108.015 | Rp 100.178 | Rp 1.007.837 | Rp 19.027.691 |
| 7 | Rp 1.108.015 | Rp 95.138 | Rp 1.012.877 | Rp 18.014.814 |
| 8 | Rp 1.108.015 | Rp 90.074 | Rp 1.017.941 | Rp 16.996.873 |
| 9 | Rp 1.108.015 | Rp 84.984 | Rp 1.023.031 | Rp 15.973.842 |
| 10 | Rp 1.108.015 | Rp 79.869 | Rp 1.028.146 | Rp 14.945.696 |
| 11 | Rp 1.108.015 | Rp 74.728 | Rp 1.033.287 | Rp 13.912.409 |
| 12 | Rp 1.108.015 | Rp 69.562 | Rp 1.038.453 | Rp 12.873.956 |
| 13 | Rp 1.108.015 | Rp 64.370 | Rp 1.043.645 | Rp 11.830.311 |
| 14 | Rp 1.108.015 | Rp 59.152 | Rp 1.048.863 | Rp 10.781.448 |
| 15 | Rp 1.108.015 | Rp 53.907 | Rp 1.054.108 | Rp 9.727.340 |
| 16 | Rp 1.108.015 | Rp 48.637 | Rp 1.059.378 | Rp 8.667.962 |
| 17 | Rp 1.108.015 | Rp 43.340 | Rp 1.064.675 | Rp 7.603.287 |
| 18 | Rp 1.108.015 | Rp 38.016 | Rp 1.069.999 | Rp 6.533.288 |
| 19 | Rp 1.108.015 | Rp 32.666 | Rp 1.075.349 | Rp 5.457.939 |
| 20 | Rp 1.108.015 | Rp 27.290 | Rp 1.080.725 | Rp 4.377.214 |
| 21 | Rp 1.108.015 | Rp 21.886 | Rp 1.086.129 | Rp 3.291.085 |
| 22 | Rp 1.108.015 | Rp 16.455 | Rp 1.091.560 | Rp 2.199.525 |
| 23 | Rp 1.108.015 | Rp 10.998 | Rp 1.097.017 | Rp 1.102.508 |
| 24 | Rp 1.108.021 | Rp 5.513 | Rp 1.102.508 | Rp 0 |
| Total | Rp 26.592.366 | Rp 1.592.366 | Rp 25.000.000 | Rp0 |
Kalau cuma butuh gambaran cepat, ini beberapa contoh yang sering ditanyakan:
| Contoh pinjaman | Bunga efektif/tahun | Tenor | Perkiraan angsuran/bulan |
|---|---|---|---|
| KUR Super Mikro Rp5 juta | 3% | 24 bulan | ± Rp215 ribu |
| KUR Super Mikro Rp10 juta | 3% | 24 bulan | ± Rp430 ribu |
| KUR Mikro Rp25 juta | 6% | 36 bulan | ± Rp760 ribu |
| KUR Mikro Rp50 juta | 6% | 36 bulan | ± Rp1,52 juta |
Permenko 1/2026 menulis bunga KUR sebagai persen efektif per tahun, "dengan suku bunga flat/anuitas yang setara menyesuaikan" (Pasal 30, 37, dan 44). Artinya bank boleh menghitung cicilan dengan metode lain, asalkan bebannya setara dengan bunga efektif yang ditetapkan. Kalkulator dan tabel di halaman ini memakai metode anuitas, yaitu cicilan tetap setiap bulan dengan bunga dihitung dari sisa pokok:
Angsuran per bulan = P × i ÷ (1 − (1 + i)−n), dengan P pokok pinjaman, i bunga per tahun dibagi 12, dan n jumlah bulan.
Contoh KUR Mikro Rp50 juta, bunga 6 persen, tenor 36 bulan: i = 0,06 ÷ 12 = 0,005, sehingga angsurannya sekitar Rp1.521.097 per bulan dan total bunga selama 36 bulan sekitar Rp4.759.487. Di bulan pertama, porsi bunganya Rp250.000 (0,5 persen dari Rp50 juta) dan porsi pokoknya Rp1.271.097; porsi bunga terus mengecil karena sisa pokok berkurang. Kalau dikonversi ke bunga flat, beban itu setara sekitar 3,17 persen flat per tahun. Jadi jangan kaget kalau ada brosur yang menulis angka flat lebih kecil dari 6 persen: keduanya bisa menggambarkan beban yang sama. Yang wajib kamu cocokkan adalah angka efektif per tahun di perjanjian kredit.
Sebagai gambaran beban totalnya: KUR Super Mikro Rp10 juta dengan bunga 3 persen efektif per tahun berarti beban bunga paling banyak sekitar Rp300 ribu setahun (3 persen dari Rp10 juta). Kalau dicicil 12 bulan, total bunganya malah cuma sekitar Rp163 ribu karena pokoknya terus berkurang. Sangat ringan untuk ukuran pinjaman formal.
Ingat, ini perkiraan, bukan penawaran kredit. Angka final tergantung tenor, skema, dan kebijakan bank penyalur. Kalkulator yang sama juga tersedia di halaman simulasi KUR BRI, lengkap dengan tabel acuan per plafon dan tenor. Kalau kamu mau melihat rincian angsuran per plafon dari Rp1 juta sampai Rp500 juta, cek juga tabel angsuran KUR BRI yang kami susun terpisah.
Aturan praktis dari saya sebelum kamu tanda tangan akad: pastikan cicilan bulanan tidak melebihi sepertiga dari keuntungan bersih bulananmu (bukan omzet, ya, tapi untung bersih). Kalau untung bersihmu Rp2 juta per bulan, cicilan yang aman maksimal sekitar Rp600 sampai 700 ribu. Lebih dari itu, satu bulan sepi saja bisa bikin cicilanmu keteteran.
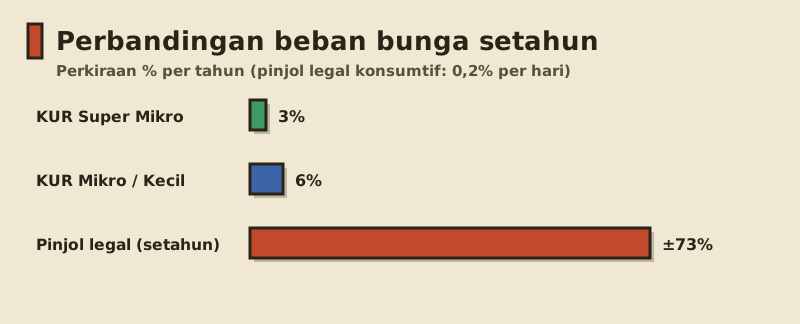
Godaan terbesar pemula bukan KUR, tapi pinjaman online: prosesnya hitungan menit, tanpa survey. Masalahnya ada di harga. Bunga KUR 3 sampai 9 persen per tahun. Pinjaman daring legal yang diawasi OJK dibatasi manfaat ekonominya maksimum 0,2 sampai 0,3 persen per hari untuk pinjaman konsumtif (ketentuan berlaku sejak 1 Januari 2025). Kelihatan kecil? Hitung: 0,2 persen per hari itu sekitar 6 persen per bulan. Artinya sebulan pakai pinjol legal saja bebannya sudah setara bunga KUR setahun penuh. Pinjol ilegal jauh lebih parah lagi, plus teror penagihan. Untuk modal usaha yang balik modalnya butuh berbulan-bulan, pinjol akan menggerus keuntunganmu habis-habisan.
Selain salah pilih sumber pinjaman, dua kesalahan lain yang sering terjadi: mengambil plafon maksimal padahal kebutuhannya kecil, dan meminjam sebelum tahu uangnya untuk apa. Kalau pengajuanmu ditolak, jangan patah semangat; penyebab paling umum adalah riwayat kredit bermasalah di SLIK OJK (bisa kamu minta sendiri lewat layanan iDebKu di idebku.ojk.go.id), catatan usaha tidak ada, atau plafon yang diminta terlalu besar dibanding omzet. Semua itu bisa diperbaiki: lunasi tunggakan, rapikan pembukuan, ajukan nominal lebih kecil dulu, dan kamu boleh coba bank penyalur lain karena penilaian tiap bank berbeda. Daftar lengkap penyebab beserta pasal dan cara memperbaikinya ada di KUR BRI ditolak: penyebab dan solusinya.
Sekarang bagian yang jarang dibilang orang, dan ini opini saya pribadi: tidak semua usaha baru butuh KUR. Banyak calon pengusaha menganggap pinjaman adalah langkah pertama memulai usaha, padahal urutannya kebalik. Utang itu pengungkit; dia memperbesar apa pun yang sudah ada, termasuk memperbesar kerugian kalau model usahamu belum terbukti. Kalau kamu belum pernah jualan sama sekali, uji dulu idemu dengan modal sekecil mungkin, misalnya lewat ide jualan modal kecil atau sistem pre-order. Setelah ada bukti barangmu laku dan kamu paham hitungannya, barulah KUR jadi alat yang tepat untuk memperbesar skala. Kalau kamu benar-benar mulai dari nol, baca dulu cara memulai usaha dari nol sebelum bicara pinjaman.
Halaman ini adalah pintu masuk semua panduan KUR BRI di Teman Usaha. Kalau kamu butuh detail yang lebih spesifik, lanjutkan ke halaman berikut:
Tergantung jenis KUR dan sektor usahanya. Menurut Permenko Perekonomian Nomor 1 Tahun 2026, KUR Super Mikro tidak dibatasi jumlah akadnya. KUR Mikro untuk sektor produksi atau perdagangan berorientasi ekspor juga tanpa batas, sedangkan KUR Mikro perdagangan non-ekspor paling banyak 2 kali akad. KUR Kecil tidak dibatasi frekuensinya, tetapi akumulasi pinjaman perdagangan non-ekspor maksimal Rp500 juta. Pasal 29, 36, dan 43 Permenko 1/2026 (cek 11 Oktober 2026). Aturan peralihan untuk yang sudah pernah ambil KUR sebelum 2026 dan bunga per akad dibahas di berapa kali bisa pinjam KUR BRI.
Ya, program KUR masih berjalan pada 2026. Pemerintah menerbitkan pedoman baru dan mengonsolidasikan penyaluran kredit untuk usaha produktif. Untuk pengajuan melalui BRI, tanyakan ketersediaan skema dan kuota pada unit resmi. Adanya program nasional tidak berarti setiap permohonan otomatis disetujui; bank tetap memeriksa kelayakan usaha dan kemampuan membayar. Sumber resmi (cek 9 Oktober 2026).
Aturan KUR 2026 adalah Permenko Perekonomian Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat, berlaku sejak 13 Januari 2026 dan mencabut Permenko Nomor 1 Tahun 2022 beserta perubahannya. Isinya mengatur jenis KUR, plafon, bunga, jangka waktu, agunan, dan akses berulang. Bagi calon debitur BRI KUR, cocokkan sektor usaha dan riwayat pinjaman dengan pedoman ini sebelum mengajukan. Teks resmi di JDIH BPK (cek 10 Oktober 2026).
KUR disalurkan melalui lembaga keuangan yang menjadi penyalur program, bukan otomatis melalui semua bank. Untuk KUR BRI, pengajuan dan pemeriksaan kelayakan dilakukan melalui layanan resmi BRI. Pedoman pemerintah menetapkan kerangka program, sedangkan bank memeriksa permohonan. Pastikan nama lembaga, lokasi pengajuan, dan informasi kontak berasal dari sumber resmi sebelum menyerahkan dokumen. Sumber resmi (cek 9 Oktober 2026).
Sebagai simulasi, pinjaman Rp100 juta selama 36 bulan dengan bunga asumsi 6% per tahun menghasilkan angsuran anuitas sekitar Rp3.042.194 per bulan. Ini bukan penawaran BRI. Besaran aktual mengikuti skema, tenor, dan penilaian bank. Gunakan kalkulator di atas untuk membandingkan skenario dan konfirmasikan hasil sebelum menandatangani akad. Sumber resmi (cek 9 Oktober 2026).
KUR Super Mikro 3% efektif per tahun. KUR Mikro dan KUR Kecil untuk sektor produksi atau perdagangan berorientasi ekspor 6% efektif per tahun. Untuk perdagangan non-ekspor, bunga naik per akad: KUR Mikro 6% pada akad pertama dan 7% pada akad kedua, KUR Kecil 6%, 7%, 8%, lalu 9% dari akad pertama sampai keempat. Tarif final tetap tercantum di perjanjian kredit BRI. Pasal 30, 37, dan 44 Permenko 1/2026 (cek 10 Oktober 2026).
KUR BRI adalah Kredit Usaha Rakyat yang disalurkan Bank BRI, yaitu kredit modal kerja atau investasi bersubsidi pemerintah untuk usaha mikro dan kecil yang produktif dan layak. Jenisnya KUR Super Mikro (sampai Rp10 juta, bunga 3 persen), KUR Mikro (sampai Rp100 juta, bunga mulai 6 persen), dan KUR Kecil (sampai Rp500 juta, bunga mulai 6 persen), semuanya efektif per tahun.
Sesuai Permenko No. 1 Tahun 2026: KUR Super Mikro 3 persen efektif per tahun, KUR Mikro dan KUR Kecil 6 persen efektif per tahun untuk sektor produksi serta perdagangan berorientasi ekspor. Situs resmi BRI mencantumkan 6 persen efektif per tahun untuk KUR Mikro dan Kecil. Ini bunga per tahun, bukan per bulan.
KUR Super Mikro sampai Rp10 juta, KUR Mikro di atas Rp10 juta sampai Rp100 juta, KUR Kecil di atas Rp100 juta sampai Rp500 juta. Angka final dan produk yang tersedia tergantung bank penyalur, jadi konfirmasi ke cabang terdekat.
Untuk plafon sampai Rp100 juta (Super Mikro dan Mikro) tidak dipersyaratkan agunan tambahan; jaminannya usaha yang dibiayai itu sendiri. Untuk KUR Kecil di atas Rp100 juta, bank boleh meminta agunan tambahan. Sejak 2026, kekayaan intelektual seperti merek terdaftar juga diakui sebagai agunan tambahan.
Syarat umumnya usaha aktif minimal 6 bulan. Kalau usahamu lebih muda, jalurnya KUR Super Mikro (sampai Rp10 juta) dengan salah satu syarat tambahan: pendampingan, pelatihan, kelompok usaha, atau anggota keluarga yang punya usaha layak (Pasal 27 ayat 2 Permenko 1/2026). Pekerja terkena PHK bisa ke KUR Mikro setelah usaha berjalan 3 bulan dan ikut pelatihan kewirausahaan. Selengkapnya di KUR BRI untuk usaha baru.
Bisa. BRI menyediakan kanal pengajuan online di kur.bri.co.id, selain jalur datang langsung ke kantor cabang atau unit terdekat. Setelah pengajuan masuk, tetap ada proses verifikasi dan survey ke tempat usaha sebelum dana cair.
Boleh. Yang tidak diperbolehkan adalah sedang menerima kredit produktif (kredit usaha) dari bank lain. Kredit konsumtif seperti KPR, cicilan kendaraan, dan kartu kredit tidak menghalangi pengajuan KUR.
Penyebab paling umum: riwayat kredit bermasalah di SLIK OJK, usaha dinilai belum layak atau terlalu baru, masih ada kredit produktif komersial, dokumen kurang lengkap, atau plafon yang diminta terlalu besar dibanding omzet. Solusinya: lunasi tunggakan lalu minta data SLIK-mu lewat idebku.ojk.go.id, kumpulkan bukti usaha berjalan, urus NIB di oss.go.id, ajukan nominal lebih kecil dulu, dan coba bank penyalur lain kalau perlu. Panduan lengkapnya: KUR BRI ditolak.
KUR BRI 2026 adalah pinjaman formal termurah yang bisa diakses usaha kecil: bunga 3 persen (Super Mikro) dan 6 persen (Mikro dan Kecil) efektif per tahun untuk akad pertama, naik bertahap sampai 9 persen untuk kredit berulang di sektor perdagangan non-ekspor, tanpa agunan tambahan sampai plafon Rp100 juta, dengan dasar hukum Permenko No. 1 Tahun 2026. Syarat intinya cuma tiga: usaha berjalan, dokumen identitas plus NIB, dan bukti bahwa usahamu benar-benar hidup lewat catatan penjualan.
Saran saya sebelum kamu melangkah ke bank: pinjam untuk memperbesar usaha yang sudah terbukti, bukan untuk menguji ide. Hitung dulu kebutuhan modalmu di kalkulator modal usaha, cek kemampuan cicilanmu lewat simulasi KUR, dan kalau masih ragu skema mana yang cocok untuk kondisimu, tanya mentor AI Teman Usaha dulu, gratis dan bisa kapan saja.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
NIB adalah identitas resmi pelaku usaha di Indonesia. Pelajari fungsi, siapa yang wajib punya, dan cara membuat NIB gratis lewat OSS langkah demi langkah.
Tabel KUR BRI 2026 lengkap: angsuran per plafon Rp5 juta sampai Rp500 juta, bunga 3-6 persen efektif per tahun, syarat, dan cara pengajuan untuk pemula.
Tabel perbandingan KUR BRI, Mandiri, dan BTN 2026: plafon, bunga, tenor, syarat, dan proses pengajuan, lengkap dengan sumber resmi tiap bank.