Usaha Modal Kecil: 25 Ide Jualan untuk Pemula 2026
25 ide usaha modal kecil per budget Rp100 ribu sampai Rp5 juta, plus ide jualan di Shopee yang cocok untuk pemula, cara validasi, dan opsi tambahan modal.
Tabel KUR BRI 2026 lengkap: angsuran per plafon Rp5 juta sampai Rp500 juta, bunga 3-6 persen efektif per tahun, syarat, dan cara pengajuan untuk pemula.
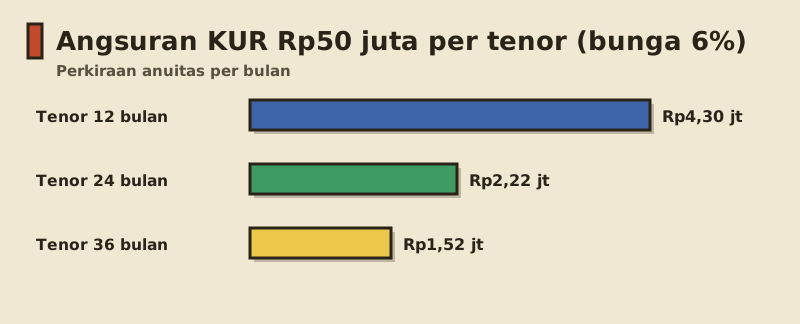
Tabel KUR BRI 2026 memuat tiga skema utama: KUR Super Mikro (plafon sampai Rp10 juta, bunga 3 persen efektif per tahun), KUR Mikro (di atas Rp10 juta sampai Rp100 juta, bunga 6 persen), dan KUR Kecil (di atas Rp100 juta sampai Rp500 juta, bunga 6 persen pada akad pertama). Angsuran bulanannya bergantung pada plafon dan tenor. Contohnya, pinjaman Rp10 juta tenor 12 bulan sekitar Rp847 ribu per bulan, Rp50 juta tenor 36 bulan sekitar Rp1,52 juta, dan Rp100 juta tenor 60 bulan sekitar Rp1,93 juta. Angka ini simulasi anuitas dari bunga resmi Permenko No. 1 Tahun 2026 (berlaku 13 Januari 2026); angsuran final ditetapkan bank.
Satu hal dulu sebelum masuk tabel: KUR itu tetap utang, bukan bantuan. Bedanya dengan kredit biasa, bunganya disubsidi pemerintah sehingga jadi pinjaman formal termurah yang bisa diakses pemilik usaha kecil. Kalau kamu baru mau mulai usaha dan sedang menghitung kebutuhan modal, coba dulu kalkulator modal usaha supaya tahu berapa yang benar-benar perlu dipinjam, jangan asal ambil plafon besar.
Ini ringkasan skema KUR yang berlaku tahun 2026. Dasar hukumnya Permenko No. 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat (status Berlaku di JDIH BPK, belum ada peraturan perubahan per 11 Oktober 2026). Tiap baris di bawah mencantumkan pasal sumbernya, dan angka plafon, bunga awal, serta tenor KUR Mikro dan Kecil juga tercantum di situs resmi BRI.
| Skema | Plafon | Bunga efektif per tahun | Tenor maksimal | Agunan tambahan | Sumber per baris (dicek 11 Okt 2026) |
|---|---|---|---|---|---|
| KUR Super Mikro | Sampai Rp10 juta | 3% | 3 tahun modal kerja, 5 tahun investasi | Tidak boleh diminta | Pasal 29, 30, 31, dan 20 Permenko 1/2026 (PDF JDIH BPK) |
| KUR Mikro | Di atas Rp10 juta s.d. Rp100 juta | 6% (7% akad kedua, khusus perdagangan non-ekspor) | 3 tahun modal kerja, 5 tahun investasi | Tidak boleh diminta | Pasal 36, 37, 38, dan 20 Permenko 1/2026 (PDF JDIH BPK); bri.co.id/web/guest/kur |
| KUR Kecil | Di atas Rp100 juta s.d. Rp500 juta | 6% (naik 7%, 8%, 9% per akad, khusus perdagangan non-ekspor) | 4 tahun modal kerja, 5 tahun investasi | Bank boleh minta (mis. sertifikat, BPKB) | Pasal 43, 44, 45, dan 20 ayat (2) Permenko 1/2026 (PDF JDIH BPK); bri.co.id/web/guest/kur |
Selain tiga skema di atas, ada KUR Khusus untuk kelompok atau klaster usaha (pertanian, peternakan, perikanan) dengan plafon sampai Rp500 juta, dan KUR Penempatan PMI untuk pekerja migran. Tapi untuk kamu yang baru mulai usaha sendirian, hampir pasti pintu masuknya lewat Super Mikro atau Mikro.
Catatan penting soal bunga: angka 3 dan 6 persen itu per tahun, bukan per bulan, dan sifatnya efektif. Artinya bunga dihitung dari sisa pokok pinjaman yang makin lama makin kecil, jadi beban totalnya lebih ringan dibanding bunga flat dengan angka yang sama.
KUR Super Mikro cocok untuk usaha yang benar-benar baru, termasuk ibu rumah tangga produktif dan pekerja yang terkena PHK. Plafonnya sampai Rp10 juta, tanpa agunan tambahan, bunga 3 persen efektif per tahun. Berikut perkiraan angsuran bulanannya dengan perhitungan anuitas.
| Plafon | Tenor 12 bulan | Tenor 24 bulan | Tenor 36 bulan |
|---|---|---|---|
| Rp5.000.000 | Rp423.468 | Rp214.906 | Rp145.406 |
| Rp10.000.000 | Rp846.937 | Rp429.812 | Rp290.812 |
Sebagai gambaran betapa ringannya: pinjam Rp10 juta tenor 12 bulan, total yang kamu bayar sekitar Rp10,16 juta. Total bunganya cuma sekitar Rp163 ribu setahun. Bandingkan dengan pinjaman online yang batas manfaat ekonominya dihitung per hari; selisihnya bisa jutaan rupiah.
Ini bagian yang paling sering dicari. Perkiraan angsuran di bawah memakai bunga 6 persen efektif per tahun dengan metode anuitas. Untuk KUR Mikro, tenor modal kerja maksimal 3 tahun, jadi tabelnya sampai 36 bulan.
| Plafon | Tenor 12 bulan | Tenor 24 bulan | Tenor 36 bulan |
|---|---|---|---|
| Rp10.000.000 | Rp860.664 | Rp443.206 | Rp304.219 |
| Rp25.000.000 | Rp2.151.661 | Rp1.108.015 | Rp760.548 |
| Rp50.000.000 | Rp4.303.321 | Rp2.216.031 | Rp1.521.097 |
| Rp75.000.000 | Rp6.454.982 | Rp3.324.046 | Rp2.281.645 |
| Rp100.000.000 | Rp8.606.643 | Rp4.432.061 | Rp3.042.194 |
Untuk KUR Kecil (plafon di atas Rp100 juta), tenor modal kerja bisa sampai 4 tahun dan investasi sampai 5 tahun. Berikut perkiraannya untuk tenor 24 sampai 48 bulan.
| Plafon | Tenor 24 bulan | Tenor 36 bulan | Tenor 48 bulan |
|---|---|---|---|
| Rp150.000.000 | Rp6.648.092 | Rp4.563.291 | Rp3.522.754 |
| Rp200.000.000 | Rp8.864.122 | Rp6.084.387 | Rp4.697.006 |
| Rp300.000.000 | Rp13.296.183 | Rp9.126.581 | Rp7.045.509 |
| Rp500.000.000 | Rp22.160.305 | Rp15.210.969 | Rp11.742.515 |
Angka di atas dihitung dengan rumus anuitas standar dari suku bunga program (3% dan 6% efektif per tahun sesuai Permenko 1/2026 dan situs BRI). Angsuran final di akad kredit bisa sedikit berbeda tergantung tanggal pencairan, pembulatan, dan kebijakan cabang. Selalu minta simulasi tertulis dari petugas bank sebelum tanda tangan.
Tabel matriks di bawah merangkum perkiraan angsuran bulanan untuk plafon Rp10 juta sampai Rp500 juta dengan lima pilihan tenor sekaligus, supaya kamu bisa membandingkan tanpa berpindah tabel.
Sumber suku bunga dan tanggal berlaku: 6% efektif per tahun untuk KUR mikro dan KUR kecil akad pertama, sesuai Pasal 37 dan Pasal 44 Permenko Perekonomian No. 1 Tahun 2026 (peraturan.bpk.go.id), berlaku sejak diundangkan 13 Januari 2026. Metode: anuitas (angsuran tetap tiap bulan), bunga bulanan = 6% : 12. Dihitung ulang 11 Oktober 2026; seluruh angka angsuran di halaman ini dicocokkan ulang dengan rumus anuitas pada tanggal itu.
| Plafon | 12 bulan | 24 bulan | 36 bulan | 48 bulan | 60 bulan |
|---|---|---|---|---|---|
| Rp10 juta | Rp860.664 | Rp443.206 | Rp304.219 | Rp234.850 | Rp193.328 |
| Rp15 juta | Rp1.290.996 | Rp664.809 | Rp456.329 | Rp352.275 | Rp289.992 |
| Rp20 juta | Rp1.721.329 | Rp886.412 | Rp608.439 | Rp469.701 | Rp386.656 |
| Rp25 juta | Rp2.151.661 | Rp1.108.015 | Rp760.548 | Rp587.126 | Rp483.320 |
| Rp30 juta | Rp2.581.993 | Rp1.329.618 | Rp912.658 | Rp704.551 | Rp579.984 |
| Rp35 juta | Rp3.012.325 | Rp1.551.221 | Rp1.064.768 | Rp821.976 | Rp676.648 |
| Rp40 juta | Rp3.442.657 | Rp1.772.824 | Rp1.216.877 | Rp939.401 | Rp773.312 |
| Rp45 juta | Rp3.872.989 | Rp1.994.427 | Rp1.368.987 | Rp1.056.826 | Rp869.976 |
| Rp50 juta | Rp4.303.321 | Rp2.216.031 | Rp1.521.097 | Rp1.174.251 | Rp966.640 |
| Rp55 juta | Rp4.733.654 | Rp2.437.634 | Rp1.673.207 | Rp1.291.677 | Rp1.063.304 |
| Rp60 juta | Rp5.163.986 | Rp2.659.237 | Rp1.825.316 | Rp1.409.102 | Rp1.159.968 |
| Rp65 juta | Rp5.594.318 | Rp2.880.840 | Rp1.977.426 | Rp1.526.527 | Rp1.256.632 |
| Rp70 juta | Rp6.024.650 | Rp3.102.443 | Rp2.129.536 | Rp1.643.952 | Rp1.353.296 |
| Rp75 juta | Rp6.454.982 | Rp3.324.046 | Rp2.281.645 | Rp1.761.377 | Rp1.449.960 |
| Rp80 juta | Rp6.885.314 | Rp3.545.649 | Rp2.433.755 | Rp1.878.802 | Rp1.546.624 |
| Rp85 juta | Rp7.315.647 | Rp3.767.252 | Rp2.585.865 | Rp1.996.227 | Rp1.643.288 |
| Rp90 juta | Rp7.745.979 | Rp3.988.855 | Rp2.737.974 | Rp2.113.653 | Rp1.739.952 |
| Rp95 juta | Rp8.176.311 | Rp4.210.458 | Rp2.890.084 | Rp2.231.078 | Rp1.836.616 |
| Rp100 juta | Rp8.606.643 | Rp4.432.061 | Rp3.042.194 | Rp2.348.503 | Rp1.933.280 |
| Rp125 juta | Rp10.758.304 | Rp5.540.076 | Rp3.802.742 | Rp2.935.629 | Rp2.416.600 |
| Rp150 juta | Rp12.909.964 | Rp6.648.092 | Rp4.563.291 | Rp3.522.754 | Rp2.899.920 |
| Rp175 juta | Rp15.061.625 | Rp7.756.107 | Rp5.323.839 | Rp4.109.880 | Rp3.383.240 |
| Rp200 juta | Rp17.213.286 | Rp8.864.122 | Rp6.084.387 | Rp4.697.006 | Rp3.866.560 |
| Rp250 juta | Rp21.516.607 | Rp11.080.153 | Rp7.605.484 | Rp5.871.257 | Rp4.833.200 |
| Rp300 juta | Rp25.819.929 | Rp13.296.183 | Rp9.126.581 | Rp7.045.509 | Rp5.799.840 |
| Rp350 juta | Rp30.123.250 | Rp15.512.214 | Rp10.647.678 | Rp8.219.760 | Rp6.766.481 |
| Rp400 juta | Rp34.426.572 | Rp17.728.244 | Rp12.168.775 | Rp9.394.012 | Rp7.733.121 |
| Rp450 juta | Rp38.729.893 | Rp19.944.275 | Rp13.689.872 | Rp10.568.263 | Rp8.699.761 |
| Rp500 juta | Rp43.033.215 | Rp22.160.305 | Rp15.210.969 | Rp11.742.515 | Rp9.666.401 |
Cara membaca batas tenor (Pasal 38 dan Pasal 45 Permenko 1/2026): KUR mikro (di atas Rp10 juta sampai Rp100 juta) paling lama 3 tahun untuk modal kerja dan 5 tahun untuk investasi; KUR kecil (di atas Rp100 juta sampai Rp500 juta) paling lama 4 tahun untuk modal kerja dan 5 tahun untuk investasi. Jadi kolom 48 dan 60 bulan pada plafon sampai Rp100 juta hanya berlaku untuk kredit investasi. Baris Rp10 juta dihitung dengan 6% sebagai pembanding; kalau kamu masuk skema KUR super mikro, bunganya 3% (lihat tabel Super Mikro di atas).
Untuk sektor perdagangan yang tidak berorientasi ekspor, bunga naik per akad: KUR mikro 6% akad pertama dan 7% akad kedua (Pasal 37); KUR kecil 6%, 7%, 8%, lalu 9% pada akad keempat (Pasal 44). Sektor produksi dan perdagangan berorientasi ekspor tetap 6%. Berikut dampaknya pada angsuran tenor 36 bulan.
| Plafon | Bunga 6% | Bunga 7% | Bunga 8% | Bunga 9% |
|---|---|---|---|---|
| Rp50 juta | Rp1.521.097 | Rp1.543.855 | Rp1.566.818 | Rp1.589.987 |
| Rp100 juta | Rp3.042.194 | Rp3.087.710 | Rp3.133.637 | Rp3.179.973 |
| Rp200 juta | Rp6.084.387 | Rp6.175.419 | Rp6.267.273 | Rp6.359.947 |
| Rp300 juta | Rp9.126.581 | Rp9.263.129 | Rp9.400.910 | Rp9.539.920 |
| Rp500 juta | Rp15.210.969 | Rp15.438.548 | Rp15.668.183 | Rp15.899.866 |
Catatan: bunga 8% dan 9% hanya berlaku untuk KUR kecil (di atas Rp100 juta), jadi baris Rp50 juta dan Rp100 juta pada kolom itu sekadar pembanding. Semua angka di tabel ini adalah simulasi dari rumus anuitas, bukan penawaran resmi BRI; angsuran final ditetapkan bank saat akad. Mau angka persis untuk plafonmu sendiri? Pakai simulasi KUR, atau baca ringkasan aturannya di panduan KUR BRI 2026.
Cara pakainya sederhana: cari baris plafon yang paling dekat dengan kebutuhan modalmu, lalu geser ke kolom tenor. Angka yang ketemu adalah perkiraan setoran bulananmu. Dari situ, uji dengan satu pertanyaan: apakah keuntungan bersih usahamu per bulan minimal dua kali angka itu? Kalau belum, turunkan plafon atau panjangkan tenor.
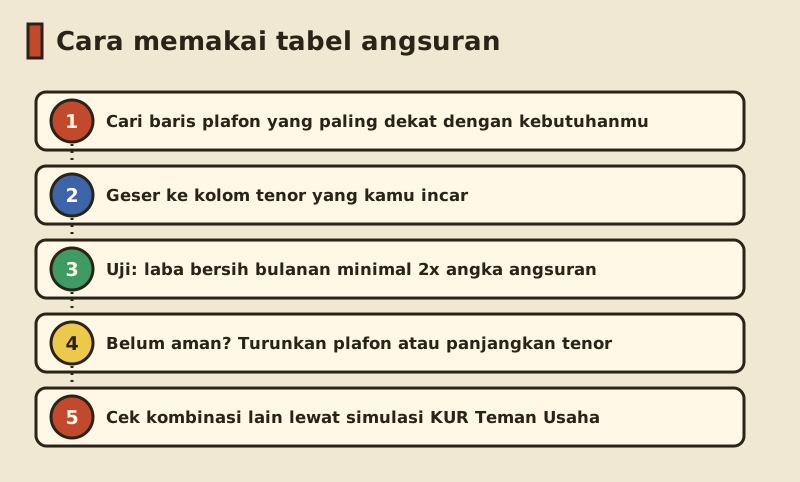
Kalau plafon yang kamu incar tidak ada di tabel, logika hitungnya begini. Bunga efektif tahunan dibagi 12 jadi bunga bulanan, lalu angsuran dihitung supaya kombinasi pokok plus bunga tetap sama setiap bulan (metode anuitas). Di awal masa cicilan porsi bunganya lebih besar, makin ke belakang makin banyak porsi pokoknya. Kamu tidak perlu menghitung manual; pakai saja simulasi KUR BRI di Teman Usaha, tinggal masukkan plafon dan tenor, hasilnya langsung keluar beserta total bunga yang kamu bayar.
Tiga aturan praktis membaca tabel angsuran KUR BRI:
Sebelum menentukan plafon, hitung dulu kebutuhan modalmu per pos (stok, alat, sewa, cadangan kas) pakai kalkulator modal usaha. Pinjam sesuai hasil hitungan itu, bukan sesuai plafon maksimal yang ditawarkan. Sisa pinjaman yang menganggur tetap kena bunga.
Syarat KUR itu lebih sederhana dari yang dibayangkan kebanyakan orang. Intinya kamu punya usaha produktif yang layak dan sudah berjalan. Rinciannya:
Langkah pengajuannya: siapkan dokumen di atas plus catatan penjualan sederhana dan foto tempat usaha, datang ke kantor BRI terdekat atau ajukan online lewat kur.bri.co.id, lalu bank akan survey ke tempat usahamu. Jawab jujur saja saat survey, petugas justru menilai kelayakan dari kondisi nyata. Kalau disetujui, tanda tangan akad dan dana cair ke rekening. Lama prosesnya tidak diatur dengan angka pasti di Permenko 1/2026 maupun halaman KUR BRI, jadi tanyakan perkiraannya ke petugas. Ajukan sendiri lewat kantor BRI atau kur.bri.co.id; kalau ada orang yang menawarkan jalur cepat dengan meminta uang pelicin, tolak.
Sedikit cerita dari pola yang sering kami temui. Ada penjual lauk rumahan yang enam bulan pertama mencatat penjualan cuma di kepala. Waktu mengajukan KUR pertama kali, dia ditolak bukan karena usahanya jelek, tapi karena tidak ada bukti usaha berjalan. Dia lalu rajin mencatat penjualan harian di buku tulis biasa selama tiga bulan, memfoto etalase dagangannya tiap minggu, dan mengurus NIB lewat OSS yang selesai kurang dari satu jam. Pengajuan keduanya disetujui, plafon Rp10 juta, angsuran di bawah Rp300 ribu sebulan. Pelajarannya: bank tidak minta usaha besar, bank minta bukti.
Cerita di atas juga alasan kami selalu menyarankan urus legalitas dan pembukuan dulu sebelum mikir pinjaman. Kalau kamu masih di tahap paling awal, baca dulu cara memulai usaha dari nol supaya urutannya tidak terbalik.
Ini bagian yang jarang dibahas artikel tabel angsuran lain, padahal paling menentukan nasibmu setahun ke depan.
Pertama, mulai dari kecil walau ditawari besar. Ini opini saya sebagai mentor, dan sedikit melawan arus: kalau ini pinjaman pertamamu, jangan ambil plafon maksimal yang disetujui bank, ambil 50 sampai 70 persennya saja. Banyak orang menganggap disetujui plafon besar itu prestasi. Padahal rekam jejak lunas tepat waktu di pinjaman kecil justru membuat pengajuan berikutnya lebih mudah dan lebih besar. Utang yang terlalu longgar di awal sering berubah jadi modal kerja yang bocor ke kebutuhan pribadi.
Kedua, samakan tenor dengan umur manfaat modalnya. Beli stok yang habis terjual dalam 3 bulan sebaiknya jangan dicicil 3 tahun. Sebaliknya, beli alat produksi yang dipakai bertahun-tahun wajar dicicil panjang. Modal kerja tenor pendek, investasi tenor panjang.
Ketiga, simulasikan dulu skenario terburuk. Hitung angsuran dengan asumsi omzet turun 30 persen. Kalau masih sanggup bayar, plafonmu sehat. Kalau tidak, turunkan. Kamu bisa mengetes beberapa kombinasi plafon dan tenor di simulasi KUR Teman Usaha sampai ketemu angka yang nyaman, atau tanya mentor AI untuk membedah kasus usahamu sendiri, gratis dan bisa tengah malam sekalipun.
Keempat, rencanakan pemakaian dananya sebelum cair. Tulis mau dipakai apa saja, berapa, dan kapan balik modalnya. Kalau belum punya, susun lewat generator rencana bisnis; dokumen ini juga membantu meyakinkan petugas bank saat survey.
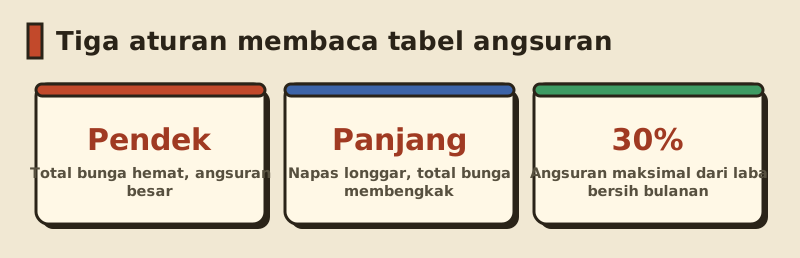
Tabel angsuran hanya alat bantu, keputusannya tetap tiga hal: pinjam sesuai kebutuhan (bukan plafon maksimal), pilih tenor yang cocok dengan umur manfaat modal, dan pastikan angsuran maksimal 30 persen laba bersih bulanan. KUR bunga 3 sampai 6 persen per tahun adalah pinjaman formal termurah untuk usaha kecil; jangan rusak peluang itu dengan perencanaan asal-asalan.
Dengan bunga 6 persen efektif per tahun (skema KUR Mikro), perkiraan angsuran anuitasnya sekitar Rp4.303.321 per bulan untuk tenor 12 bulan, Rp2.216.031 untuk 24 bulan, dan Rp1.521.097 untuk 36 bulan. Angka final tergantung akad di bank.
Bukan. Ini perkiraan yang dihitung dengan rumus anuitas standar dari suku bunga program resmi (3% dan 6% efektif per tahun sesuai Permenko 1/2026, BRI mencantumkan 3% untuk Super Mikro di kur.bri.co.id dan mulai 6% untuk Mikro dan Kecil di bri.co.id/web/guest/kur). Angsuran final ditetapkan bank saat akad dan bisa berbeda tipis karena pembulatan atau tanggal pencairan, jadi selalu minta simulasi tertulis dari petugas sebelum tanda tangan.
Berdasarkan Permenko No. 1 Tahun 2026 yang berlaku sejak 13 Januari 2026: KUR Super Mikro 3 persen efektif per tahun, KUR Mikro dan KUR Kecil 6 persen efektif per tahun untuk sektor produksi serta perdagangan berorientasi ekspor. Ini bunga per tahun, bukan per bulan, dan berlaku untuk pinjaman pertama. Untuk peminjam berulang di sektor perdagangan yang tidak berorientasi ekspor, tarifnya naik per akad: KUR Mikro 7 persen pada akad kedua (Pasal 37), KUR Kecil 7, 8, lalu 9 persen pada akad kedua sampai keempat (Pasal 44).
Usaha produktif yang aktif minimal 6 bulan berjalan (Pasal 34 dan 41 Permenko 1/2026; Super Mikro boleh kurang dengan pendampingan atau pelatihan), KTP dan KK, NIB atau izin usaha, NPWP untuk KUR Mikro di atas Rp50 juta dan semua KUR Kecil (Pasal 34 ayat 1 huruf d dan Pasal 41 ayat 1 huruf d), serta belum pernah menerima kredit atau pembiayaan komersial kecuali yang dikecualikan, seperti kredit konsumsi rumah tangga dan pinjaman fintech (Pasal 27, Pasal 34 ayat 1 huruf f, dan Pasal 41). KUR Super Mikro dan Mikro tidak diwajibkan agunan tambahan.
Ya, Pasal 20 Permenko 1/2026 melarang bank meminta agunan tambahan untuk plafon sampai Rp100 juta. Agunan pokoknya adalah usaha yang dibiayai itu sendiri. Agunan tambahan baru boleh diminta untuk KUR Kecil di atas Rp100 juta.
Bisa, lewat kur.bri.co.id, atau datang langsung ke kantor cabang BRI terdekat. Setelah pengajuan, bank tetap akan survey ke tempat usahamu. Lama proses sampai cair tidak dipatok angka resminya, jadi tanyakan perkiraannya ke petugas cabang.
Tanyakan garis besar alasannya ke petugas. Penyebab paling umum: riwayat kredit bermasalah di SLIK OJK (cek gratis via idebku.ojk.go.id), usaha dinilai terlalu baru, dokumen kurang (NIB sering jadi pembeda, buat gratis di oss.go.id), atau plafon terlalu besar dibanding omzet. Perbaiki penyebabnya, lalu ajukan ulang atau coba bank penyalur lain. Detail program tahun ini ada di artikel KUR BRI 2026.
Angka bunga, plafon, dan ketentuan agunan di artikel ini mengikuti Permenko No. 1 Tahun 2026 dan halaman KUR resmi Bank BRI.
Diakses 14 Juli 2026; angka dicocokkan ulang ke naskah Permenko 1/2026 dan halaman KUR BRI pada 11 Oktober 2026 (status Permenko: Berlaku, belum diubah)Tabel KUR BRI 2026 di atas memberimu dua hal: gambaran skema (Super Mikro 3 persen, Mikro dan Kecil 6 persen efektif per tahun) dan perkiraan angsuran per plafon serta tenor. Gunakan tabelnya sebagai titik awal, lalu uji dengan aturan 30 persen: angsuran bulanan tidak boleh melebihi 30 persen laba bersih usahamu. Selama angka itu aman dan pemakaian dananya jelas, KUR adalah pengungkit yang sehat, bukan beban.
Langkah berikutnya: mainkan kombinasi plafon dan tenormu sendiri di simulasi KUR Teman Usaha, rapikan rencana pemakaian dananya lewat generator rencana bisnis, atau tanya mentor AI kalau mau membedah kasus usahamu satu per satu. Semuanya gratis.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
25 ide usaha modal kecil per budget Rp100 ribu sampai Rp5 juta, plus ide jualan di Shopee yang cocok untuk pemula, cara validasi, dan opsi tambahan modal.
Bunga KUR BRI 2026 3% sampai 9%, plafon Rp500 juta, syarat sesuai Permenko 1/2026, plus kalkulator angsuran dan checklist dokumen PDF siap unduh.
Tabel perbandingan KUR BRI, Mandiri, dan BTN 2026: plafon, bunga, tenor, syarat, dan proses pengajuan, lengkap dengan sumber resmi tiap bank.