Content Marketing: Cara Kerja dan Penerapannya di UMKM
Content marketing menarik pembeli lewat isi yang berguna, bukan iklan langsung. Pahami jenis kontennya, cara menyusun jadwal, dan cara mengukur hasilnya.
Modal kerja adalah uang yang membuat usaha tetap berjalan sehari-hari. Pahami rumusnya, siklus kasnya, tanda modal kerja menipis, dan cara menambalnya.
Modal kerja adalah uang yang membuat usahamu tetap buka besok pagi: uang untuk menebus stok, membayar gaji, menutup listrik, dan menalangi barang yang sudah dikirim tapi belum dibayar pembeli. Rumus bakunya adalah aset lancar dikurangi kewajiban lancar. Dia berbeda dari modal investasi, yaitu uang yang dipakai membeli kios, mesin, atau kendaraan dan baru kembali bertahun-tahun kemudian. Banyak toko yang laku justru berhenti bukan karena rugi, melainkan karena modal kerjanya habis dipakai untuk hal yang seharusnya masuk kantong modal investasi.
Panduan ini membahas modal kerja sebagai angka yang bisa kamu hitung sendiri sore ini, bukan sebagai istilah kuliah. Isinya: batas tegas antara modal kerja dan modal investasi, rumus modal kerja beserta contoh hitungnya, siklus konversi kas dan kenapa memperpendeknya lebih ampuh daripada menambah pinjaman, cara menghitung kebutuhan modal kerja dari lamanya siklus, tanda modal kerja menipis padahal laporan laba rugi terlihat untung, sampai urutan menambal modal kerja dari langkah yang paling murah ke yang paling mahal. Kalau kamu masih di tahap mengumpulkan dana awal usaha, bahasan itu ada terpisah di panduan modal usaha.
Cara paling gampang memahaminya begini. Sebagian uang usahamu bekerja sebagai alat, sebagian lagi bekerja sebagai bahan bakar. Etalase, kulkas, dan motor pengantar adalah alat: dibeli sekali, dipakai bertahun-tahun. Stok, gaji, dan tagihan bulanan adalah bahan bakar: habis, diisi lagi, habis lagi. Modal kerja adalah bahan bakarnya.
Pembagian ini bukan istilah karangan pemilik usaha. Lembaga keuangan memakai batas yang sama waktu menilai pengajuan pinjaman. Dalam penjelasan Otoritas Jasa Keuangan lewat portal literasi Sikapi Uangmu, pinjaman untuk keperluan usaha dipecah menjadi dua kebutuhan. Kebutuhan modal kerja disebutkan untuk menutupi pembelian persediaan ataupun membiayai piutang dagang, dengan jangka waktu pinjaman umumnya antara 1 sampai 3 tahun dan peluang perpanjangan fasilitas ketika jatuh tempo. Kebutuhan investasi disebutkan untuk pembiayaan jangka panjang seperti pembelian kios, ruko, mesin, pembangunan pabrik, atau pembelian kendaraan, dengan jangka waktu yang umumnya lebih dari 3 tahun.
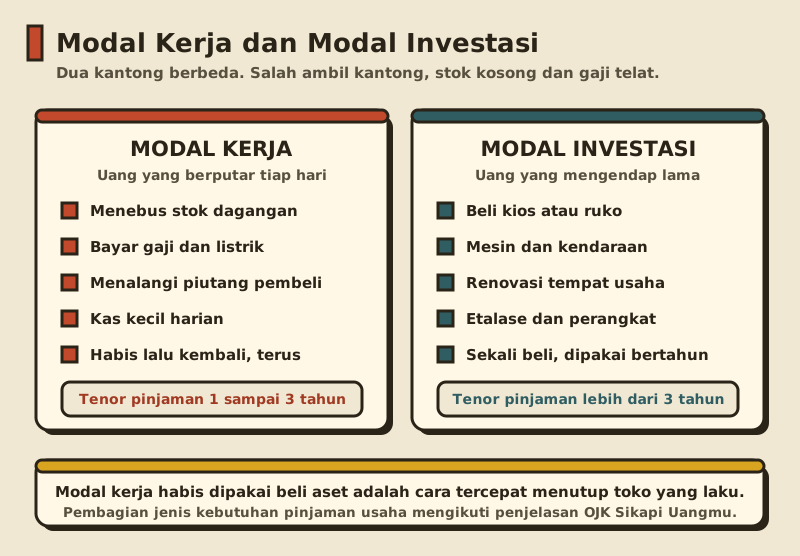
Perhatikan tenornya, karena di situ letak jebakannya. Pinjaman modal kerja punya tenor pendek karena uangnya memang cepat berputar. Kalau uang itu kamu belikan mesin yang balik modalnya lima tahun, cicilan tetap jalan tiap bulan sementara uangnya terkunci di logam. Enam bulan kemudian kamu kebingungan mencari uang untuk menebus stok, padahal penjualan tidak turun sama sekali.
| Pembeda | Modal Kerja | Modal Investasi |
|---|---|---|
| Bentuk uangnya | Kas, stok, piutang, uang muka ke pemasok | Kios, mesin, kendaraan, etalase, renovasi |
| Umur pakai | Habis dalam hitungan hari atau minggu | Bertahan bertahun-tahun |
| Cara kembalinya | Berputar terus lewat penjualan | Menyusut pelan lewat penyusutan |
| Tenor pinjaman umum | 1 sampai 3 tahun | Lebih dari 3 tahun |
| Gejala kalau kurang | Stok kosong, gaji telat, tidak berani terima pesanan besar | Kapasitas mentok, produksi tidak bisa naik |
| Salah kamar berujung | Uang jangka pendek terkunci di aset, kas kering | Aset menganggur karena tidak ada uang memutarnya |
Perbedaan ini juga terbaca di data nasional. Dalam Tinjauan Kebijakan Moneter Maret 2026 terbitan Bank Indonesia, kredit perbankan pada Februari 2026 tumbuh 9,37 persen secara tahunan, dengan kredit investasi tumbuh 20,72 persen, kredit modal kerja 3,88 persen, dan kredit konsumsi 6,34 persen. Bank memisahkan ketiganya karena risiko dan jangka waktunya memang berbeda. Kalau bank saja memisahkan, catatan usahamu juga sebaiknya begitu.
Sebelum belanja apa pun yang nilainya besar, tanyakan satu hal: uang ini akan kembali dalam berapa hari? Kalau jawabannya hitungan minggu, itu modal kerja. Kalau jawabannya hitungan tahun, itu modal investasi, dan jangan diambil dari uang yang seharusnya menebus stok minggu depan.
Rumusnya cuma satu baris: modal kerja sama dengan total aset lancar dikurangi total kewajiban lancar. Aset lancar adalah harta yang bisa berubah jadi uang dalam waktu satu tahun, yaitu kas, piutang, persediaan, dan uang muka. Kewajiban lancar adalah utang yang harus dibayar dalam waktu satu tahun, yaitu utang ke pemasok, cicilan pinjaman yang jatuh tempo dalam dua belas bulan ke depan, serta gaji dan tagihan yang belum terbayar.
Hasilnya sering disebut modal kerja bersih. Materi PPM School of Management tentang modal kerja membedakannya dari modal kerja kotor: modal kerja kotor adalah total aset lancar saja, sedangkan modal kerja bersih adalah selisih antara aset lancar dan kewajiban lancar, dan angka bersih inilah yang lebih mencerminkan kondisi keuangan sesungguhnya. Halaman yang sama juga memisahkan modal kerja permanen, yaitu dana minimal yang harus selalu tersedia agar operasional harian jalan, dari modal kerja sementara yang naik turun mengikuti musim seperti lonjakan permintaan menjelang Lebaran.
Sekarang praktiknya. Ambil satu contoh ilustrasi bernama Toko Manis Jaya, sebuah toko bahan kue yang melayani pembeli eceran sekaligus memasok beberapa usaha roti rumahan yang membayar mundur. Semua angka di bawah ini adalah angka karangan untuk menunjukkan cara menghitung, bukan patokan harga atau tarif yang berlaku di mana pun.
| Kelompok | Isinya | Nilai |
|---|---|---|
| Aset lancar | Uang tunai di laci dan saldo rekening | Rp12.000.000 |
| Aset lancar | Piutang dari usaha roti langganan | Rp18.000.000 |
| Aset lancar | Persediaan barang dagangan di rak | Rp45.000.000 |
| Aset lancar | Uang muka pesanan ke pemasok | Rp5.000.000 |
| Total aset lancar | Jumlah empat baris di atas | Rp80.000.000 |
| Kewajiban lancar | Utang ke pemasok, tempo 30 hari | Rp32.000.000 |
| Kewajiban lancar | Cicilan pinjaman yang jatuh tempo dalam 12 bulan | Rp14.000.000 |
| Kewajiban lancar | Gaji dan tagihan yang belum dibayar | Rp4.000.000 |
| Total kewajiban lancar | Jumlah tiga baris di atas | Rp50.000.000 |
| Modal kerja | Rp80.000.000 dikurangi Rp50.000.000 | Rp30.000.000 |
Modal kerjanya positif Rp30.000.000, dan pemilik toko biasanya berhenti membaca di titik ini lalu merasa aman. Jangan berhenti. Lihat isinya: dari Rp80.000.000 aset lancar, cuma Rp12.000.000 yang benar-benar berbentuk uang. Sisanya Rp68.000.000 masih berupa barang di rak, tagihan di tangan orang lain, dan uang muka yang sudah berpindah ke pemasok. Kalau minggu depan ada tagihan Rp20.000.000 yang jatuh tempo, angka Rp30.000.000 itu tidak menolong sedikit pun.
Ada satu angka turunan yang layak kamu catat sekalian, namanya rasio lancar, yaitu aset lancar dibagi kewajiban lancar. Pada contoh di atas hasilnya Rp80.000.000 dibagi Rp50.000.000, yaitu 1,6 kali. Artinya setiap Rp1 utang jangka pendek ditopang Rp1,6 harta jangka pendek. Angka di bawah 1 berarti kewajiban lancarmu lebih besar daripada aset lancar, dan itu sinyal keras. Angka yang kelewat tinggi juga bukan kabar bagus, karena biasanya berarti terlalu banyak uang mengendap sebagai stok yang tidak laku. Cara menyusun catatannya supaya angka ini bisa muncul tiap bulan dibahas di panduan pembukuan usaha kecil sederhana.
Angka modal kerja memberi tahu berapa banyak. Siklus konversi kas memberi tahu berapa lama. Yang kedua ini jauh lebih berguna untuk keputusan sehari-hari, dan justru hampir tidak pernah dihitung pemilik usaha kecil.
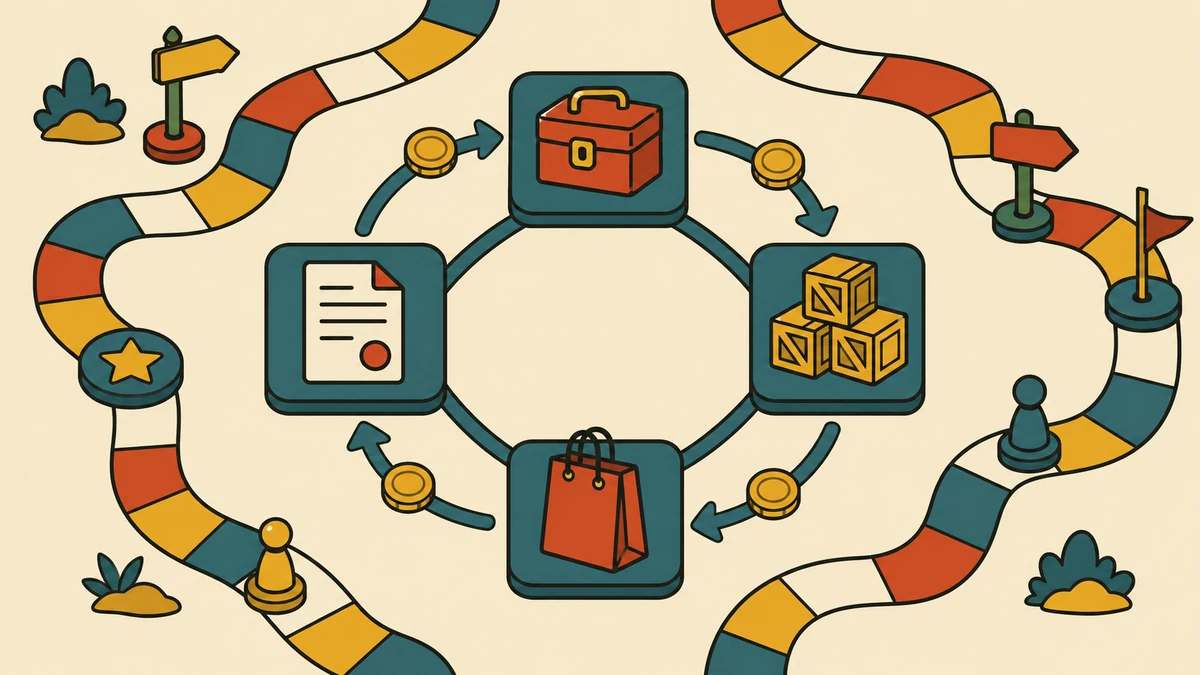
Perjalanannya begini. Uangmu berubah jadi stok waktu kamu menebus barang ke pemasok. Stok berubah jadi penjualan waktu barang laku. Penjualan berubah jadi piutang kalau pembeli tidak langsung membayar. Piutang berubah jadi uang lagi waktu tagihan dilunasi. Sepanjang perjalanan itu, uangmu tidak bisa dipakai apa-apa. Dia sedang bekerja, tapi dia tidak ada di tanganmu.
Ukurannya dikenal sebagai cash conversion cycle. Menurut penjelasan program studi Akuntansi BINUS University, siklus konversi kas mengukur berapa lama waktu yang dibutuhkan untuk mengubah investasi dalam persediaan dan piutang menjadi kas kembali, dan dihitung dari tiga komponen: Days Inventory Outstanding atau rata-rata hari barang tersedia di gudang sebelum terjual, Days Sales Outstanding atau rata-rata hari menunggu pembayaran pelanggan setelah penjualan kredit, dan Days Payable Outstanding atau rata-rata hari yang kamu punya sebelum harus membayar pemasok. Rumusnya adalah DIO ditambah DSO dikurangi DPO.
Kita lanjutkan contoh ilustrasi Toko Manis Jaya dengan angka setahun: penjualan Rp720.000.000, harga pokok penjualan Rp540.000.000, rata-rata persediaan Rp45.000.000, rata-rata piutang Rp18.000.000, dan rata-rata utang usaha Rp32.000.000. Pembelian dianggap sama besar dengan harga pokok penjualan karena tingkat stoknya relatif tetap.
| Tahap | Yang terjadi pada uangmu | Cara menghitungnya | Hasil |
|---|---|---|---|
| Uang jadi stok | Kas berpindah ke pemasok, berubah bentuk jadi barang di rak | Titik awal siklus, hari ke-0 | Hari 0 |
| Stok jadi penjualan | Barang menunggu di rak sampai ada yang membelinya | Rp45.000.000 dibagi Rp540.000.000 dikali 365 | 30,4 hari |
| Penjualan jadi piutang | Barang sudah keluar, uangnya masih di tangan pembeli | Rp18.000.000 dibagi Rp720.000.000 dikali 365 | 9,1 hari |
| Piutang jadi uang lagi | Tagihan dilunasi, kas kembali dan siklus berulang | 30,4 ditambah 9,1 | Hari 39,5 |
| Potongan tempo pemasok | Selama rentang ini uangmu sendiri belum keluar | Rp32.000.000 dibagi Rp540.000.000 dikali 365 | 21,6 hari |
| Siklus konversi kas | Hari yang benar-benar kamu tomboki dengan modal kerja | 30,4 ditambah 9,1 dikurangi 21,6 | 17,9 hari |
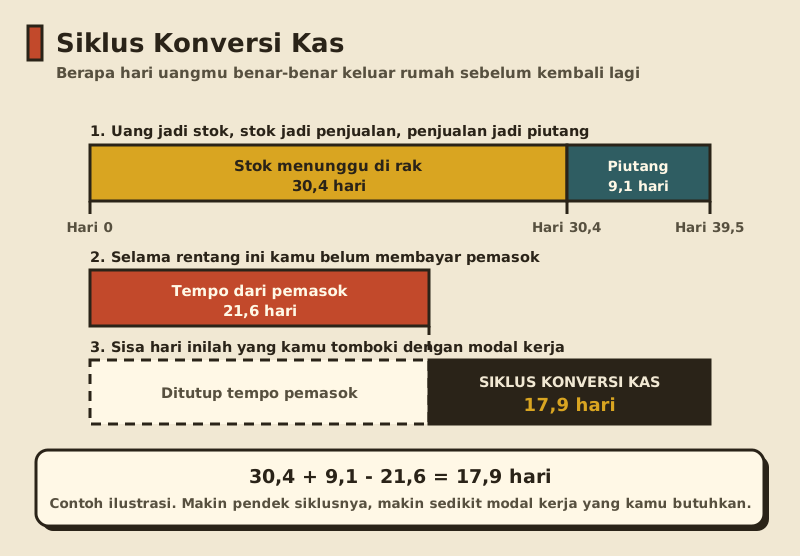
Angka 17,9 hari itu jawaban atas pertanyaan yang selama ini kamu rasakan tapi tidak bisa dirumuskan: kenapa uang selalu terasa kurang di pertengahan bulan padahal barang laku terus. Karena selama hampir delapan belas hari, kamu memang sedang membiayai perputaran barang orang lain memakai uangmu sendiri.
Setelah tahu panjang siklusnya, kebutuhan modal kerja bisa diperkirakan dengan cara yang sederhana: pengeluaran kas operasional per hari dikalikan panjang siklus konversi kas. Logikanya lurus. Kalau uang baru kembali setelah 17,9 hari, kamu harus punya bekal untuk menutup 17,9 hari pengeluaran tanpa mengandalkan pemasukan.
Pada contoh ilustrasi Toko Manis Jaya, pengeluaran kas operasional setahun terdiri dari harga pokok penjualan Rp540.000.000 ditambah biaya operasional tunai Rp117.000.000 untuk gaji, sewa, listrik, dan transportasi. Totalnya Rp657.000.000 setahun, atau Rp1.800.000 per hari kalau dibagi 365 hari.
| Kondisi | Perubahan yang dilakukan | Siklus | Kebutuhan Modal Kerja |
|---|---|---|---|
| Sekarang | Stok 30,4 hari, piutang 9,1 hari, tempo pemasok 21,6 hari | 17,9 hari | Rp32.220.000 |
| Perbaikan tahap satu | Piutang ditekan dari 9,1 jadi 3 hari lewat uang muka | 11,8 hari | Rp21.240.000 |
| Perbaikan tahap dua | Stok ikut ditekan dari 30,4 jadi 22 hari | 3,4 hari | Rp6.120.000 |
Baca baris pertama dulu. Kebutuhan modal kerjanya Rp32.220.000, sementara modal kerja yang benar-benar dimiliki toko ini Rp30.000.000. Selisihnya Rp2.220.000, dan selisih kecil itulah yang tiap bulan berubah jadi kepanikan mencari pinjaman di tanggal tua.
Sekarang baris kedua dan ketiga, dan di sinilah letak pesan utama artikel ini. Menekan lama penagihan dari 9,1 hari jadi 3 hari saja sudah membebaskan Rp10.980.000. Menambah perbaikan stok sehingga barang tidak lagi mengendap 30,4 hari melainkan 22 hari membebaskan total Rp26.100.000 dibanding kondisi awal. Uang sebesar itu tidak datang dari bank, tidak berbunga, dan tidak perlu jaminan. Dia sudah ada di dalam usahamu, cuma sedang tertidur di rak dan di buku tagihan.
Ada satu langkah lagi yang sering terlewat: menegosiasikan tempo pemasok. Kalau tempo naik dari 21,6 hari menjadi 30 hari, siklusnya jadi 22 ditambah 3 dikurangi 30, yaitu minus 5 hari. Angka minus artinya uang pembeli sudah masuk sebelum kamu harus membayar pemasok, sehingga secara operasional kamu tidak lagi perlu menombok sama sekali. Banyak peritel besar bekerja persis di kondisi ini, dan tidak ada aturan yang melarang toko kecil menirunya.
Menambah pinjaman menambah bunga. Memperpendek siklus menambah uang tanpa bunga. Pada contoh ilustrasi di atas, memangkas 14,5 hari siklus membebaskan Rp26.100.000, dan itu lebih besar daripada plafon pinjaman yang biasanya diajukan toko sebesar itu. Kerjakan siklusnya dulu, baru bicara pinjaman.
Ini keluhan yang paling sering membingungkan pemilik usaha: catatan bilang untung, tapi uangnya tidak ada. Bukan salah hitung, bukan pula ada yang mencuri. Penyebabnya adalah laporan laba rugi dan arus kas memang mengukur dua hal berbeda.
Akarnya ada di cara pencatatan. Aturan pembukuan mengizinkan dua stelsel, dan pilihan itu menentukan kapan sebuah transaksi diakui.
Peraturan Menteri Keuangan Nomor 54/PMK.03/2021 tentang Tata Cara Melakukan Pencatatan dan Kriteria Tertentu serta Tata Cara Menyelenggarakan Pembukuan untuk Tujuan Perpajakan, Pasal 9 ayat (2) huruf c, menyatakan bahwa pembukuan harus diselenggarakan secara konsisten dengan prinsip taat asas dan dengan stelsel akrual atau stelsel kas. Pasal 9 ayat (4) menjelaskan prinsip taat asas sebagai prinsip yang sama dengan Tahun Pajak sebelumnya untuk mencegah penggeseran laba atau rugi, dan ayat (6) mengharuskan perubahan metode pembukuan mendapat persetujuan Direktur Jenderal Pajak. Direktorat Jenderal Pajak menjelaskan bahwa pada stelsel kas, penghasilan diakui apabila telah diterima secara tunai dalam suatu Tahun Pajak dan biaya diakui apabila benar-benar telah dibayar secara tunai.
Pada stelsel akrual, penjualan dicatat saat barang dikirim walaupun uangnya baru masuk tiga minggu kemudian. Laba pun muncul di laporan sebelum uangnya ada. Selain itu ada tiga hal yang menyedot kas tapi tidak pernah muncul sebagai biaya di laporan laba rugi: uang yang dipakai menambah stok, uang yang tertahan di piutang, dan cicilan pokok pinjaman. Bunga pinjaman memang masuk laba rugi, tapi pokoknya tidak.
| Baris | Laporan Laba Rugi | Arus Kas Bulan Itu |
|---|---|---|
| Penjualan Rp60.000.000, Rp12.000.000 di antaranya masih tempo | Rp60.000.000 | Rp48.000.000 |
| Barang: yang terjual Rp45.000.000, yang dibelanjakan Rp55.000.000 | Rp45.000.000 keluar | Rp55.000.000 keluar |
| Biaya operasional tunai | Rp9.750.000 keluar | Rp9.750.000 keluar |
| Cicilan pokok pinjaman | Tidak muncul | Rp3.000.000 keluar |
| Hasil akhir bulan | Laba Rp5.250.000 | Kas turun Rp19.750.000 |
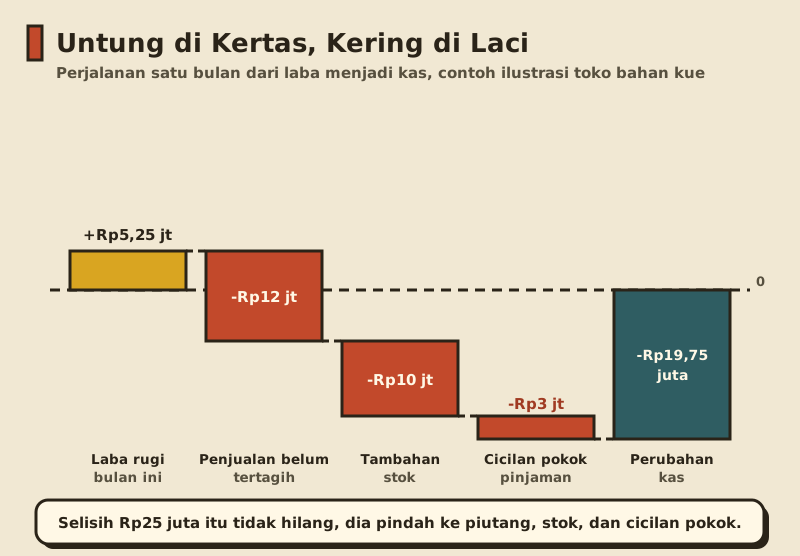
Selisih antara laba Rp5.250.000 dan kas yang turun Rp19.750.000 adalah Rp25.000.000, dan angka itu bisa ditelusuri satu per satu: Rp12.000.000 tertahan di piutang, Rp10.000.000 berubah jadi tambahan stok, dan Rp3.000.000 dipakai membayar pokok pinjaman. Tidak ada uang yang hilang. Uangnya cuma pindah ke tempat yang tidak bisa dipakai belanja.
Selain angka, ada tanda-tanda lapangan yang muncul lebih dulu sebelum laporan menunjukkan apa pun. Kamu mulai menunda bayar pemasok padahal penjualan bagus. Kamu memilih tidak menerima pesanan besar karena tidak sanggup menalangi bahannya. Kamu menggeser gaji ke tanggal masuknya transferan pelanggan. Kamu membeli stok dengan kartu kredit lalu membayarnya dari penjualan minggu depan. Kalau dua dari empat gejala itu sudah muncul, modal kerjamu sedang menipis, apa pun kata laporan laba rugi. Cara membaca pergerakan uangnya bulan per bulan dibahas lebih dalam di panduan arus kas usaha.
Modal kerja jarang habis mendadak. Dia bocor pelan lewat tiga saluran yang semuanya terasa seperti keputusan bagus waktu diambil.
Kalau modal kerja sudah telanjur menipis, jangan langsung lari ke pinjaman. Urutkan langkahnya dari yang paling murah, karena tiga langkah pertama biasanya sudah cukup dan tidak berbiaya bunga sama sekali.
| Urutan | Langkah | Biayanya | Perkiraan waktu terasa |
|---|---|---|---|
| 1 | Jual stok mati dengan potongan harga, walau merelakan sebagian margin | Nol rupiah, hanya margin yang berkurang | 1 sampai 4 minggu |
| 2 | Tagih piutang yang sudah lewat tempo, mulai dari yang paling besar | Nol rupiah, hanya waktu dan keberanian | 1 sampai 2 minggu |
| 3 | Minta uang muka untuk pesanan besar dan pelanggan baru | Nol rupiah | Berlaku sejak pesanan berikutnya |
| 4 | Negosiasi perpanjangan tempo dengan pemasok utama | Nol rupiah, memakai modal hubungan | 1 siklus pemesanan |
| 5 | Kurangi ragam barang, pesan lebih sering dalam jumlah lebih kecil | Ongkos kirim dan waktu pemesanan naik | 1 sampai 3 bulan |
| 6 | Tunda belanja aset yang belum mendesak | Nol rupiah, tapi kapasitas tertahan | Terasa bulan itu juga |
| 7 | Tambahan setoran modal dari pemilik atau rekan usaha | Tanpa bunga, tapi ada biaya kesempatan | Tergantung kesiapan dana |
| 8 | Pinjaman modal kerja dari lembaga jasa keuangan berizin | Bunga, biaya administrasi, dan agunan bila diminta | 1 sampai 4 minggu proses |
Kalau setelah tujuh langkah pertama kebutuhannya masih ada, barulah pinjaman jadi pilihan yang masuk akal, dan pastikan yang kamu ambil memang produk modal kerja bertenor pendek, bukan pinjaman investasi bertenor panjang untuk kebutuhan yang berulang tiap bulan. Skema kredit usaha bersubsidi yang biasa dipakai usaha kecil dibahas di panduan KUR BRI 2026.
Satu peringatan yang perlu ditegaskan. Kondisi kepepet adalah pintu masuk paling umum ke pinjaman ilegal. Otoritas Jasa Keuangan lewat artikel Pinjaman Modal Usaha Terjangkau Melalui K/PMR mengingatkan agar pelaku usaha menghindari pinjaman dari lembaga informal atau ilegal seperti rentenir dan pinjaman daring ilegal, karena walaupun prosesnya mudah dan cepat, ada risiko denda dan bunga yang tinggi. Artikel yang sama menyebutkan program Kredit atau Pembiayaan Melawan Rentenir, yaitu kredit dari lembaga jasa keuangan formal untuk pelaku Usaha Mikro Kecil dengan proses cepat, mudah, dan berbiaya rendah. Sebelum menandatangani apa pun, pastikan lembaganya terdaftar dan berizin di OJK.
Pinjaman itu langkah kedelapan, bukan langkah pertama. Tujuh langkah sebelumnya membebaskan uang yang sudah kamu miliki tanpa menambah kewajiban baru. Kalau tujuh langkah itu dilewati dan kamu langsung berutang, siklus kas yang bocor tetap bocor, cuma sekarang ditambah cicilan tiap bulan.
Modal usaha adalah istilah payung untuk seluruh dana yang kamu tanam di usaha, termasuk uang untuk membeli peralatan dan menyewa tempat. Modal kerja adalah bagian yang khusus dipakai membiayai operasional sehari-hari, yaitu stok, gaji, tagihan rutin, dan talangan piutang. Bedanya terletak pada kecepatan uang itu kembali. Modal kerja kembali dalam hitungan minggu lalu diputar lagi, sedangkan bagian modal usaha yang berbentuk aset baru kembali bertahun-tahun kemudian lewat penyusutan.
Tidak ada satu angka yang berlaku untuk semua usaha, karena kebutuhannya ditentukan panjang siklus kas dan besar pengeluaran harian, bukan oleh jenis usaha. Hitung angkamu sendiri dengan cara ini: jumlahkan pengeluaran kas operasional setahun, bagi 365 untuk mendapat pengeluaran per hari, lalu kalikan dengan panjang siklus konversi kasmu. Pada contoh ilustrasi di artikel ini, Rp1.800.000 per hari dikalikan 17,9 hari menghasilkan kebutuhan Rp32.220.000. Tambahkan cadangan untuk musim ramai kalau usahamu bermusim.
Karena laba dan kas mengukur hal berbeda. Penjualan yang belum tertagih tetap dicatat sebagai penghasilan pada stelsel akrual, sementara uangnya belum masuk. Selain itu ada tiga penyedot kas yang tidak muncul sebagai biaya di laporan laba rugi: uang yang dipakai menambah stok, uang yang mengendap di piutang, dan cicilan pokok pinjaman. Pada contoh ilustrasi di artikel ini, laba Rp5.250.000 berdampingan dengan kas yang justru turun Rp19.750.000, dan selisih Rp25.000.000 itu persis sama dengan jumlah ketiga penyedot tadi.
Tidak selalu, tapi wajib diperiksa penyebabnya. Modal kerja negatif berbahaya kalau terjadi pada usaha yang penjualannya lambat dan piutangnya panjang, karena artinya kewajiban jatuh tempo lebih cepat daripada uang masuk. Sebaliknya, usaha yang menjual tunai dan mendapat tempo panjang dari pemasok bisa hidup nyaman dengan modal kerja bertanda negatif, karena uang pembeli sudah di tangan sebelum tagihan pemasok jatuh tempo. Kuncinya bukan tandanya, melainkan panjang siklus konversi kasnya.
Kerjakan siklusnya dulu, karena hasilnya tidak berbunga dan langsung terasa. Menekan lama penagihan dan lama mengendapnya stok pada contoh ilustrasi di artikel ini membebaskan Rp26.100.000 tanpa satu rupiah pun bunga. Pinjaman tetap masuk akal ketika kebutuhannya nyata dan siklusnya sudah dibereskan, misalnya untuk menambah stok menjelang musim ramai. Kalau siklusnya belum dibereskan, pinjaman cuma menunda masalah sambil menambah cicilan tetap.
Tergantung jenis fasilitas yang kamu ambil, karena bank membedakan pinjaman berdasarkan kebutuhannya. Otoritas Jasa Keuangan menjelaskan bahwa pinjaman untuk kebutuhan modal kerja ditujukan menutupi pembelian persediaan atau membiayai piutang dagang dengan jangka waktu umumnya 1 sampai 3 tahun, sementara pinjaman untuk kebutuhan investasi ditujukan bagi pembelian kios, ruko, mesin, atau kendaraan dengan jangka waktu umumnya lebih dari 3 tahun. Waktu mengajukan, sebutkan peruntukannya secara jujur, karena tenor yang tidak cocok dengan kecepatan uangmu kembali justru menciptakan masalah baru.
Modal kerja bersih sama dengan total aset lancar dikurangi total kewajiban lancar. Aset lancar adalah kas, piutang, persediaan, dan uang muka yang bisa menjadi uang dalam satu tahun, sedangkan kewajiban lancar adalah utang ke pemasok, cicilan yang jatuh tempo dalam dua belas bulan, serta gaji dan tagihan yang belum dibayar. Dalam contoh ilustrasi di artikel ini, aset lancar Rp80.000.000 dikurangi kewajiban lancar Rp50.000.000 menghasilkan modal kerja Rp30.000.000.
Modal kerja adalah bahan bakar, bukan mesin. Selama kamu memperlakukannya sebagai satu angka besar bernama modal, kamu tidak akan pernah tahu kenapa toko yang laku bisa kehabisan uang. Langkah pertama yang paling berguna bukan mencari pinjaman, melainkan duduk sebentar dan menghitung dua angka: modal kerja bersihmu, yaitu aset lancar dikurangi kewajiban lancar, dan panjang siklus konversi kasmu, yaitu lama stok mengendap ditambah lama penagihan dikurangi tempo dari pemasok.
Setelah dua angka itu ada, sisanya jadi keputusan yang gampang. Kalikan pengeluaran kas harianmu dengan panjang siklus untuk tahu berapa modal kerja yang sebenarnya kamu butuhkan. Bandingkan dengan yang kamu punya. Kalau kurang, kerjakan dulu tujuh langkah murah tadi sebelum menyentuh pinjaman, karena hampir selalu ada uang yang sedang tertidur di rak dan di buku tagihan. Terakhir, jaga batas antara modal kerja dan modal investasi seketat mungkin, supaya uang yang seharusnya menebus stok minggu depan tidak berubah jadi mesin yang balik modalnya lima tahun lagi. Cara menyusun disiplin keuangannya dari nol dibahas di panduan cara mengatur keuangan usaha. Kalau kamu ingin membedah angka usahamu sendiri, tanya mentor AI Teman Usaha kapan saja.
Kalau ingin melihat dampaknya ke kebutuhan dana, masukkan angkanya ke kalkulator modal Teman Usaha.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
Content marketing menarik pembeli lewat isi yang berguna, bukan iklan langsung. Pahami jenis kontennya, cara menyusun jadwal, dan cara mengukur hasilnya.
Leasing membuat usahamu bisa memakai alat tanpa membelinya lebih dulu. Pahami cara kerjanya, komponen biaya, hak dan risikonya, serta kapan membeli lebih murah.
Franchise makanan menawarkan usaha kuliner dengan merek yang sudah dikenal. Pahami cara kerja, kisaran modal, keuntungan, risiko, dan tips memilihnya.