YouTube Ads: Panduan Iklan Video untuk UMKM
YouTube Ads dijalankan lewat Google Ads. Pahami enam format iklan, durasi, cara penagihan, penargetan audiens, dan metrik yang penting buat usaha kecil.
Laba ditahan adalah laba yang tidak dibagikan dan tetap tinggal di usaha. Pahami rumusnya, letaknya di neraca, dan kenapa saldonya bukan berarti uang tunai.
Laba ditahan adalah bagian laba bersih yang tidak dibagikan kepada pemilik dan sengaja ditinggalkan di dalam usaha untuk membiayai kegiatan usaha berikutnya. Angkanya bukan hasil satu bulan atau satu tahun saja, melainkan tumpukan seluruh laba dan rugi sejak usahamu berdiri, dikurangi semua uang yang sudah kamu tarik keluar. Di neraca, laba ditahan duduk di sisi kanan sebagai bagian dari ekuitas, bukan di sisi kiri bersama kas dan stok barang. Karena itulah sebuah toko bisa punya laba ditahan Rp77 juta sementara isi rekeningnya cuma Rp18 juta.
Artikel ini membedah laba ditahan khusus untuk pemilik usaha kecil: dari mana angkanya datang, rumus laba ditahan akhir, contoh perhitungan lima periode berturut-turut termasuk satu tahun rugi, letaknya di neraca, kenapa saldo besar tidak sama dengan uang tunai, beda perlakuan antara usaha perorangan yang memakai prive dan PT yang memakai dividen serta cadangan wajib, sampai kapan saldo itu layak dipakai ekspansi dan kapan angkanya menjadi tanda bahaya. Seluruh angka rupiah di sini adalah contoh ilustrasi yang dihitung ulang supaya polanya bisa langsung kamu tiru dengan angka usahamu sendiri.
Setiap akhir periode, laba bersih usahamu menghadapi satu pertanyaan sederhana: dibawa pulang atau ditinggal di usaha? Bagian yang dibawa pulang berhenti menjadi milik usaha. Bagian yang ditinggal itulah yang disebut laba ditahan. Dalam literatur akuntansi, laba ditahan diartikan sebagai laba yang tidak dibagi, yaitu sebagian atau seluruh laba perusahaan yang tidak dibagikan kepada pemilik dalam bentuk dividen, dan justru dipakai lebih dulu untuk menyokong kegiatan bisnis ke depan, seperti dijelaskan dalam materi akuntansi laba ditahan BINUS.
Rumusan resmi dari sisi regulator memakai bahasa yang mirip. Glosarium perpajakan mendefinisikan laba ditahan sebagai akumulasi laba setelah pajak yang tidak dibagikan kepada pemegang saham dalam bentuk dividen dan dipakai membiayai berbagai kepentingan perusahaan. Ada dua kata kunci di situ yang sering terlewat pemilik usaha kecil. Pertama, akumulasi: angkanya menumpuk lintas tahun, bukan mulai dari nol lagi setiap Januari. Kedua, setelah pajak: yang masuk hitungan adalah laba bersih, bukan omzet dan bukan laba kotor.
Supaya laba ditahan bisa dihitung sama sekali, ada satu syarat yang lebih dulu harus kamu penuhi: memisahkan uang usaha dari uang pribadi. Standar akuntansi untuk pelaku usaha kecil di Indonesia menegaskan hal ini. Ikatan Akuntan Indonesia menjelaskan bahwa SAK EMKM memakai konsep entitas bisnis sebagai asumsi dasar, sehingga untuk menyusun laporan keuangan berdasarkan standar itu, entitas harus dapat memisahkan kekayaan pribadi pemilik dari kekayaan dan hasil usaha entitas tersebut. Standar ini berlaku efektif per 1 Januari 2018 dan penerapan lebih awal diperbolehkan.
Konsekuensinya jelas. Kalau uang toko dan uang dapur masih bercampur di satu rekening, kamu tidak akan pernah tahu berapa laba yang benar-benar tertinggal di usaha, karena tidak ada garis yang memisahkan mana penarikan pemilik dan mana belanja usaha. Memulai pembukuan usaha kecil yang sederhana sejak hari pertama, walau cuma di buku tulis tiga kolom, adalah prasyarat teknis sebelum bicara laba ditahan.
Kenapa saldo ini penting? Karena laba ditahan adalah sumber modal termurah yang punya usahamu. Uang ini tidak menagih bunga, tidak minta jaminan, dan tidak membuat kepemilikanmu berkurang. Usaha yang laba ditahannya tumbuh stabil punya bantalan untuk membeli mesin, menambah stok, atau bertahan saat penjualan sepi, tanpa harus lari ke pinjaman. Sebaliknya, usaha yang labanya habis diambil setiap bulan akan selamanya bergantung pada modal luar walaupun sebenarnya untung.
Rumusnya cuma satu baris dan berlaku untuk semua bentuk usaha:
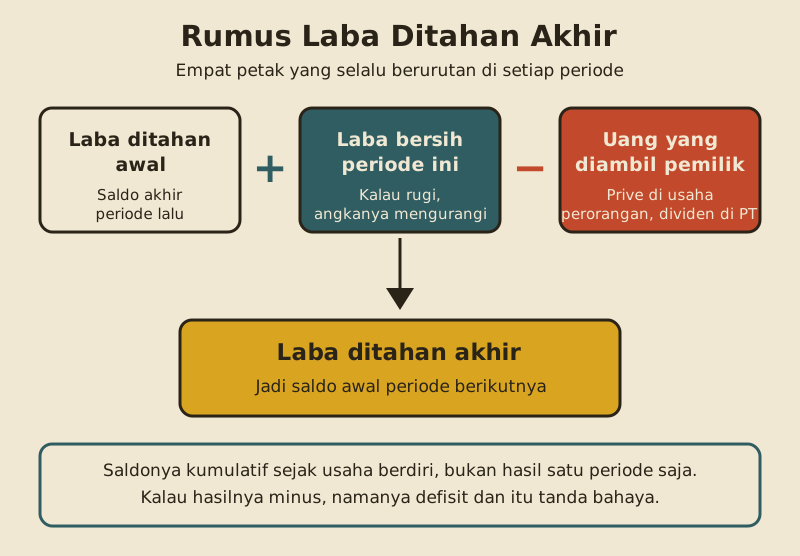
Sekarang kita pakai contoh ilustrasi. Bu Ratih membuka toko bahan kue dengan modal disetor Rp50.000.000 pada awal 2021. Toko ini usaha perorangan, jadi penarikannya dicatat sebagai prive. Tahun ketiga sengaja dibuat rugi supaya kamu lihat efeknya. Ikuti kolom paling kanan, lalu perhatikan bahwa angka itu selalu muncul lagi di kolom paling kiri baris berikutnya.
| Tahun | Laba ditahan awal | Laba bersih | Prive pemilik | Laba ditahan akhir |
|---|---|---|---|---|
| 2021 | Rp0 | Rp42.000.000 | Rp30.000.000 | Rp12.000.000 |
| 2022 | Rp12.000.000 | Rp58.000.000 | Rp36.000.000 | Rp34.000.000 |
| 2023 | Rp34.000.000 | rugi Rp15.000.000 | Rp24.000.000 | minus Rp5.000.000 |
| 2024 | minus Rp5.000.000 | Rp67.000.000 | Rp30.000.000 | Rp32.000.000 |
| 2025 | Rp32.000.000 | Rp81.000.000 | Rp36.000.000 | Rp77.000.000 |
| Total 5 tahun | tidak dijumlah | Rp233.000.000 | Rp156.000.000 | Rp77.000.000 |
Ada tiga hal yang bisa kamu baca dari tabel itu. Pertama, baris 2021: nol ditambah Rp42.000.000 dikurangi Rp30.000.000 menghasilkan Rp12.000.000. Pola yang sama berulang di setiap baris. Kedua, baris 2023 menunjukkan kombinasi paling berbahaya, yaitu rugi Rp15.000.000 tetapi pemiliknya tetap menarik Rp24.000.000, sehingga saldo Rp34.000.000 tergerus jadi minus Rp5.000.000 dalam satu tahun. Ketiga, baris total membuktikan sifat kumulatifnya: akumulasi laba bersih lima tahun Rp233.000.000 dikurangi akumulasi prive Rp156.000.000 hasilnya persis Rp77.000.000, sama dengan saldo akhir 2025. Kalau dua angka ini tidak cocok, pasti ada catatan yang bocor.
Laba ditahan akhir = laba ditahan awal + laba bersih periode berjalan - uang yang diambil pemilik. Prive dan dividen sama-sama masuk ke pos pengurang itu. Karena saldonya kumulatif, satu tahun rugi yang dibarengi penarikan besar bisa menghapus hasil dua tahun sebelumnya.
Neraca punya dua sisi yang jumlahnya selalu sama. Sisi kiri berisi aset, yaitu bentuk harta usahamu: kas, piutang, persediaan, peralatan. Sisi kanan berisi liabilitas dan ekuitas, yaitu asal dana yang membiayai harta itu. Laba ditahan berada di sisi kanan, di dalam kelompok ekuitas, bersama modal yang disetor pemilik. Materi akuntansi BINUS menyebutnya secara harfiah: laba ditahan dalam penyajian neraca ada pada posisi pasiva di bawah kelompok akun modal.
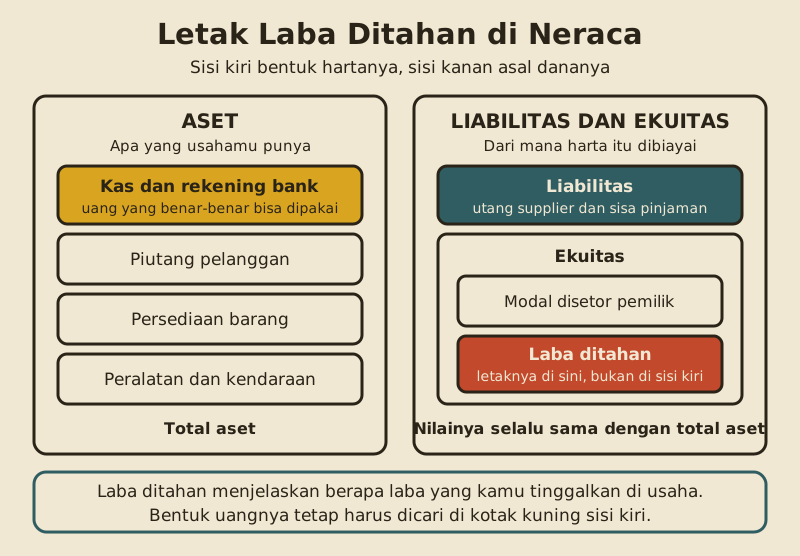
Begini neraca ringkas toko Bu Ratih pada 31 Desember 2025, tetap memakai angka contoh ilustrasi yang sama. Perhatikan pos laba ditahan Rp77.000.000 dan bandingkan dengan pos kas.
| Aset | Nilai | Liabilitas dan ekuitas | Nilai |
|---|---|---|---|
| Kas dan rekening bank | Rp18.000.000 | Utang ke supplier | Rp32.000.000 |
| Piutang pelanggan reseller | Rp26.000.000 | Sisa cicilan pinjaman | Rp20.000.000 |
| Persediaan barang | Rp64.000.000 | Modal disetor pemilik | Rp50.000.000 |
| Peralatan dan kendaraan | Rp71.000.000 | Laba ditahan | Rp77.000.000 |
| Total aset | Rp179.000.000 | Total liabilitas dan ekuitas | Rp179.000.000 |
Kedua sisi bertemu di Rp179.000.000. Total liabilitas Rp52.000.000 ditambah total ekuitas Rp127.000.000, yang terdiri atas modal disetor Rp50.000.000 dan laba ditahan Rp77.000.000, menghasilkan angka yang sama dengan total aset. Kalau neracamu tidak seimbang, jangan memaksakan angka laba ditahan supaya pas, karena biasanya masalahnya ada di pencatatan lain. Cara menyusun ketiga laporan dan mengunci angkanya satu sama lain dibahas lengkap di panduan laporan keuangan usaha kecil.
Perubahan laba ditahan dari tahun ke tahun sebenarnya punya laporan tersendiri, yaitu laporan perubahan ekuitas. Untuk perseroan terbatas, laporan itu bahkan wajib. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas pada Pasal 66 mengharuskan laporan tahunan memuat laporan keuangan yang sekurang-kurangnya terdiri atas neraca, laporan laba rugi, laporan arus kas, dan laporan perubahan ekuitas beserta catatannya. Untuk usaha perorangan, kamu tidak perlu seformal itu, cukup satu tabel lima kolom seperti contoh di bagian sebelumnya.
Inilah kesalahpahaman terbesar soal laba ditahan, dan biayanya mahal. Banyak pemilik usaha melihat saldo Rp77.000.000 di neraca lalu menyimpulkan ada uang segitu yang siap dipakai. Padahal laba ditahan bukan rekening. Laba ditahan adalah catatan tentang berapa laba yang tidak kamu ambil, bukan catatan tentang di mana laba itu sekarang berada. Uangnya sudah lama berubah bentuk.
Tabel berikut membandingkan posisi toko Bu Ratih saat baru buka dengan posisinya lima tahun kemudian, memakai angka contoh ilustrasi yang sama. Kolom perubahan menunjukkan ke mana laba yang ditahan itu benar-benar pergi.
| Pos | 1 Jan 2021 | 31 Des 2025 | Perubahan |
|---|---|---|---|
| Kas dan rekening bank | Rp12.000.000 | Rp18.000.000 | naik Rp6.000.000 |
| Piutang pelanggan | Rp0 | Rp26.000.000 | naik Rp26.000.000 |
| Persediaan barang | Rp23.000.000 | Rp64.000.000 | naik Rp41.000.000 |
| Peralatan dan kendaraan | Rp15.000.000 | Rp71.000.000 | naik Rp56.000.000 |
| Total aset | Rp50.000.000 | Rp179.000.000 | naik Rp129.000.000 |
| Utang supplier dan pinjaman | Rp0 | Rp52.000.000 | naik Rp52.000.000 |
| Modal disetor pemilik | Rp50.000.000 | Rp50.000.000 | tetap |
| Laba ditahan | Rp0 | Rp77.000.000 | naik Rp77.000.000 |
Baca alurnya pelan-pelan. Aset toko naik Rp129.000.000 dalam lima tahun. Kenaikan itu dibiayai dua sumber: tambahan utang Rp52.000.000 dan laba ditahan Rp77.000.000, dan Rp52.000.000 ditambah Rp77.000.000 memang tepat Rp129.000.000. Namun dari Rp129.000.000 tambahan aset itu, yang berwujud kas cuma Rp6.000.000. Sisanya menjelma menjadi stok barang Rp41.000.000, piutang pelanggan Rp26.000.000, dan peralatan Rp56.000.000. Laba ditahannya nyata, uang tunainya tidak ada di laci.
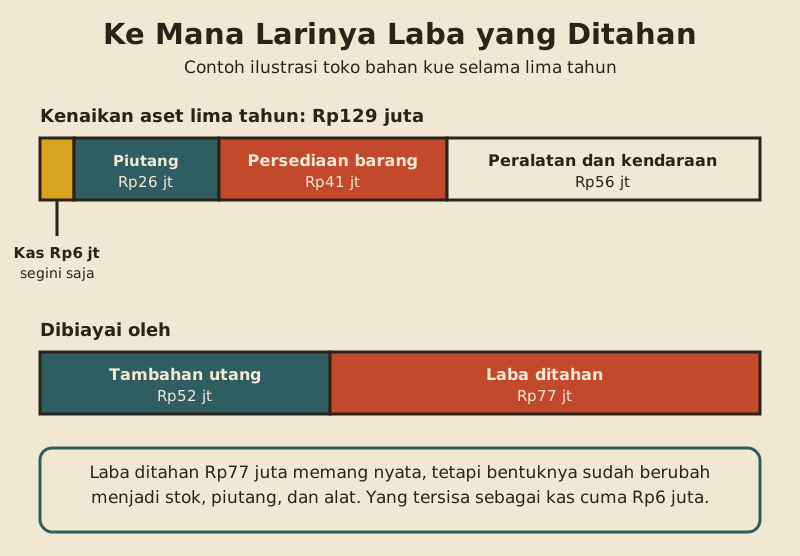
Kesalahan klasik: pemilik melihat laba ditahan Rp77.000.000 lalu berani memesan barang senilai Rp60.000.000 dengan tempo satu bulan. Saat jatuh tempo, kas yang ada cuma Rp18.000.000 dan piutang belum tertagih. Sebelum berkomitmen, cek kemampuan bayar lewat proyeksi arus kas usaha mingguan, bukan lewat saldo di neraca.
Kalau kamu ingin tahu berapa uang yang sebenarnya bisa diputar, hitungan yang tepat bukan laba ditahan melainkan modal kerja, yaitu aset lancar dikurangi liabilitas jangka pendek. Laba ditahan menjawab pertanyaan "berapa laba yang sudah aku tanam kembali", sedangkan modal kerja menjawab "berapa yang bisa aku pakai bulan ini". Dua pertanyaan berbeda, dua angka berbeda.
Mekanisme menahan laba berbeda tergantung badan usahamu, dan bedanya bukan sekadar istilah. Di usaha perorangan, warung, atau UD, kamu bebas menentukan berapa yang ditarik dan kapan. Tidak ada rapat, tidak ada persetujuan, tidak ada batas minimum yang harus ditinggal. Kebebasan itu enak sekaligus berbahaya, karena tidak ada rem struktural yang mencegahmu menguras usaha sendiri seperti pada baris 2023 di tabel tadi.
Di perseroan terbatas, aturannya jauh lebih ketat dan tertulis dalam undang-undang. Ada tiga ketentuan yang perlu kamu tahu.
Perhatikan implikasinya. Di PT, kalau saldo labamu masih negatif, dividen tidak boleh dibagikan sama sekali. Laba tahun berjalan harus dipakai lebih dulu untuk menutup akumulasi kerugian tahun-tahun sebelumnya. Ini persis pengaman yang tidak dimiliki usaha perorangan. Ketentuan mirip juga berlaku untuk dividen interim pada Pasal 72, yang hanya boleh dibagikan kalau kekayaan bersih perseroan tidak menjadi lebih kecil daripada modal ditempatkan dan disetor ditambah cadangan wajib, dan harus dikembalikan pemegang saham jika ternyata perseroan merugi di akhir tahun buku.
Contoh ilustrasi untuk PT dengan modal ditempatkan dan disetor Rp100.000.000. Cadangan wajib minimumnya adalah 20 persen dari angka itu, yaitu Rp20.000.000. Misalkan cadangan yang sudah terkumpul baru Rp8.000.000, laba ditahan awal Rp150.000.000, dan laba bersih tahun berjalan Rp200.000.000. RUPS memutuskan menyisihkan Rp12.000.000 ke cadangan sehingga cadangan genap Rp20.000.000, lalu membagikan dividen Rp100.000.000. Laba ditahan akhirnya menjadi Rp150.000.000 ditambah Rp200.000.000 dikurangi Rp12.000.000 dikurangi Rp100.000.000, hasilnya Rp238.000.000. Total saldo laba perusahaan adalah Rp238.000.000 ditambah cadangan Rp20.000.000, yaitu Rp258.000.000.
| Aspek | Usaha perorangan atau UD | Perseroan terbatas |
|---|---|---|
| Nama pos penarikan | Prive | Dividen |
| Siapa yang memutuskan | Pemilik sendiri, kapan saja | RUPS, sesuai Pasal 71 ayat (1) |
| Batas minimum yang wajib ditinggal | Tidak ada | Cadangan sampai paling sedikit 20 persen modal ditempatkan dan disetor |
| Boleh membagi saat saldo laba negatif | Tidak dilarang aturan, tetapi menggerus usaha | Dilarang, dividen hanya boleh saat saldo laba positif |
| Nama pos di neraca | Ekuitas pemilik atau modal pemilik | Saldo laba, dipecah menjadi cadangan dan laba ditahan |
| Kewajiban laporan formal | Tidak diwajibkan undang-undang | Laporan tahunan wajib memuat laporan perubahan ekuitas |
Satu catatan untuk bentuk usaha yang makin banyak dipakai UMKM, yaitu perseroan perorangan. Bentuk ini badan hukum tetapi dimiliki satu orang, sehingga tidak ada RUPS dalam pengertian biasa. Yang tetap melekat adalah kewajiban administratifnya: Peraturan Pemerintah Nomor 8 Tahun 2021 pada Pasal 10 mewajibkan perseroan perorangan membuat laporan keuangan dan melaporkannya secara elektronik kepada Menteri paling lambat enam bulan setelah akhir periode akuntansi berjalan, memuat laporan posisi keuangan, laporan laba rugi, serta catatan atas laporan keuangan tahun berjalan. Pasal 12 menyebut sanksi bila laporan itu tidak disampaikan, mulai dari teguran tertulis, penghentian hak akses layanan, sampai pencabutan status badan hukum. Detail bentuk usahanya dibahas terpisah di panduan PT perorangan.
Menahan laba bukan tujuan akhir. Uang yang mengendap tanpa rencana sama saja dengan modal menganggur. Pertanyaannya bukan "berapa yang harus ditahan" melainkan "untuk apa saldo ini nantinya dipakai". Sebelum memakainya untuk ekspansi, tiga syarat berikut sebaiknya terpenuhi lebih dulu.
Syarat pertama, kasmu memang ada. Ini kembali ke bagian sebelumnya. Cek dulu berapa kas yang bisa dicairkan tanpa mengganggu belanja rutin, bukan berapa saldo laba ditahan di neraca. Kalau laba ditahan Rp77.000.000 tetapi kas cuma Rp18.000.000, ruang ekspansimu adalah Rp18.000.000 dikurangi kebutuhan operasional bulan itu, bukan Rp77.000.000.
Syarat kedua, dana darurat usaha sudah terisi. Sisihkan lebih dulu kas yang cukup untuk menutup biaya tetap beberapa bulan ke depan seperti sewa, gaji, dan listrik, supaya satu bulan sepi tidak langsung memaksamu berutang. Baru sisanya boleh dipertimbangkan untuk ekspansi.
Syarat ketiga, kamu tahu titik impas dari rencana barunya. Cabang baru, mesin baru, atau lini produk baru membawa biaya tetap baru. Hitung dulu berapa yang harus terjual supaya rencana itu menutup biayanya sendiri lewat perhitungan break even point. Kalau target jualnya terasa tidak masuk akal dengan kapasitas dan lokasimu, tahan dulu rencananya.
| Kondisi saldo | Artinya | Yang sebaiknya kamu lakukan |
|---|---|---|
| Naik stabil beberapa periode | Usaha menghasilkan laba dan penarikan pemilik terkendali | Susun rencana pemakaian, jangan biarkan mengendap tanpa tujuan |
| Naik tetapi kas justru menipis | Laba tersedot ke piutang dan stok yang lambat berputar | Perketat penagihan dan kurangi stok mati sebelum ekspansi |
| Datar padahal laba rugi untung | Penarikan pemilik menyerap hampir semua laba | Tetapkan batas prive bulanan yang tetap, sisanya ditahan |
| Turun tanpa ada rugi | Penarikan melebihi laba periode berjalan | Setop penarikan tambahan sampai saldo pulih |
| Negatif atau defisit | Akumulasi rugi dan penarikan sudah melampaui seluruh laba yang pernah dibukukan | Hentikan prive, benahi margin, pertimbangkan menyuntik modal baru |
Baris terakhir tabel itu perlu penjelasan tambahan. Laba ditahan negatif, yang sering disebut defisit atau akumulasi kerugian, berarti sejak berdiri usahamu sudah membuang lebih banyak daripada yang dihasilkan. Kalau nilainya melampaui modal disetor, ekuitas totalmu ikut negatif dan artinya seluruh aset usaha sebenarnya sudah menjadi hak pemberi utang, bukan hakmu lagi. Bagi PT, kondisi ini langsung mengunci pembagian dividen sampai saldo laba kembali positif.
Jalan keluarnya jarang datang dari satu langkah tunggal. Yang paling cepat berpengaruh biasanya menghentikan penarikan pemilik sementara waktu, lalu memperbaiki margin dengan meninjau ulang harga dan biaya. Setelah itu baru bicara soal menyuntik modal baru atau merestrukturisasi utang. Kebiasaan meninjau angka ini setiap bulan, bukan setahun sekali saat mau lapor pajak, dibahas lebih jauh di panduan cara mengatur keuangan usaha.
Tidak. Laba ditahan adalah pos ekuitas di sisi kanan neraca yang mencatat berapa laba yang tidak kamu ambil, sedangkan kas adalah aset di sisi kiri yang mencatat uang yang benar-benar tersedia. Laba yang ditahan biasanya sudah berubah wujud menjadi stok barang, piutang pelanggan, atau peralatan. Karena itu saldo laba ditahan Rp77 juta bisa berdampingan dengan kas Rp18 juta di neraca yang sama.
Laba ditahan akhir sama dengan laba ditahan awal ditambah laba bersih periode berjalan dikurangi uang yang diambil pemilik. Di usaha perorangan pengurangnya bernama prive, di PT bernama dividen. Bila periode berjalan rugi, angka laba bersihnya negatif sehingga mengurangi saldo. Hasil akhir satu periode otomatis menjadi saldo awal periode berikutnya.
Punya, walaupun istilahnya sering berbeda. Pada usaha perorangan, saldo itu biasanya tergabung dalam pos modal pemilik atau ekuitas pemilik, dan berkurang setiap kali ada prive. Isinya tetap sama, yaitu akumulasi laba yang tidak ditarik keluar. Syaratnya cuma satu: uang usaha dan uang pribadi harus dipisah, karena tanpa pemisahan itu tidak ada cara menghitung berapa yang benar-benar tertinggal di usaha.
Artinya akumulasi kerugian ditambah penarikan pemilik sudah melebihi seluruh laba yang pernah dibukukan sejak usaha berdiri. Kondisi ini disebut defisit. Kalau nilainya sampai melampaui modal disetor, ekuitas total ikut negatif, yang berarti seluruh aset usaha secara hitungan sudah menjadi hak pemberi utang. Langkah pertama yang paling masuk akal adalah menghentikan penarikan pemilik sampai saldonya pulih.
Keduanya sama-sama berada di kelompok ekuitas dan berasal dari laba yang tidak dibagikan, tetapi cadangan adalah bagian yang sudah dikunci penggunaannya. UU 40/2007 Pasal 70 mewajibkan perseroan menyisihkan laba bersih untuk cadangan sampai mencapai paling sedikit 20 persen dari modal yang ditempatkan dan disetor. Selama cadangan belum mencapai jumlah itu, cadangan hanya boleh dipakai menutup kerugian yang tidak dapat dipenuhi cadangan lain.
Tidak ada angka baku yang berlaku untuk semua usaha. Yang lebih berguna adalah menghitung mundur dari kebutuhan: berapa dana darurat yang ingin kamu punya, berapa belanja alat yang direncanakan tahun depan, dan berapa tambahan modal kerja yang dibutuhkan kalau penjualan naik. Jumlahkan kebutuhan itu, lalu tetapkan prive bulanan yang tetap dan realistis di luar angka tersebut, supaya penarikan tidak lagi bergantung pada suasana hati.
Saldo akhirnya muncul di neraca atau laporan posisi keuangan, di kelompok ekuitas. Perubahannya selama satu periode muncul di laporan perubahan ekuitas. Angka laba bersih yang menjadi penambahnya datang dari laporan laba rugi. Untuk usaha kecil, satu tabel lima kolom berisi saldo awal, laba bersih, prive, dan saldo akhir sudah cukup menggantikan laporan perubahan ekuitas yang formal.
Laba ditahan adalah laba yang tidak kamu ambil dan tetap bekerja di dalam usaha. Rumusnya sederhana dan tidak berubah: laba ditahan awal ditambah laba bersih periode berjalan dikurangi uang yang diambil pemilik. Letaknya di sisi kanan neraca sebagai bagian ekuitas, dan sifatnya kumulatif sejak usaha berdiri, sehingga satu tahun rugi yang dibarengi penarikan besar bisa menghapus hasil beberapa tahun sebelumnya seperti pada contoh ilustrasi toko Bu Ratih.
Satu hal yang paling perlu kamu ingat: saldo besar di pos laba ditahan bukan tanda ada uang menganggur. Uang itu hampir selalu sudah berubah menjadi stok, piutang, dan peralatan. Sebelum memakainya untuk ekspansi, cek kasnya dulu, pastikan dana darurat terisi, dan hitung titik impas rencana barunya. Untuk PT, ada rambu tambahan dari UU 40/2007: cadangan wajib sampai paling sedikit 20 persen modal ditempatkan dan disetor, serta larangan membagi dividen saat saldo laba masih negatif. Usaha perorangan tidak punya rambu itu, jadi kamulah yang harus memasangnya sendiri lewat batas prive bulanan yang disiplin.
Kalau kamu masih bingung memisahkan prive dari biaya usaha atau menyusun tabel perubahan ekuitas versi sederhana, kamu bisa ngobrol dengan mentor AI Teman Usaha kapan saja, gratis. Untuk merinci kebutuhan dana sebelum memutuskan ekspansi, coba dulu kalkulator modal usaha Teman Usaha.
Artikel disusun dan diperiksa tim redaksi Teman Usaha. Rujukan resmi dicek sebelum terbit. Tentang tim kami · Kebijakan editorial
YouTube Ads dijalankan lewat Google Ads. Pahami enam format iklan, durasi, cara penagihan, penargetan audiens, dan metrik yang penting buat usaha kecil.
Modal kerja adalah uang yang membuat usaha tetap berjalan sehari-hari. Pahami rumusnya, siklus kasnya, tanda modal kerja menipis, dan cara menambalnya.
Hak cipta lahir otomatis saat karya diwujudkan, pencatatan bukan syarat. Pahami apa yang dilindungi, jangka waktunya, dan bedanya dari merek dagang.