SEO Adalah: Panduan Dasar Mesin Pencari untuk Pemilik Usaha
SEO adalah cara membuat usahamu muncul di pencarian tanpa membayar iklan. Pahami bedanya dari iklan berbayar, tiga pilarnya, dan cara mengukurnya gratis.
Pinjaman online bisa menolong arus kas, bisa juga menjerat. Pahami cara mengecek izin OJK, membaca bunga dan biaya, serta membandingkannya dengan KUR.
Pinjaman online yang berizin OJK dan pinjaman online ilegal adalah dua produk berbeda, bukan dua nama untuk barang yang sama. Yang berizin punya badan hukum yang bisa kamu cek di daftar resmi, batas bunga yang tertulis hitam di atas putih, dan aturan penagihan yang mengikat. Yang ilegal tidak punya satu pun dari ketiganya. Jadi pertanyaan pertama sebelum kamu meminjam bukan "berapa bunganya", melainkan "perusahaan ini ada di daftar OJK atau tidak".
Panduan ini ditulis untuk pemilik usaha kecil yang sedang menimbang pinjaman online sebagai modal. Isinya: beda pinjaman berizin dan pinjaman ilegal, cara mengecek status izin dalam lima menit, batas maksimum bunga dan denda beserta angka persisnya, cara mengubah bunga harian jadi biaya setara setahun supaya bisa dibandingkan apel dengan apel, perbandingan jujur dengan KUR yang jauh lebih murah, tanda-tanda pinjaman ilegal, dan langkah yang bisa diambil kalau kamu atau orang di sekitarmu sudah terlanjur terjerat. Artikel ini tidak merekomendasikan platform mana pun dan tidak menjanjikan pengajuanmu bakal disetujui.
Nama resmi layanan ini panjang: Layanan Pendanaan Bersama Berbasis Teknologi Informasi, disingkat LPBBTI. Di pasar orang menyebutnya fintech lending atau peer to peer lending. OJK sendiri memakai dua istilah yang sengaja dibedakan. Dalam Siaran Pers Nomor SP 76/OJK/GKPB/V/2025, Kepala Eksekutif Agusman menyatakan bahwa penetapan batas maksimum manfaat ekonomi ditujukan demi memberikan pelindungan kepada masyarakat dari suku bunga tinggi sekaligus membedakan pinjaman online legal (Pindar) dengan yang ilegal (Pinjol). Jadi ketika kamu membaca kata "pindar", yang dimaksud adalah yang berizin.
Dasar hukumnya jelas. Peraturan Otoritas Jasa Keuangan Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi Pasal 10 ayat (1) menyatakan bahwa Penyelenggara yang melaksanakan kegiatan usaha LPBBTI wajib terlebih dahulu memperoleh izin usaha dari Otoritas Jasa Keuangan. Kata kuncinya "terlebih dahulu". Aplikasi yang beroperasi tanpa izin itu bukan sekadar belum lengkap berkasnya, melainkan memang berada di luar sistem pengawasan.
Jumlahnya juga terbatas dan bisa dihitung. Pada halaman Direktori LPBBTI per 31 Maret 2026, OJK menulis bahwa sampai dengan 31 Maret 2026, total jumlah penyelenggara LPBBTI atau Fintech P2PL yang berizin di OJK adalah sebanyak 95 perusahaan. Sembilan puluh lima, bukan ribuan. Kalau nama yang menawarkan pinjaman ke kamu tidak ada di daftar sependek itu, jawabannya sudah selesai sebelum kamu sempat membaca syarat dan ketentuannya.
| Yang Diperiksa | Berizin OJK | Tanpa Izin |
|---|---|---|
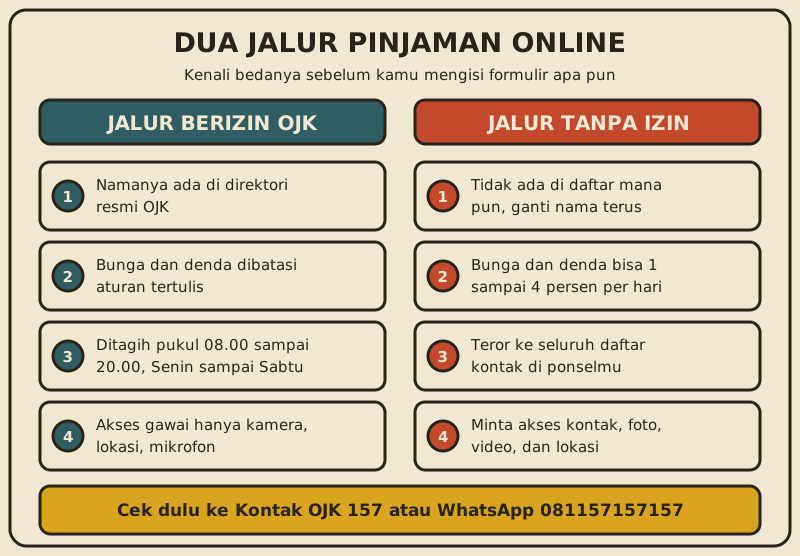
| Identitas perusahaan | Nama badan hukum tercantum di direktori resmi OJK | Hanya nama aplikasi, sering berganti tiap beberapa bulan |
| Cara menawarkan | Butuh persetujuan lebih dulu untuk menghubungi lewat saluran pribadi | Tiba-tiba masuk lewat SMS atau WhatsApp tanpa kamu pernah mendaftar |
| Batas bunga dan biaya | Dibatasi aturan tertulis dan diawasi | Tidak ada batas, ditentukan sepihak |
| Akses ke ponselmu | Hanya kamera, lokasi, dan mikrofon | Meminta daftar kontak, foto, dan video |
| Cara menagih | Ada batas hari, jam, tempat, dan larangan mempermalukan | Teror, intimidasi, dan menghubungi orang lain di daftar kontakmu |
| Kalau ada masalah | Ada layanan pengaduan dan alamat kantor yang jelas | Tidak ada layanan pengaduan dan identitas kantor yang jelas |
Perhatikan baris terakhir. Bagi pemilik usaha, itu baris yang paling menentukan. Selama ada saluran pengaduan resmi, sengketa masih bisa diselesaikan. Begitu tidak ada, kamu berhadapan dengan pihak yang bisa mengubah aturan main kapan saja dan kamu tidak punya tempat mengadu selain kepolisian.
Pengecekan ini butuh lima menit dan tidak perlu aplikasi tambahan. Lakukan sebelum kamu memasukkan nomor KTP, bukan sesudah dana cair.
Surat Edaran Otoritas Jasa Keuangan Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi, pada bagian keterbukaan informasi, menyebutkan bahwa Penyelenggara hanya dapat mengakses, memperoleh, menyimpan, mengelola, memproses, dan/atau menggunakan Data Pribadi Pengguna setelah mendapatkan persetujuan dari Pengguna, dan bahwa Penyelenggara hanya dapat mengakses kamera, lokasi, dan mikrofon pada gawai milik Pengguna. Tiga izin itu saja. Permintaan akses ke daftar kontak dan galeri tidak masuk daftar yang diperbolehkan.
Satu catatan soal cara mereka menghubungi kamu. Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan Pasal 39 ayat (1) melarang pelaku usaha jasa keuangan menawarkan produk lewat sarana komunikasi pribadi tanpa persetujuan calon konsumen. Kalaupun sudah ada persetujuan, ayat (4) huruf a membatasi komunikasinya hanya pada hari Senin sampai Sabtu di luar hari libur nasional, pukul 08.00 sampai 18.00 waktu setempat. Artinya tawaran pinjaman yang menyelinap ke WhatsApp kamu tengah malam, tanpa pernah kamu setujui, sudah gagal di ujian paling dasar.
Urutan yang benar adalah cek izin dulu, baru bicara bunga. Nama badan hukum yang tidak ada di direktori OJK membuat semua pertanyaan berikutnya kehilangan arti, karena tidak ada aturan apa pun yang bisa kamu pegang saat terjadi masalah.
Ini bagian yang paling sering dilewati orang, padahal isinya angka yang bisa langsung kamu pakai menawar dan membandingkan. Aturannya ada di Surat Edaran Otoritas Jasa Keuangan Nomor 19/SEOJK.06/2025, yang berlaku sejak 31 Juli 2025 dan mencabut surat edaran sebelumnya.
Pertama, pahami dulu apa yang dihitung. Yang dibatasi disebut manfaat ekonomi, dan isinya bukan cuma bunga. Menurut surat edaran itu, manfaat ekonomi mencakup bunga, margin, atau bagi hasil; biaya administrasi, biaya komisi, fee platform, atau ujrah yang setara; serta biaya lainnya. Yang tidak dihitung sebagai manfaat ekonomi cuma tiga: denda keterlambatan, biaya tanda tangan elektronik bersertifikat, dan pajak. Jadi trik memindahkan beban dari "bunga" ke "biaya layanan" tidak menolong penyelenggara, karena keduanya masuk keranjang yang sama.
Kedua, batasnya berbeda menurut jenis pendanaan dan panjang tenor. Untuk pemilik usaha, jenis yang relevan adalah pendanaan produktif, dan batasnya memang lebih longgar untuk tenor pendek.
| Jenis Pendanaan | Nilai Pendanaan | Tenor | Batas Maksimum per Hari |
|---|---|---|---|
| Produktif | Sampai dengan Rp50.000.000 | Sampai dengan 6 bulan | 0,275% |
| Produktif | Sampai dengan Rp50.000.000 | Di atas 6 bulan | 0,1% |
| Produktif | Lebih besar dari Rp50.000.000 | Semua tenor | 0,1% |
| Konsumtif | Semua nilai | Sampai dengan 6 bulan | 0,3% |
| Konsumtif | Semua nilai | Di atas 6 bulan | 0,2% |
Ketiga, denda keterlambatan punya tabel sendiri dengan angka yang persis sama. Pendanaan produktif sampai Rp50.000.000 dengan tenor sampai 6 bulan dikenai denda paling tinggi 0,275% per hari kalender, tenor di atas 6 bulan 0,1% per hari, dan pendanaan di atas Rp50.000.000 dikenai 0,1% per hari untuk semua tenor. Pendanaan konsumtif dikenai 0,3% per hari untuk tenor sampai 6 bulan dan 0,2% per hari untuk tenor di atas itu. Perhatikan bahwa denda dihitung dari nilai pendanaan di perjanjian, bukan dari sisa tunggakan, sehingga telat sebulan pada pinjaman produktif tenor pendek bisa menambah beban sekitar 8,25% dari pokok.
Keempat, ada pagar terakhir yang penting kamu ingat. Surat edaran yang sama menegaskan bahwa seluruh manfaat ekonomi dan denda keterlambatan yang dapat dikenakan kepada Pengguna tidak melebihi 100% dari nilai pendanaan yang tercantum dalam perjanjian. Pinjaman Rp10.000.000 secara aturan tidak boleh berubah jadi tagihan Rp45.000.000, seburuk apa pun keterlambatannya. Pagar ini tidak berlaku pada pemberi pinjaman ilegal, karena mereka memang tidak tunduk pada aturannya.
Kelima, ada batas nilai. Batas maksimum pendanaan konsumtif dan produktif kepada setiap penerima dana adalah Rp2.000.000.000. Khusus pendanaan produktif, penyelenggara dapat melampaui batas itu sampai Rp5.000.000.000 sepanjang kualitas pendanaan macetnya maksimal 5% dalam enam bulan terakhir dan sedang tidak dikenai sanksi pembatasan atau pembekuan kegiatan usaha oleh OJK. Kalau kamu meminjam untuk beberapa badan usaha yang arus kasnya sama atau punya hubungan afiliasi, jumlah totalnya dihitung sebagai satu.
Angka di tabel itu batas atas, bukan tarif yang pasti dikenakan. Penyelenggara boleh menetapkan jauh di bawahnya, dan pada praktiknya banyak yang begitu. Gunanya tabel ini adalah sebagai alat ukur: begitu penawaran yang kamu terima menyentuh atau melewati batasnya, kamu punya alasan kuat untuk mundur dan mencari sumber modal lain.
Masalah terbesar pinjaman harian bukan bunganya, melainkan satuannya. "Nol koma dua persen per hari" terdengar seperti angka kecil karena otak kita terbiasa membaca bunga dalam satuan tahun. Selama satuannya tidak disamakan, kamu tidak sedang membandingkan apa pun.
Kabar baiknya, rumus penyeragamannya sudah ditulis di aturannya sendiri. Surat Edaran Nomor 19/SEOJK.06/2025 memberi contoh perhitungan yang bisa kamu tiru persis.
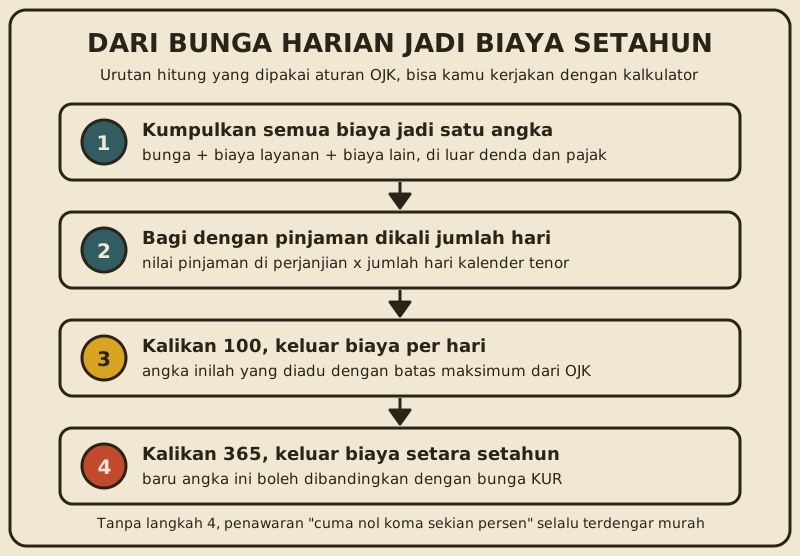
Contoh dalam surat edaran itu memakai pendanaan produktif senilai Rp50.000.000 dengan tenor 5 bulan atau 150 hari. Rinciannya: bunga Rp1.000.000, biaya administrasi Rp200.000, dan biaya lainnya Rp50.000, sehingga total manfaat ekonominya Rp1.250.000. Persentasenya dihitung sebagai total manfaat ekonomi dibagi hasil kali nilai pendanaan dengan tenor, yaitu Rp1.250.000 dibagi Rp50.000.000 dikali 150, lalu dikali 100%, hasilnya 0,017% per hari. Angka itu memenuhi batas maksimum 0,275% per hari.
Sekarang lanjutkan satu langkah yang tidak ada di surat edaran, tapi wajib kamu kerjakan sendiri: kalikan 365. Biaya 0,017% per hari setara sekitar 6,2% per tahun. Ternyata murah. Tapi coba pakai rumus yang sama pada penawaran yang menempel di batas atas, dan hasilnya berubah total.
| Biaya per Hari | Berlaku untuk | Setara Sebulan (30 hari) | Setara Setahun (365 hari) |
|---|---|---|---|
| 0,017% | Contoh nyata dalam surat edaran OJK | 0,51% | 6,2% |
| 0,1% | Batas atas produktif, tenor di atas 6 bulan | 3% | 36,5% |
| 0,2% | Batas atas konsumtif, tenor di atas 6 bulan | 6% | 73% |
| 0,275% | Batas atas produktif, tenor 6 bulan ke bawah | 8,25% | 100,4% |
| 0,3% | Batas atas konsumtif, tenor 6 bulan ke bawah | 9% | 109,5% |
| 1% sampai 4% | Rentang yang disebut OJK pada pinjaman ilegal | 30% sampai 120% | 365% sampai 1.460% |
Dua catatan supaya kamu tidak salah membaca tabel di atas. Pertama, kolom setahun pada baris 0,275% dan 0,3% adalah angka penyetaraan, bukan kontrak dua belas bulan, karena tarif itu memang cuma boleh dipakai untuk tenor enam bulan ke bawah. Gunanya semata supaya bisa disandingkan dengan bunga pinjaman lain yang selalu dikutip per tahun. Kedua, kolom itu memakai perkalian lurus tanpa bunga berbunga, sehingga sifatnya konservatif dan tetap masuk akal untuk perbandingan kasar.
Ada satu jebakan lagi yang tidak kelihatan di rumus mana pun: biaya yang dipotong di muka. Kalau pinjaman tertulis Rp10.000.000 tapi yang masuk rekening Rp9.500.000 karena biaya layanan langsung dipotong, kamu membayar bunga atas Rp10.000.000 sementara yang benar-benar bisa kamu putar cuma Rp9.500.000. Biaya efektif yang kamu tanggung otomatis lebih tinggi dari angka di brosur. Selalu tanyakan berapa rupiah persis yang akan mendarat di rekening, lalu hitung ulang. Cara memasukkan beban cicilan ke proyeksi kas dibahas terpisah di panduan arus kas usaha.
Pinjaman online berizin punya satu keunggulan nyata: cepat dan syaratnya ringan. Tapi kecepatan itu ada harganya, dan harganya terlihat jelas begitu disandingkan dengan Kredit Usaha Rakyat. Ketentuannya diatur di Peraturan Menteri Koordinator Bidang Perekonomian Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat, yang berlaku sejak 13 Januari 2026 dan mencabut Permenko Nomor 1 Tahun 2022.
Angkanya sebagai berikut. Pasal 30 menetapkan suku bunga atau marjin KUR super mikro sebesar 3% efektif per tahun, dengan plafon paling banyak Rp10.000.000. Pasal 37 mengatur KUR mikro, yaitu plafon di atas Rp10.000.000 sampai Rp100.000.000: sebesar 6% efektif per tahun untuk sektor produksi atau perdagangan berorientasi ekspor, sedangkan untuk sektor perdagangan yang tidak berorientasi ekspor dikenai 6% pada akad pertama dan 7% pada akad kedua. KUR kecil dengan plafon di atas Rp100.000.000 sampai Rp500.000.000 dikenai 6% sampai 9% tergantung akad ke berapa, dengan batas paling tinggi 9% efektif per tahun.
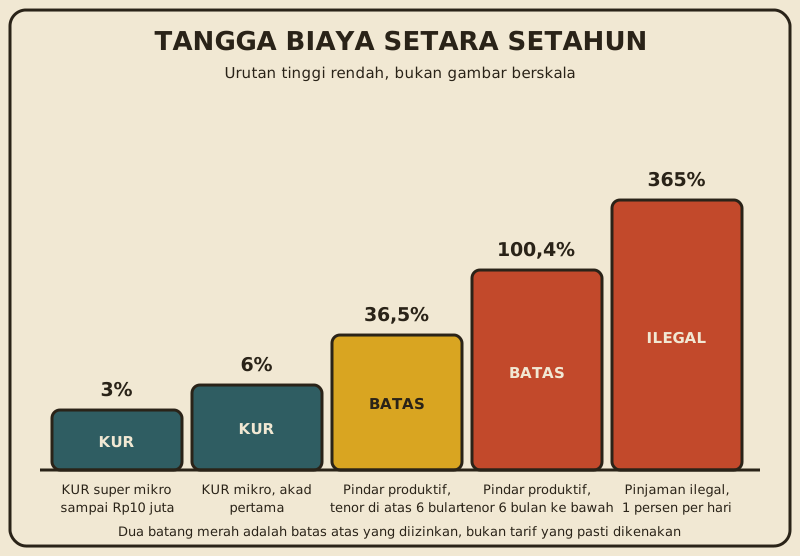
Mari dibuat konkret dengan satu contoh ilustrasi. Anggap kamu butuh Rp20.000.000 untuk menambah stok, tenor dua belas bulan, dicicil bulanan. Lewat KUR mikro sektor produksi dengan bunga 6% efektif per tahun, total bunga selama setahun jatuh di kisaran Rp656.000, karena bunga efektif dihitung dari sisa pokok yang terus mengecil. Lewat pinjaman online produktif yang menempel di batas atas 0,1% per hari kalender, biayanya 0,1% dikali 365 hari dikali Rp20.000.000, yaitu Rp7.300.000, karena dasar hitungnya nilai pendanaan di perjanjian dan tidak ikut mengecil. Selisihnya sekitar sebelas kali lipat untuk jumlah pinjaman yang sama persis.
| Aspek | KUR | Pinjaman Online Berizin |
|---|---|---|
| Dasar aturan | Permenko Perekonomian Nomor 1 Tahun 2026 | POJK Nomor 40 Tahun 2024 dan SEOJK Nomor 19/SEOJK.06/2025 |
| Biaya | 3% sampai 9% efektif per tahun tergantung skema dan akad | Batas atas 0,1% sampai 0,3% per hari kalender tergantung jenis dan tenor |
| Cara bunga dihitung | Efektif, menyusut mengikuti sisa pokok | Dari nilai pendanaan di perjanjian, tidak menyusut |
| Contoh biaya setahun (ilustrasi) | Sekitar Rp656.000 | Sampai Rp7.300.000 di batas atas |
| Agunan tambahan | Tidak boleh disyaratkan sampai plafon Rp100.000.000 | Umumnya tanpa agunan |
| Jangka waktu | Sampai 3 tahun untuk modal kerja, sampai 5 tahun untuk investasi | Umumnya hitungan bulan |
| Kecepatan dan syarat | Lebih lama, perlu berkas usaha dan proses di bank penyalur | Cepat, syarat administrasi lebih ringan |
Satu ketentuan KUR yang sering tidak diketahui pemilik usaha kecil: Pasal 20 ayat (1) Permenko itu menyatakan bahwa untuk penyaluran KUR dengan plafon pinjaman sampai dengan Rp100.000.000, penyalur KUR tidak diperbolehkan mensyaratkan adanya agunan tambahan di luar agunan pokok. Jadi alasan "tidak punya sertifikat rumah" bukan penghalang otomatis di rentang plafon itu. Rincian plafon dan simulasi angsurannya dibahas terpisah di panduan KUR BRI 2026, dan peta sumber permodalan yang lebih luas ada di panduan modal usaha.
Adilnya begini. KUR memang lebih murah, tapi bukan berarti selalu bisa diambil. Ada antrean, ada berkas, ada penilaian bank penyalur, dan tidak semua pengajuan disetujui. Pinjaman online berizin punya tempatnya sendiri: kebutuhan mendesak berjangka pendek yang jelas kapan uangnya kembali, misalnya menebus stok untuk pesanan yang sudah dibayar di muka. Yang keliru adalah memakainya untuk menambal kerugian yang berulang, karena itu bukan masalah modal melainkan masalah margin. Bedanya bisa kamu uji sendiri lewat hitungan di panduan break even point.
OJK menerbitkan materi edukasi Waspada! Pinjaman Online Ilegal yang memuat daftar ciri-cirinya. Isinya delapan poin: tidak terdaftar atau berizin dari OJK; penawaran menggunakan SMS atau WhatsApp; bunga dan denda tinggi mencapai 1% sampai 4% per hari; biaya tambahan lainnya tinggi bisa mencapai 40% dari nilai pinjaman; jangka waktu pelunasan singkat dan tidak sesuai kesepakatan; meminta akses data pribadi seperti kontak, foto dan video, lokasi, serta sejumlah data pribadi lainnya yang digunakan untuk meneror peminjam yang gagal bayar; melakukan penagihan tidak beretika berupa teror, intimidasi, dan pelecehan; serta tidak memiliki layanan pengaduan dan identitas kantor yang jelas.
Bandingkan poin ketiga dan keempat dengan tabel batas maksimum di bagian sebelumnya, dan jaraknya langsung terasa. Batas atas paling longgar yang diizinkan aturan adalah 0,3% per hari untuk pendanaan konsumtif tenor pendek. Angka 1% sampai 4% per hari berada tiga sampai tiga belas kali lipat di atas batas itu. Bukan sekadar mahal, melainkan berada di luar sistem.
Soal cara menagih, aturannya juga tegas. POJK Nomor 22 Tahun 2023 Pasal 62 ayat (2) mewajibkan pelaku usaha jasa keuangan memastikan penagihan dilakukan tidak dengan cara ancaman, kekerasan, dan/atau tindakan yang bersifat mempermalukan konsumen; tidak menggunakan tekanan fisik maupun verbal; tidak kepada pihak selain konsumen; tidak secara terus menerus yang bersifat mengganggu; di tempat alamat penagihan atau domisili konsumen; dan hanya pada hari Senin sampai Sabtu di luar hari libur nasional dari pukul 08.00 sampai 20.00 waktu setempat. Ayat (4) menyatakan pelanggarnya dikenai sanksi administratif. Jadi kalau penagih menghubungi bos, tetangga, atau pelanggan kamu, itu bukan hal yang harus kamu terima sebagai konsekuensi berutang.
| Langkah | Kalau Pemberi Pinjaman Berizin | Kalau Pemberi Pinjaman Ilegal |
|---|---|---|
| Hentikan dulu | Berhenti mengambil pinjaman baru untuk menutup yang lama | Berhenti mengambil pinjaman baru untuk menutup yang lama |
| Data ulang | Catat pokok, sisa tenor, bunga, dan denda tiap pinjaman | Catat nama aplikasi, nomor penagih, dan bukti percakapan |
| Amankan ponsel | Cabut izin akses selain kamera, lokasi, dan mikrofon | Cabut semua izin, ganti kata sandi, simpan tangkapan layar |
| Bicara ke pemberi pinjaman | Ajukan keringanan atau penjadwalan ulang secara tertulis | Tidak ada gunanya bernegosiasi, alihkan tenaga ke pelaporan |
| Lapor | Sampaikan pengaduan lewat Kontak OJK 157 atau surel konsumen@ojk.go.id | Lapor ke kepolisian, termasuk lewat patrolisiber.id dan surel info@cyber.polri.go.id |
| Minta pemblokiran | Tidak berlaku | Kirim laporan ke waspadainvestasi@ojk.go.id untuk pemblokiran |
| Beri tahu lingkaranmu | Umumnya tidak perlu | Kabari keluarga, karyawan, dan mitra bahwa mungkin ada teror ke nomor mereka |
Kanal pelaporan di atas semuanya tercantum di materi edukasi OJK yang ditautkan pada awal bagian ini, termasuk Kontak OJK 157, WhatsApp 081 157 157 157, surel konsumen@ojk.go.id, jalur kepolisian melalui Polres dan Polda setempat maupun patrolisiber.id dan info@cyber.polri.go.id, serta surel waspadainvestasi@ojk.go.id untuk permintaan pemblokiran. Pengaduan terhadap penyelenggara berizin juga bisa diajukan lewat portal Kontak OJK Online di kontak157.ojk.go.id.
Satu hal yang perlu diluruskan. Utang pada penyelenggara berizin tetap utang yang harus diselesaikan; yang bisa kamu perjuangkan adalah cara penagihannya dan kemungkinan keringanan, bukan penghapusan kewajibannya. Sebaliknya, penagihan yang memakai teror dan penyebaran data pribadi adalah persoalan hukum tersendiri, terlepas dari besar atau kecilnya tunggakanmu. Dua hal itu jangan dicampur, karena mencampurnya membuat orang memilih diam dan justru memperparah keadaan.
Kalau sudah terjerat, langkah pertama bukan mencari pinjaman baru, melainkan memisahkan mana yang berizin dan mana yang tidak. Yang berizin diselesaikan lewat jalur pengaduan resmi dan permohonan keringanan tertulis. Yang ilegal dilaporkan ke kepolisian dan diminta blokir, bukan diajak bernegosiasi.
Keduanya sama-sama pinjaman lewat aplikasi, bedanya di status izin. Dalam Siaran Pers Nomor SP 76/OJK/GKPB/V/2025, OJK memakai istilah Pindar untuk pinjaman online legal dan Pinjol untuk yang ilegal, dan menjelaskan bahwa penetapan batas maksimum manfaat ekonomi memang ditujukan untuk melindungi masyarakat dari suku bunga tinggi sekaligus membedakan keduanya. Nama resmi layanannya sendiri adalah Layanan Pendanaan Bersama Berbasis Teknologi Informasi. Cara membedakannya di lapangan cuma satu, yaitu mencocokkan nama badan hukumnya dengan direktori resmi OJK.
Menurut Surat Edaran Otoritas Jasa Keuangan Nomor 19/SEOJK.06/2025, batas maksimum manfaat ekonomi untuk pendanaan produktif sampai Rp50.000.000 adalah 0,275% per hari kalender untuk tenor sampai 6 bulan dan 0,1% per hari untuk tenor di atas 6 bulan. Pendanaan produktif di atas Rp50.000.000 dibatasi 0,1% per hari untuk semua tenor. Pendanaan konsumtif dibatasi 0,3% per hari untuk tenor sampai 6 bulan dan 0,2% per hari untuk tenor di atas itu. Manfaat ekonomi ini sudah mencakup bunga, biaya administrasi, fee platform, dan biaya lainnya, di luar denda keterlambatan dan pajak.
Cari nama badan hukumnya lebih dulu, biasanya tertulis di halaman tentang kami atau bagian bawah situsnya, lalu cocokkan dengan direktori LPBBTI di situs resmi OJK. Sampai dengan 31 Maret 2026, OJK mencatat 95 perusahaan berizin, jadi daftarnya pendek dan cepat diperiksa. Kalau masih ragu, OJK meminta masyarakat mengecek status izin lewat Kontak OJK 157, layanan WhatsApp 081 157 157 157, atau surel konsumen@ojk.go.id. Lakukan pengecekan sebelum mengisi data apa pun.
Pada penyelenggara berizin, tidak. Surat Edaran Nomor 19/SEOJK.06/2025 menegaskan bahwa seluruh manfaat ekonomi dan denda keterlambatan yang dapat dikenakan kepada pengguna tidak melebihi 100% dari nilai pendanaan yang tercantum dalam perjanjian. Artinya total beban di luar pokok tidak boleh melampaui nilai pinjamannya sendiri. Batas ini tidak melindungi kamu pada pemberi pinjaman ilegal, karena mereka berada di luar pengawasan dan memang tidak mematuhi aturannya.
POJK Nomor 22 Tahun 2023 Pasal 62 ayat (2) mewajibkan penagihan dilakukan hanya pada hari Senin sampai Sabtu di luar hari libur nasional, dari pukul 08.00 sampai 20.00 waktu setempat, di tempat alamat penagihan atau domisili konsumen, tanpa ancaman, kekerasan, tindakan yang mempermalukan, tekanan fisik maupun verbal, tidak kepada pihak selain konsumen, dan tidak secara terus menerus yang bersifat mengganggu. Penagihan di luar tempat dan waktu itu hanya boleh atas dasar persetujuan atau perjanjian dengan konsumen lebih dulu, dan pelanggarnya dikenai sanksi administratif.
Dari sisi biaya, KUR jelas lebih murah. Permenko Perekonomian Nomor 1 Tahun 2026 menetapkan 3% efektif per tahun untuk KUR super mikro dengan plafon sampai Rp10.000.000, serta 6% efektif per tahun untuk KUR mikro sektor produksi dengan plafon di atas Rp10.000.000 sampai Rp100.000.000. Sampai plafon Rp100.000.000, penyalur juga tidak boleh mensyaratkan agunan tambahan. Pinjaman online berizin unggul di kecepatan dan keringanan syarat, jadi masuk akal untuk kebutuhan berjangka pendek yang jelas kapan uangnya kembali. Bandingkan setelah kedua biayanya disetahunkan, jangan membandingkan persen harian dengan persen tahunan.
Pinjaman online bukan barang haram, tapi juga bukan barang netral. Perbedaannya terletak pada satu hal yang bisa kamu periksa sendiri dalam lima menit: ada tidaknya nama badan hukum itu di direktori resmi OJK. Selama nama itu tidak ada, tidak ada satu pun aturan bunga, aturan denda, atau aturan penagihan yang berlaku untuk melindungi kamu, dan itu jauh lebih berbahaya daripada bunga tinggi mana pun.
Kalau ternyata berizin, kerjakan pekerjaan rumah berikutnya. Jumlahkan seluruh biaya, bagi dengan nilai pinjaman dikali jumlah hari tenor, lalu kalikan 365 supaya jadi angka setahun. Baru setelah itu sandingkan dengan KUR yang bunganya 3% sampai 9% efektif per tahun. Kalau selisihnya sebesar contoh di artikel ini, pertanyaannya berubah dari "pinjam di mana" menjadi "apakah pinjaman ini memang sepadan dengan kecepatannya". Jangan pernah meminjam untuk menambal kerugian yang berulang, karena itu bukan masalah modal, melainkan masalah margin dan pencatatan yang bisa dibereskan lebih dulu lewat panduan cara mengatur keuangan usaha. Kalau kamu mau membedah angka usahamu sendiri sebelum memutuskan, tanya mentor AI Teman Usaha kapan saja.
Untuk menghitung modal awal dan biaya bulanan usahamu, pakai kalkulator modal usaha sebelum uang keluar.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Kenalan dengan kami
SEO adalah cara membuat usahamu muncul di pencarian tanpa membayar iklan. Pahami bedanya dari iklan berbayar, tiga pilarnya, dan cara mengukurnya gratis.
KUR Mandiri adalah kredit modal usaha bersubsidi. Pahami jenis, plafon, suku bunga, syarat, dan cara mengajukan KUR Mandiri untuk UMKM.
Contoh laporan keuangan sederhana usaha kecil: laba rugi, neraca, dan arus kas terisi angka yang saling nyambung, plus cara membaca dan mengeceknya.

