Teman Usaha
Six Sigma: DMAIC, Beda dengan Kaizen, dan Batas untuk UMKM
Panduan six sigma untuk usaha kecil: arti variasi, lima tahap DMAIC, beda tegas dengan kaizen, hitungan cacat per sejuta, dan bagian yang sebaiknya ditinggal.
Crowdfunding untuk usaha di Indonesia: beda donasi, imbalan, utang, dan ekuitas, syarat jadi penerbit di platform berizin OJK, biaya, serta risiko dilusi.
Crowdfunding adalah cara mengumpulkan dana dari banyak orang dalam jumlah kecil-kecil lewat satu platform daring, dan untuk pemilik usaha di Indonesia hanya sebagian jenisnya yang sah dipakai mencari modal. Istilah Indonesianya urun dana. Yang sering bikin salah paham: orang membayangkan penggalangan donasi seperti yang ramai di media sosial, padahal jalur itu justru yang paling tertutup untuk kepentingan bisnis. Jalur yang benar-benar dirancang untuk usaha kecil namanya layanan urun dana berbasis teknologi informasi, dan sejak 25 Juli 2025 aturannya sudah diganti baru.
Panduan ini ditulis untuk pemilik usaha yang sudah punya badan usaha dan sedang mempertimbangkan urun dana sebagai sumber modal. Isinya: empat jenis crowdfunding dan mana yang boleh dipakai usahamu, aturan main platform berizin OJK setelah POJK 17 Tahun 2025, syarat menjadi penerbit beserta tahapan penawarannya, cara membedah biaya platform dan denda yang bisa muncul, risiko yang kamu tanggung sebagai pemilik termasuk dilusi kepemilikan, sampai bedanya dari pinjaman bank dan produk pembiayaan lain.
Kata crowdfunding dipakai untuk empat skema yang sebenarnya jauh berbeda. Bedanya bukan cuma soal siapa yang mengumpulkan, tapi soal apa yang diterima pendukung sebagai balasannya. Dari situ pula aturan hukumnya bercabang, dan cabang itu menentukan apakah usahamu boleh ikut atau tidak.
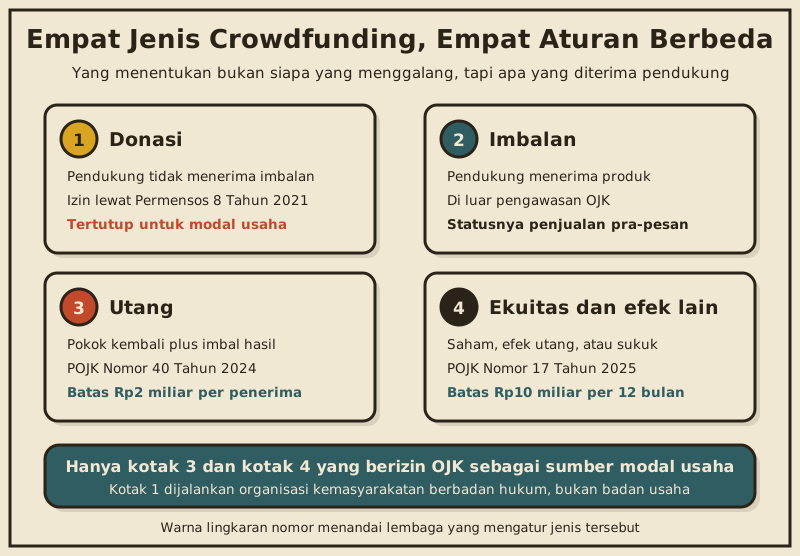
Crowdfunding donasi adalah penggalangan uang atau barang tanpa imbalan apa pun. Pendukung memberi karena kasihan atau setuju dengan tujuannya, titik. Di Indonesia kegiatan ini tunduk pada Peraturan Menteri Sosial Nomor 8 Tahun 2021 tentang Penyelenggaraan Pengumpulan Uang atau Barang. Pasal 3 peraturan itu menyebut penyelenggaraan pengumpulan uang atau barang dilaksanakan oleh masyarakat melalui organisasi kemasyarakatan yang berbadan hukum, berbentuk perkumpulan atau yayasan, dan harus mendapat izin dari Menteri, gubernur, atau bupati serta wali kota sesuai kewenangan. Artinya bukan cuma soal etis atau tidak: sebuah CV atau PT yang berjualan tidak masuk kategori penyelenggara yang boleh mengantongi izin itu.
Pasal 4 peraturan yang sama mendaftar apa saja yang tidak memerlukan izin, yaitu zakat, pengumpulan di dalam tempat peribadatan, keadaan darurat di lingkungan terbatas, gotong royong di lingkungan terbatas seperti sekolah atau rukun tetangga, dan pengumpulan dalam pertemuan terbatas yang bersifat spontan. Modal usaha jelas tidak ada di daftar itu. Jadi kalau ada yang menyarankan kamu buka penggalangan dana publik untuk menambah stok dagangan, saran itu sedang mengabaikan aturan yang berlaku.
Crowdfunding imbalan, sering disebut reward crowdfunding, adalah pra-pesan berbaju kampanye. Pendukung membayar di depan dan menerima produk, edisi khusus, atau nama di kemasan setelah barangnya jadi. Karena yang dijual barang, bukan surat berharga dan bukan pinjaman, skema ini tidak masuk ke ranah pengawasan OJK. Konsekuensinya dua arah: kamu tidak perlu izin sektor keuangan, tapi kamu juga tidak dilindungi kerangka pengawasan mana pun kalau kampanyenya gagal. Perlindungan yang berlaku adalah perlindungan konsumen biasa, dan kewajibanmu tetap mengirim barang yang sudah dibayar.
Crowdfunding utang adalah patungan pinjaman. Banyak pemberi dana menyetor sedikit-sedikit, kamu mengembalikan pokok plus imbal hasil. Di Indonesia bentuk yang berizin namanya layanan pendanaan bersama berbasis teknologi informasi, diatur Peraturan OJK Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi. Ini pintu yang sama dengan pinjaman online resmi, hanya saja produknya bisa diarahkan ke pendanaan produktif.
Crowdfunding ekuitas adalah menjual sebagian kepemilikan usahamu kepada banyak orang. Ini yang di Indonesia berkembang jadi payung yang lebih luas bernama layanan urun dana, karena efek yang boleh ditawarkan tidak berhenti di saham. Bagian selanjutnya membahas jalur ini secara khusus, karena inilah satu-satunya jalur crowdfunding yang memang dirancang negara sebagai sumber permodalan usaha kecil dan menengah.
| Jenis | Yang Diterima Pendukung | Payung Aturan di Indonesia | Boleh untuk Modal Usaha? |
|---|---|---|---|
| Donasi | Tidak ada, murni memberi | Permensos Nomor 8 Tahun 2021, izin dari Menteri, gubernur, atau bupati serta wali kota | Tidak, penyelenggaranya harus ormas berbadan hukum |
| Imbalan (reward) | Produk, edisi khusus, atau apresiasi | Di luar pengawasan sektor jasa keuangan, tunduk aturan jual beli dan perlindungan konsumen | Boleh, tapi statusnya penjualan pra-pesan |
| Utang | Pokok kembali plus imbal hasil | POJK Nomor 40 Tahun 2024 tentang LPBBTI | Boleh lewat penyelenggara berizin |
| Ekuitas dan efek lain | Saham, efek bersifat utang, atau sukuk | POJK Nomor 17 Tahun 2025 tentang Penawaran Efek melalui Layanan Urun Dana | Boleh, dan memang dirancang untuk usaha kecil menengah |
Kalau tujuanmu menambah modal usaha, dua jalur berizin yang tersedia adalah urun dana efek dan pendanaan bersama. Jalur donasi bukan pilihan yang sedang kamu hindari karena alasan gengsi, melainkan jalur yang secara aturan memang bukan untukmu.
Banyak tulisan tentang urun dana di internet masih mengutip POJK Nomor 57/POJK.04/2020. Aturan itu sudah tidak berlaku. Penggantinya adalah Peraturan OJK Nomor 17 Tahun 2025 tentang Penawaran Efek melalui Layanan Urun Dana Berbasis Teknologi Informasi, ditetapkan 11 Juli 2025 dan diundangkan 25 Juli 2025. Pasal 161 peraturan baru itu mencabut dan menyatakan tidak berlaku POJK Nomor 57/POJK.04/2020 beserta perubahannya, POJK Nomor 16/POJK.04/2021. Kalau kamu sedang membaca panduan lain yang masih menyebut nomor lama sebagai aturan yang berlaku, panduan itu basi.
Pasal 3 ayat (1) POJK Nomor 17 Tahun 2025 menyatakan penawaran efek oleh setiap penerbit melalui layanan urun dana bukan merupakan penawaran umum jika tiga syarat terpenuhi sekaligus: penawaran dilakukan melalui penyelenggara yang telah memperoleh izin dari OJK, penawaran dilakukan dalam jangka waktu paling lama 12 bulan, dan total dana yang dihimpun paling banyak Rp10.000.000.000,00. Ini penting karena penawaran umum menuntut prospektus, akuntan publik, dan biaya yang tidak masuk akal untuk usaha kecil. Urun dana adalah jalan pintas yang sah dari kewajiban itu, selama tiga syaratnya dijaga.
Jenis efek yang boleh ditawarkan diatur Pasal 76, yaitu efek bersifat ekuitas, efek bersifat utang, atau sukuk. Efek bersifat ekuitas dapat berupa saham atau efek lain yang wajib dikonversikan menjadi saham. Jadi urun dana bukan hanya soal melepas saham. Kamu bisa menerbitkan surat utang dengan jatuh tempo, atau sukuk berbasis proyek, tanpa melepas satu lembar pun kepemilikan. Banyak pemilik usaha melewatkan pilihan ini karena sudah telanjur menganggap urun dana sama dengan menjual perusahaan.
Soal siapa yang boleh menjalankan platformnya, Pasal 11 ayat (1) mewajibkan penyelenggara memiliki ekuitas paling sedikit Rp5.000.000.000,00. Penyelenggara yang sudah berizin sebelum aturan ini berlaku diberi tangga waktu: paling sedikit Rp1.000.000.000,00 dalam satu tahun, Rp2.500.000.000,00 dalam tiga tahun, dan Rp5.000.000.000,00 dalam lima tahun sejak peraturan diundangkan. Kenaikan ambang ini pantas kamu perhatikan sebagai calon penerbit, karena dalam beberapa tahun ke depan sebagian platform kecil bisa saja tidak sanggup memenuhinya.
Berapa besar industri ini sebenarnya? Menurut siaran pers OJK atas Rapat Dewan Komisioner Bulanan Juni 2026, sepanjang Juni 2026 terdapat 22 efek baru dan 6 penerbit baru dengan dana dihimpun Rp39,14 miliar, sehingga total nilai dana yang dihimpun lewat securities crowdfunding mencapai Rp1,98 triliun. Data agregat per 30 Juni 2026 dalam lampiran siaran pers yang sama mencatat 18 penyelenggara, 615 penerbit, 1.071 penerbitan efek, dan 201.523 pemodal. Angka itu memberi gambaran realistis: rata-rata satu penerbitan efek bernilai jauh di bawah plafon Rp10 miliar, jadi jangan menyusun rencana dengan asumsi platform ini bisa mendanai lompatan besar dalam sekali tarikan.
Daftar penyelenggara yang berizin berubah dari waktu ke waktu. Izin baru terbit, izin lama bisa dicabut atau kegiatan usahanya dibatasi. Karena itu jangan pernah memakai daftar nama platform dari artikel mana pun, termasuk artikel ini, sebagai bukti legalitas. Cek langsung ke laman resmi OJK di ojk.go.id, dan cocokkan nama badan hukum platform, bukan nama merek aplikasinya. Angka jumlah penyelenggara pun diperbarui OJK setiap bulan lewat siaran pers Rapat Dewan Komisioner, jadi ambil yang terbaru.
Menjadi penerbit tidak seketat menjadi emiten bursa, tapi tetap ada saringan. Pasal 103 ayat (1) POJK Nomor 17 Tahun 2025 melarang penerbit merupakan tiga hal: badan usaha yang dikendalikan baik langsung maupun tidak langsung oleh suatu kelompok usaha atau konglomerasi, perusahaan terbuka atau anak perusahaan terbuka, dan badan usaha dengan kekayaan bersih lebih dari Rp10.000.000.000,00 tidak termasuk tanah dan bangunan tempat usaha. Pengecualian tanah dan bangunan itu menguntungkan usaha yang punya ruko atau bengkel sendiri, karena aset tersebut tidak ikut menggemukkan hitungan kekayaan bersih yang menutup pintu.
Yang juga sering luput: Pasal 4 menyebut penerbit menjadi perusahaan publik jika jumlah pemegang sahamnya lebih dari 300 pihak dan modal disetornya lebih dari Rp30.000.000.000,00. Dua syarat itu berlaku bersamaan, jadi punya banyak pemodal kecil saja tidak otomatis membuatmu jadi perusahaan publik. Tetap saja, ini alasan bagus untuk berpikir sejak awal soal berapa banyak pemegang saham yang benar-benar kamu inginkan.
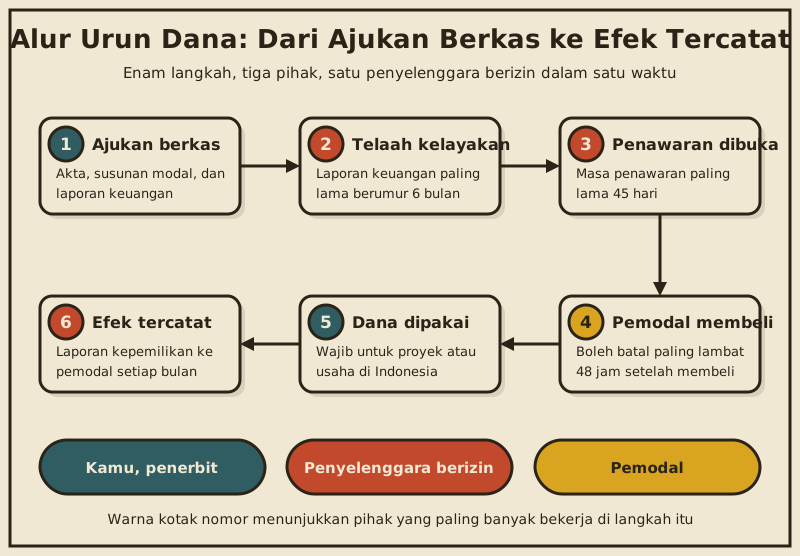
Tahapannya kira-kira begini. Kamu mengajukan diri ke satu penyelenggara berizin. Pasal 79 ayat (1) melarang penerbit efek bersifat ekuitas maupun efek bersifat utang atau sukuk, beserta afiliasinya, menggunakan jasa layanan urun dana melalui lebih dari satu penyelenggara dalam waktu bersamaan. Jadi strategi menyebar penawaran ke banyak platform sekaligus untuk mengejar target lebih cepat itu terlarang.
Penyelenggara lalu menelaah dokumenmu. Pasal 104 ayat (1) merinci berkas minimum yang wajib kamu serahkan, mulai dari akta pendirian badan hukum berikut perubahan anggaran dasar terakhir yang telah disahkan atau diberitahukan kepada instansi berwenang, informasi susunan permodalan sebelum dan sesudah penghimpunan dana, daftar riwayat hidup pemegang saham pendiri serta direksi dan dewan komisaris, sampai laporan keuangan. Ada batas kesegaran datanya: Pasal 105 menyatakan jangka waktu antara tanggal laporan keuangan dan tanggal dimulainya masa penawaran efek paling lama enam bulan. Kalau pembukuanmu masih berantakan, urusan ini yang biasanya paling lama, dan menyiapkan proposal usaha yang rapi sejak awal membuat proses telaah jauh lebih mulus.
Setelah lolos, penawaran dibuka. Pasal 83 membatasi masa penawaran paling lama 45 hari. Kamu boleh menetapkan jumlah minimum dana yang harus terkumpul, dan menurut Pasal 82 ayat (3) jumlah itu dilarang diubah selama masa penawaran. Kalau minimumnya tidak tercapai, Pasal 82 ayat (4) menyatakan penawaran dianggap telah berakhir dan penyelenggara wajib mengembalikan dana beserta seluruh manfaat yang timbul secara proporsional kepada pemodal paling lambat dua hari kerja setelah masa penawaran berakhir. Membatalkan penawaran di tengah jalan juga ada harganya: Pasal 84 ayat (1) menyebut penerbit yang membatalkan sebelum masa penawaran berakhir wajib membayar denda sejumlah yang ditetapkan dalam perjanjian kepada penyelenggara.
Dana yang terkumpul tidak boleh dipakai sesuka hati. Pasal 106 mewajibkan penerbit menggunakan seluruh dana hasil penawaran efek untuk membiayai atau membiayai ulang proyek atau kegiatan usaha di wilayah negara Republik Indonesia. Setelah itu, Pasal 107 mengatur bukti kepemilikan pemodal berupa catatan kepemilikan efek di rekening efek pada kustodian, dan kustodian wajib menyampaikan laporan kepemilikan kepada pemodal satu kali setiap bulan, paling lambat tanggal 10 bulan berikutnya. Artinya pemodalmu akan menerima laporan rutin, dan itu membentuk ekspektasi yang harus kamu layani.
| Hal yang Dibatasi | Batas | Dasar |
|---|---|---|
| Dana yang boleh dihimpun satu penerbit dalam 12 bulan | Paling banyak Rp10.000.000.000,00 | Pasal 3 ayat (1) huruf c dan Pasal 81 ayat (1) |
| Kekayaan bersih penerbit | Tidak lebih dari Rp10.000.000.000,00, di luar tanah dan bangunan tempat usaha | Pasal 103 ayat (1) huruf c |
| Masa penawaran satu putaran | Paling lama 45 hari | Pasal 83 |
| Umur laporan keuangan saat penawaran dibuka | Paling lama 6 bulan | Pasal 105 |
| Jumlah penyelenggara yang boleh dipakai bersamaan | Hanya 1 | Pasal 79 ayat (1) |
| Pembelian oleh pemodal berpenghasilan sampai Rp500.000.000,00 per tahun | Paling banyak 5 persen dari penghasilan per tahun | Pasal 125 ayat (4) huruf a |
| Pembelian oleh pemodal berpenghasilan di atas Rp500.000.000,00 per tahun | Paling banyak 10 persen dari penghasilan per tahun | Pasal 125 ayat (4) huruf b |
| Tenggat pemodal membatalkan rencana pembelian | Paling lambat 48 jam setelah pembelian | Pasal 127 ayat (1) |
Dua baris terakhir tabel itu punya efek langsung ke perencanaanmu. Batas 5 dan 10 persen dari penghasilan tahunan membuat mayoritas pemodal ritel hanya bisa menyetor dalam potongan kecil, sehingga target Rp1 miliar berarti mengumpulkan ratusan orang. Pengecualian memang ada: Pasal 125 ayat (6) menyatakan batasan itu tidak berlaku bagi pemodal berbentuk badan hukum atau pihak yang punya pengalaman berinvestasi di pasar modal dibuktikan dengan kepemilikan rekening efek paling sedikit dua tahun sebelum penawaran. Untuk efek bersifat utang atau sukuk yang dijamin dengan nilai penjaminan paling sedikit 125 persen dari nilai penghimpunan dana, Pasal 126 ayat (1) juga membebaskan batasan tersebut.
POJK Nomor 17 Tahun 2025 tidak menetapkan tarif. Tidak ada pasal yang bilang komisi platform maksimal sekian persen. Yang diatur ketat justru keterbukaannya, dan itu sebenarnya senjata untukmu saat menawar.
Pasal 59 ayat (1) huruf n mewajibkan penyelenggara memuat di situs webnya jenis biaya, jumlah biaya, dan pengeluaran lainnya yang dikenakan atau dibebankan kepada pengguna. Pasal 68 huruf h melarang penyelenggara mengenakan jenis biaya, jumlah biaya, serta pengeluaran lainnya terhadap penerbit dan pemodal selain biaya yang telah diumumkan. Pasal 68 huruf j melarang penyelenggara mengenakan biaya apa pun kepada pengguna atas pengajuan pengaduan. Lalu Pasal 130 ayat (4) mewajibkan perjanjian antara penyelenggara dan penerbit memuat paling sedikit besarnya komisi dan biaya, serta ketentuan mengenai denda.
Gabungan pasal-pasal itu memberi kamu satu langkah praktis sebelum tanda tangan: buka halaman biaya di situs web platform, cetak atau simpan tangkapan layarnya, lalu cocokkan dengan angka di draf perjanjian. Kalau ada pos biaya di perjanjian yang tidak pernah muncul di situs web, itu bukan sekadar kurang enak, itu melanggar Pasal 68 huruf h.
Biaya urun dana biasanya muncul di tiga tempat: di depan sebagai biaya pendaftaran dan uji tuntas, di saat pencairan sebagai komisi sukses, dan setiap tahun sebagai biaya administrasi atau pelaporan. Berikut contoh ilustrasi untuk menunjukkan cara menghitungnya, bukan tarif nyata dari platform mana pun.
Misalkan targetmu Rp1.000.000.000 dan terpenuhi. Biaya pendaftaran serta uji tuntas Rp10.000.000 dibayar di muka. Komisi sukses 5 persen berarti Rp50.000.000 dipotong saat pencairan, sehingga yang masuk rekening Rp950.000.000. Karena Rp10.000.000 sudah keluar lebih dulu, tambahan kas bersihmu Rp940.000.000, atau 94 persen dari nilai yang digalang. Tambahkan biaya administrasi tahunan Rp6.000.000, maka pada tahun pertama biaya totalnya Rp66.000.000 atau 6,6 persen dari dana yang dihimpun. Ganti angka contoh ini dengan penawaran yang benar-benar kamu terima sebelum mengambil keputusan.
Jangan membandingkan komisi urun dana dengan bunga pinjaman seolah dua angka itu setara. Komisi dibayar sekali di muka, bunga berjalan sepanjang tenor. Cara adilnya: hitung total rupiah yang keluar selama periode yang sama, lalu bagi dengan dana yang benar-benar kamu terima.
Enaknya urun dana, tidak ada cicilan bulanan kalau kamu menerbitkan saham. Tidak enaknya, ada hal yang tidak bisa kamu bayar lunas lalu selesai: porsi kepemilikan yang sudah lepas tidak kembali dengan sendirinya.
Regulator sadar betul soal ini. Pasal 59 ayat (1) huruf i POJK Nomor 17 Tahun 2025 mewajibkan penyelenggara memuat di situs webnya enam risiko paling sedikit, yaitu risiko usaha, risiko investasi, risiko likuiditas, risiko kegagalan sistem elektronik, risiko kelangkaan pembagian dividen dan atau dilusi kepemilikan saham jika efek yang diterbitkan berupa saham, serta risiko gagal bayar atas efek bersifat utang atau sukuk. Daftar itu ditujukan untuk melindungi pemodal, tapi kalau dibaca dari sisimu, daftar yang sama adalah peringatan tentang beban yang baru saja kamu ambil.
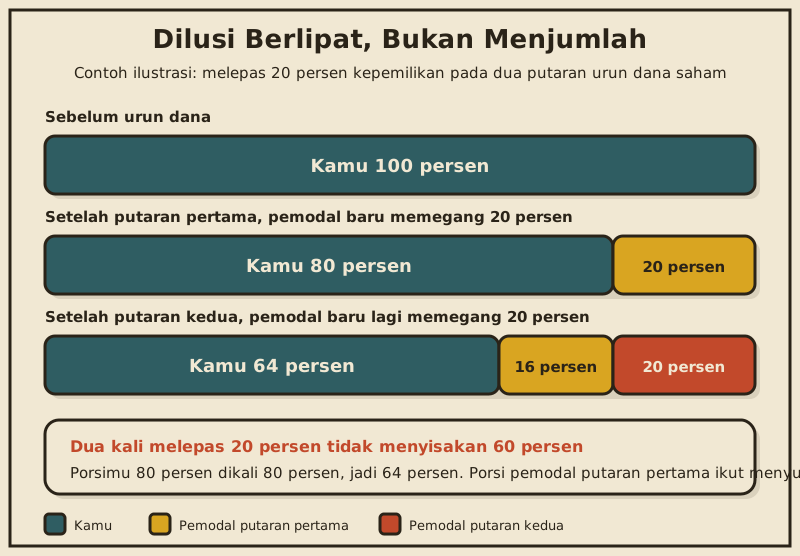
Contoh ilustrasi supaya jelas. Sebelum urun dana, sahammu 1.000.000 lembar dan seluruhnya milikmu, jadi 100 persen. Kamu ingin pemodal baru memegang 20 persen setelah penawaran. Berarti saham baru yang diterbitkan 250.000 lembar, karena 250.000 dibagi 1.250.000 sama dengan 20 persen. Porsimu turun jadi 1.000.000 dibagi 1.250.000, atau 80 persen. Kalau setahun kemudian kamu melepas 20 persen lagi pada putaran kedua, porsimu bukan 60 persen melainkan 80 persen dikali 80 persen sama dengan 64 persen. Dilusi berlipat, bukan menjumlah, dan itu yang sering mengejutkan pemilik usaha di putaran ketiga.
Selain dilusi, ada empat konsekuensi yang layak kamu timbang sejak awal. Pertama, keterbukaan permanen. Kamu akan punya ratusan pemegang efek yang menerima laporan kepemilikan bulanan dari kustodian, dan wajar kalau mereka menuntut kabar kinerja. Kedua, tata kelola yang lebih formal. Pasal 104 ayat (7) menyebut persetujuan rapat umum pemegang saham disampaikan paling lambat dua hari kerja sebelum dimulainya masa penawaran, jadi keputusan penting tidak lagi cukup diputuskan sendiri di meja kasir. Ketiga, untuk efek bersifat utang atau sukuk, Pasal 80 mewajibkan penerbit memenuhi seluruh kewajiban kepada pemodal setelah penghimpunan dana, dan melarang penghimpunan dana baru sebelum kewajiban itu tuntas. Artinya gagal bayar satu kali menutup pintu untuk putaran berikutnya. Keempat, pemodalmu sulit keluar. Saham hasil urun dana tidak diperdagangkan di bursa, sehingga likuiditasnya rendah, dan pemodal yang merasa terjebak cenderung menjadi pemegang saham yang berisik.
Ada juga hal yang tidak boleh dilakukan platform, dan tahu ini melindungimu. Pasal 68 melarang penyelenggara memiliki hubungan afiliasi dengan penerbit yang menggunakan layanannya, memberikan bantuan keuangan kepada pemodal untuk berinvestasi pada efek penerbit, memberikan nasihat investasi atau rekomendasi kepada pemodal, memberikan perlakuan berbeda antar pengguna, serta bertindak sebagai penerbit dalam layanan urun dana yang dia kelola sendiri. Kalau sebuah platform menjanjikan akan mengarahkan pemodalnya untuk membeli efekmu, janji itu bertentangan dengan aturan dan sebaiknya kamu anggap sebagai tanda bahaya.
Sebelum memilih efek bersifat ekuitas, hitung dulu berapa persen kepemilikan yang masih kamu pegang setelah tiga putaran. Kalau angkanya bikin gelisah, pertimbangkan efek bersifat utang atau sukuk yang selesai saat jatuh tempo dan tidak mengurangi kepemilikan sama sekali.
Urun dana bukan pengganti semua produk pembiayaan. Ia mengisi celah yang memang sulit diisi produk lain, dan payah dipakai di luar celah itu. Peta lengkap seluruh pilihan sudah dibahas di panduan modal usaha, jadi bagian ini hanya menandai bedanya.
Kredit program pemerintah seperti KUR memberi bunga bersubsidi dan proses yang relatif ringkas, tapi menuntut usahamu masuk kriteria penyaluran bank pelaksana dan biasanya menuntut riwayat usaha yang sudah berjalan. Urun dana tidak menuntut agunan dan tidak menuntut bunga, tapi menuntut cerita usaha yang cukup menarik untuk membuat ratusan orang asing menyetor uang.
Leasing terikat pada barang. Kamu memperoleh mesin, kendaraan, atau alat, dan barang itu sendiri yang menjadi jaminan. Kalau kebutuhanmu memang satu unit alat, leasing hampir selalu lebih cepat dan lebih murah daripada menyusun penawaran efek selama berminggu-minggu. Urun dana lebih masuk akal saat kebutuhannya berupa modal kerja gabungan, ekspansi cabang, atau pengembangan produk yang tidak berbentuk satu barang.
Pendanaan bersama alias pinjaman online produktif adalah tetangga terdekat urun dana, dan sering keliru disamakan. Bedanya bukan cuma imbalannya. POJK Nomor 40 Tahun 2024 Pasal 137 ayat (3) menetapkan batas maksimum pendanaan konsumtif dan produktif kepada setiap penerima dana sebesar Rp2.000.000.000,00, dan ayat (4) memberi ruang sampai Rp5.000.000.000,00 khusus pendanaan produktif sepanjang penyelenggara memenuhi syarat kualitas pendanaan macet maksimal 5 persen dalam enam bulan terakhir dan tidak sedang kena sanksi pembatasan atau pembekuan kegiatan usaha dari OJK. Bandingkan dengan plafon Rp10.000.000.000,00 per 12 bulan di urun dana efek. Jadi untuk kebutuhan besar, urun dana efek punya ruang lebih lapang, dengan konsekuensi proses yang lebih panjang.
| Aspek | Urun Dana Efek | Kredit Bank atau KUR | Pendanaan Bersama Produktif |
|---|---|---|---|
| Yang kamu serahkan | Saham, efek utang, atau sukuk | Janji bayar plus agunan pada umumnya | Janji bayar |
| Beban rutin | Tidak ada cicilan untuk saham, ada kupon untuk efek utang dan sukuk | Angsuran pokok dan bunga tiap bulan | Angsuran sesuai tenor |
| Plafon menurut aturan | Rp10.000.000.000,00 per 12 bulan per penerbit | Mengikuti kebijakan bank dan skema program | Rp2.000.000.000,00 per penerima dana, sampai Rp5.000.000.000,00 untuk produktif bersyarat |
| Dampak ke kepemilikan | Terdilusi jika menerbitkan saham | Tidak ada | Tidak ada |
| Kecepatan | Paling lambat, ada telaah dokumen dan masa penawaran sampai 45 hari | Menengah | Paling cepat |
Satu pola yang sering terlihat: usaha yang berhasil di urun dana biasanya sudah punya pembukuan rapi, produk yang jelas, dan pembeli yang nyata sebelum penawaran dibuka. Urun dana memperbesar apa yang sudah bekerja, bukan menyelamatkan yang belum bekerja.
Tidak. Pasal 1 angka 7 POJK Nomor 17 Tahun 2025 mendefinisikan penerbit sebagai badan usaha Indonesia, baik yang berbentuk badan hukum maupun badan usaha lainnya, yang menerbitkan efek melalui layanan urun dana. Kamu perlu badan usaha lebih dulu, dan Pasal 104 ayat (1) meminta akta pendirian berikut perubahan anggaran dasar terakhir yang telah disahkan atau diberitahukan kepada instansi berwenang.
Aturan tidak menetapkan lama penelaahan, jadi angkanya berbeda antar platform. Yang punya batas tegas adalah masa penawaran, yaitu paling lama 45 hari menurut Pasal 83, dan kesegaran laporan keuangan, yaitu paling lama enam bulan sebelum penawaran dibuka menurut Pasal 105. Sisi yang biasanya paling lama adalah menyiapkan dokumen, bukan menunggu keputusan platform.
Tergantung apakah kamu menetapkan jumlah minimum dana. Kalau ditetapkan dan tidak tercapai, Pasal 82 ayat (4) menyatakan penawaran dianggap telah berakhir dan penyelenggara wajib mengembalikan dana beserta seluruh manfaat yang timbul secara proporsional kepada pemodal paling lambat dua hari kerja setelah masa penawaran berakhir.
POJK Nomor 17 Tahun 2025 tidak mewajibkan pembagian dividen dalam jumlah tertentu. Justru sebaliknya, Pasal 59 ayat (1) huruf i menyebut kelangkaan pembagian dividen sebagai salah satu risiko yang wajib diumumkan penyelenggara kepada calon pemodal. Meski begitu, ekspektasi pemodal tetap perlu kamu kelola sejak awal lewat komunikasi yang jujur.
Cek ke laman resmi OJK di ojk.go.id dan cocokkan nama badan hukum penyelenggara, bukan nama aplikasinya. Daftar penyelenggara berizin berubah karena ada izin baru dan ada pencabutan, jadi jangan bersandar pada daftar di artikel atau unggahan media sosial. Satu tanda bahaya yang mudah dikenali: Pasal 68 huruf c melarang penyelenggara memberikan nasihat investasi atau rekomendasi kepada pemodal, jadi platform yang gencar merekomendasikan penerbit tertentu patut kamu curigai.
Tidak boleh. Pasal 79 ayat (1) melarang penerbit beserta afiliasinya menggunakan jasa layanan urun dana melalui lebih dari satu penyelenggara dalam waktu bersamaan, dan Pasal 79 ayat (2) mewajibkan penyelenggara memastikan larangan itu dipatuhi.
Yang diatur adalah siapa yang boleh menyelenggarakan pengumpulan uang atau barang. Pasal 3 Permensos Nomor 8 Tahun 2021 menyebut penyelenggaraannya dilakukan oleh masyarakat melalui organisasi kemasyarakatan berbadan hukum berbentuk perkumpulan atau yayasan, dan wajib berizin. Badan usaha yang mencari laba tidak masuk kategori itu, dan modal usaha juga tidak termasuk dalam daftar pengecualian tanpa izin pada Pasal 4.
Crowdfunding untuk pemilik usaha di Indonesia sebenarnya menyempit jadi dua pintu berizin: urun dana efek di bawah POJK Nomor 17 Tahun 2025, dan pendanaan bersama di bawah POJK Nomor 40 Tahun 2024. Pintu donasi tertutup karena penyelenggaranya harus ormas berbadan hukum berizin, sedangkan pintu imbalan sebetulnya penjualan pra-pesan yang tidak berada di bawah pengawasan sektor keuangan.
Kalau kamu memilih urun dana efek, tiga angka ini yang perlu kamu pegang: plafon Rp10.000.000.000,00 per penerbit dalam 12 bulan, kekayaan bersih maksimal Rp10.000.000.000,00 di luar tanah dan bangunan tempat usaha, dan masa penawaran maksimal 45 hari. Tiga kebiasaan ini yang perlu kamu bangun: pembukuan yang laporan keuangannya tidak lebih tua dari enam bulan, halaman biaya platform yang kamu simpan dan cocokkan dengan perjanjian, dan hitungan dilusi sampai tiga putaran ke depan sebelum melepas lembar saham pertama.
Terakhir, perlakukan daftar platform berizin sebagai data yang selalu berubah. Kunjungi laman resmi OJK sebelum menandatangani apa pun, cocokkan nama badan hukumnya, dan kalau ada satu saja pos biaya di perjanjian yang tidak pernah diumumkan di situs web platform, tunda dulu tanda tanganmu.
Angka-angka ini paling berguna saat dipakai menghitung kebutuhan dana usaha, misalnya lewat kalkulator modal usaha kami. Punya pertanyaan yang lebih spesifik? Chat dengan AI mentor Teman Usaha, gratis untuk dicoba.

Artikel disusun dan diperiksa tim redaksi Teman Usaha. Rujukan resmi dicek sebelum terbit. Tentang tim kami · Kebijakan editorial
Panduan six sigma untuk usaha kecil: arti variasi, lima tahap DMAIC, beda tegas dengan kaizen, hitungan cacat per sejuta, dan bagian yang sebaiknya ditinggal.
Modal usaha bisa dari tabungan, KUR, koperasi, P2P lending berizin OJK, investor, atau modal ventura. Bandingkan biaya, risiko, dan syarat tiap sumber.
Paten melindungi invensi teknologi, bukan nama usaha. Pahami tiga syaratnya, beda paten biasa dan paten sederhana, alur DJKI, tarif resmi, dan biaya tahunan.