SNI: Syarat, Proses Sertifikasi, dan Biayanya untuk UMKM
SNI ada yang wajib dan ada yang sukarela. Pahami bedanya, cara mengajukan sertifikasi lewat lembaga terakreditasi, dokumennya, dan perkiraan biayanya.
Leasing membuat usahamu bisa memakai alat tanpa membelinya lebih dulu. Pahami cara kerjanya, komponen biaya, hak dan risikonya, serta kapan membeli lebih murah.
Leasing atau sewa guna usaha adalah cara mendapatkan alat usaha tanpa membayar harganya sekaligus: perusahaan pembiayaan yang membeli barangnya, kamu yang memakai dan membayar cicilan selama jangka waktu tertentu. Bedanya dengan kredit biasa terletak pada satu hal yang sering luput dibaca calon pemakainya, yaitu siapa yang tercatat sebagai pemilik barang selama kontrak berjalan. Perbedaan itu terdengar teknis, tapi dampaknya sangat terasa pada hari kamu telat bayar.
Panduan ini membedah leasing dari sisi pemilik usaha kecil yang butuh mesin, kendaraan operasional, atau perangkat produksi. Isinya: definisi resmi dan bedanya dari kredit bank serta sewa biasa, dua bentuk utama sewa guna usaha, status kepemilikan barang dan kenapa itu menentukan nasibmu saat gagal bayar, komponen biaya satu per satu, contoh hitung total biaya leasing melawan beli tunai dan kredit bank, aturan penarikan barang yang sah menurut Mahkamah Konstitusi, serta kondisi yang membuat leasing masuk akal untuk usaha kecil. Kalau kamu masih di tahap memetakan dari mana dana pengadaan alat sebaiknya diambil, mulai dulu dari panduan modal usaha.
Di Indonesia, leasing bukan istilah pemasaran. Dia punya definisi hukum yang cukup ketat. Keputusan Menteri Keuangan Nomor 1169/KMK.01/1991 tentang Kegiatan Sewa Guna Usaha (Leasing), yang teks lengkapnya masih diterbitkan Direktorat Jenderal Pajak, mendefinisikan sewa guna usaha sebagai kegiatan pembiayaan dalam bentuk penyediaan barang modal, baik secara sewa guna usaha dengan hak opsi maupun tanpa hak opsi, untuk digunakan oleh lessee selama jangka waktu tertentu berdasarkan pembayaran secara berkala.
Di sisi pengawasan, kegiatan ini berada di bawah Otoritas Jasa Keuangan. Aturan mainnya ada di POJK Nomor 35/POJK.05/2018 yang kemudian diubah oleh POJK Nomor 7/POJK.05/2022. Ada tiga kata kunci yang sebaiknya kamu hafal karena akan muncul di kontrak: sewa pembiayaan, pembelian dengan pembayaran secara angsuran, dan sewa operasi. Ketiganya sering disebut warga sebagai "leasing", padahal akibat hukumnya berbeda.
Pasal 1 angka 5 POJK Nomor 35/POJK.05/2018 menyebut Finance Lease atau Sewa Pembiayaan sebagai kegiatan pembiayaan dalam bentuk penyediaan barang oleh Perusahaan Pembiayaan untuk digunakan debitur selama jangka waktu tertentu, yang mengalihkan secara substansial manfaat dan risiko atas barang yang dibiayai. Frasa "mengalihkan manfaat dan risiko" itulah yang membedakannya dari sewa biasa: kamu menanggung risiko barangnya, tapi kamu belum tentu memilikinya.
Kalau tiga jalur pengadaan alat itu dijajarkan, bedanya jadi jelas. Perhatikan kolom kepemilikan, karena di situlah letak konsekuensi terbesarnya.
| Aspek | Sewa Pembiayaan (Leasing) | Kredit Bank | Sewa Biasa |
|---|---|---|---|
| Yang dibeli | Perusahaan pembiayaan membeli barangnya, kamu yang memilih | Kamu membeli sendiri memakai uang pinjaman | Tidak ada pembelian, kamu cuma menyewa |
| Pemilik selama kontrak | Perusahaan pembiayaan | Kamu, tapi barangnya diikat sebagai agunan | Pemilik sewa |
| Bisa jadi milikmu di akhir | Bisa, kalau kontraknya memuat hak opsi dan nilai sisanya kamu tebus | Ya, otomatis setelah lunas | Tidak |
| Agunan tambahan | Umumnya tidak perlu, barangnya sendiri yang jadi jaminan | Sering diminta, apalagi untuk plafon besar | Tidak ada |
| Yang menyusutkan barang di pembukuan | Kamu baru menyusutkan setelah memakai hak opsi beli | Kamu, sejak barang dipakai | Pemilik sewa |
| Kecepatan proses | Umumnya paling cepat, syarat dokumennya paling ringan | Lebih lama, ada penilaian usaha dan agunan | Paling cepat |
| Cocok untuk | Alat produktif yang dipakai bertahun-tahun | Kebutuhan besar dengan biaya dana lebih murah | Kebutuhan musiman atau proyek sekali jalan |
Satu catatan penting soal kendaraan bermotor. Banyak orang menyebut cicilan motor sebagai leasing, padahal secara aturan itu masuk kategori pembelian dengan pembayaran secara angsuran, bukan sewa pembiayaan. Pada skema itu kendaraan tercatat atas namamu, lalu diikat sebagai jaminan fidusia. Perbedaan ini kelihatan sepele sampai kamu berurusan dengan penarikan barang, dan kita bahas tuntas di bagian keenam.
Aturan sewa guna usaha membagi leasing jadi dua bentuk, dan pembeda utamanya bukan nama produknya melainkan isi perjanjiannya. KMK Nomor 1169/KMK.01/1991 Pasal 3 menyebut satu transaksi digolongkan sebagai sewa guna usaha dengan hak opsi kalau memenuhi semua kriteria berikut: jumlah pembayaran selama masa sewa guna usaha pertama ditambah nilai sisa barang modal harus dapat menutup harga perolehan barang modal dan keuntungan lessor; masa sewa guna usaha ditetapkan sekurang-kurangnya 2 tahun untuk barang modal Golongan I, 3 tahun untuk Golongan II dan III, serta 7 tahun untuk Golongan bangunan; dan perjanjiannya memuat ketentuan mengenai opsi bagi lessee.
Sebaliknya, Pasal 4 aturan yang sama menggolongkan transaksi sebagai sewa guna usaha tanpa hak opsi kalau jumlah pembayaran selama masa sewa guna usaha pertama tidak dapat menutupi harga perolehan barang modal ditambah keuntungan lessor, dan perjanjiannya tidak memuat ketentuan opsi bagi lessee. Bentuk kedua inilah yang di praktik sering disebut sewa operasi.
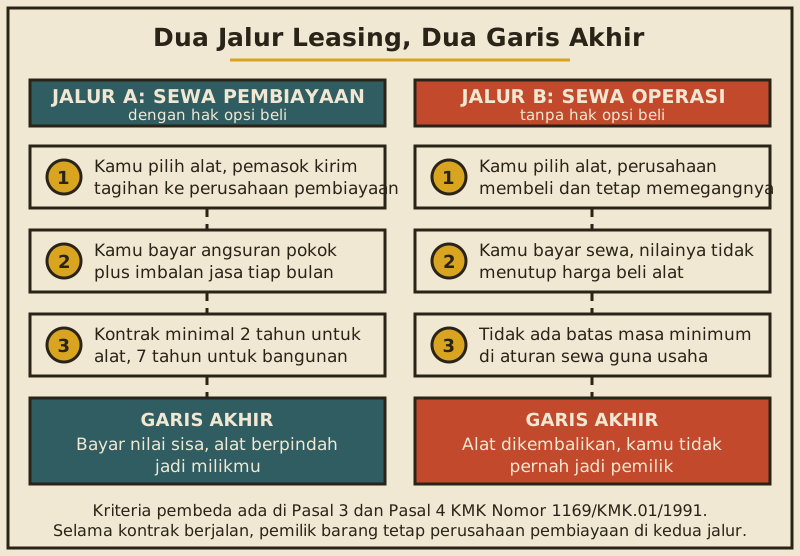
Pilihan bentuk ini juga menggeser urusan pajak, dan buat usaha kecil selisihnya nyata. Pada sewa guna usaha dengan hak opsi, Pasal 15 KMK Nomor 1169/KMK.01/1991 menyatakan penyerahan jasa dari lessor kepada lessee dikecualikan dari pengenaan Pajak Pertambahan Nilai, dan Pasal 16 ayat (2) menegaskan lessee tidak memotong Pajak Penghasilan Pasal 23 atas pembayaran sewa guna usaha itu. Pada sewa guna usaha tanpa hak opsi, Pasal 17 ayat (2) huruf b justru mewajibkan lessee memotong Pajak Penghasilan Pasal 23 atas pembayaran sewanya.
Ada juga aturan penyusutan yang sering bikin salah catat. Pasal 16 ayat (1) huruf a menyebut selama masa sewa guna usaha, lessee tidak boleh melakukan penyusutan atas barang modal yang disewa guna usaha sampai saat lessee menggunakan hak opsi untuk membeli. Setelah hak opsi dipakai, dasar penyusutannya adalah nilai sisa barang modal tersebut. Yang boleh kamu bebankan sebagai biaya adalah pembayaran sewa guna usahanya, sepanjang transaksinya memang memenuhi kriteria Pasal 3. Kalau pembukuanmu masih berantakan sampai urusan begini terasa asing, rapikan dulu lewat panduan pembukuan usaha kecil sederhana.
Ini bagian yang paling sering disalahpahami, dan paling mahal akibatnya. Pada sewa pembiayaan, barang modal itu milik perusahaan pembiayaan sampai kamu menebus nilai sisanya. Kamu memegang, memakai, merawat, dan menanggung risikonya, tapi kamu bukan pemiliknya.
Aturan lamanya bahkan mengatur sampai ke penandaan fisik. KMK Nomor 1169/KMK.01/1991 Pasal 7 ayat (1) mewajibkan lessor menempelkan plakat atau etiket pada barang modal yang disewa guna usahakan, mencantumkan nama dan alamat lessor serta pernyataan bahwa barang modal itu terikat dalam perjanjian sewa guna usaha. Ayat (3) menaruh tanggung jawab memelihara plakat itu di pundak lessee. Pasal 6 ayat (2) menambahkan larangan yang sering dilanggar tanpa sadar: lessee dilarang menyewa guna usahakan kembali barang modal itu kepada pihak lain. Jadi menyewakan mesin leasing ke tetangga yang butuh dua hari bukan sekadar kurang sopan, itu melanggar aturan.
Pasal 6 ayat (1) juga menutup pintu bagi peminjam yang bukan pelaku usaha: lessor hanya diperkenankan memberikan pembiayaan barang modal kepada lessee yang telah memiliki NPWP serta mempunyai kegiatan usaha dan atau pekerjaan bebas. Kalau usahamu belum punya, urus dulu lewat panduan cara membuat NPWP.
Lalu bagaimana dengan jaminan fidusia yang namanya sering muncul di kontrak? Fidusia dipakai ketika kepemilikan barang sudah berpindah ke kamu, misalnya pada pembelian dengan pembayaran secara angsuran. Barang itu diikat sebagai jaminan sambil tetap kamu kuasai. POJK Nomor 35/POJK.05/2018 Pasal 30 ayat (1) mewajibkan perusahaan pembiayaan yang memilih mitigasi risiko dengan pembebanan jaminan fidusia untuk mendaftarkannya di kantor pendaftaran fidusia, dan Pasal 31 memberi batas waktu paling lambat 1 bulan sejak tanggal perjanjian pembiayaan.
Tanyakan satu kalimat sebelum tanda tangan: selama kontrak berjalan, barang ini atas nama siapa? Kalau atas nama perusahaan pembiayaan, kamu penyewa dengan hak opsi. Kalau atas namamu dan diikat fidusia, kamu pemilik yang menjaminkan. Dua jawaban itu membawamu ke aturan penarikan yang berbeda kalau suatu hari angsuranmu macet.
Ada satu hak yang jarang ditagih pemilik usaha. Pasal 46 ayat (1) POJK yang sama mewajibkan perusahaan pembiayaan memberitahukan pengembalian bukti kepemilikan atas agunan paling lambat 1 bulan sejak tanggal pelunasan piutang pembiayaan, lalu ayat (2) mewajibkan pengembalian dokumennya paling lambat 1 bulan sejak kamu memintanya. Jadi kalau cicilanmu sudah lunas dan dokumennya belum kembali, itu bukan urusan sabar menunggu, itu kewajiban yang bisa kamu tagih.
Angka yang disebut tenaga pemasaran biasanya cuma satu, yaitu angsuran per bulan. Padahal kas yang keluar dari usahamu terdiri atas beberapa pos yang jatuh di waktu berbeda. Ini daftarnya.
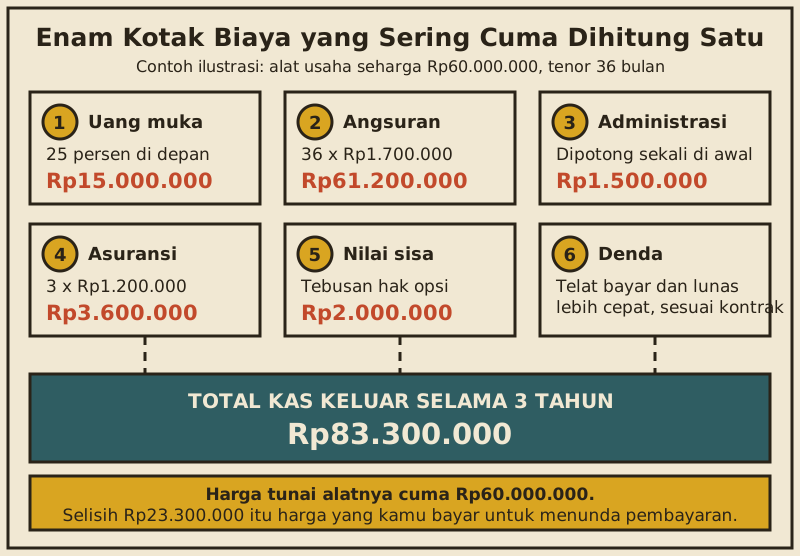
Sebelum tanda tangan, ubah setiap pos di atas jadi pertanyaan. Tabel berikut adalah daftar tanya yang bisa kamu bawa ke meja negosiasi.
| Komponen | Yang perlu kamu tanyakan | Jawaban yang patut dicurigai |
|---|---|---|
| Uang muka | Berapa persen dan apakah sudah termasuk angsuran pertama serta biaya lain | "Nanti dihitung di belakang saja" |
| Bunga | Ini bunga flat atau efektif, dan berapa totalnya dalam rupiah | Menyebut persentase tanpa mau menuliskan total rupiahnya |
| Biaya administrasi | Berapa nilainya dan apakah dipotong dari pencairan | Nominalnya baru muncul di lembar tanda tangan |
| Asuransi | Siapa penanggungnya, apa yang ditutup, dan bagaimana kalau klaim melebihi sisa utang | "Wajib paket, tidak bisa diganti" tanpa rincian pertanggungan |
| Simpanan jaminan | Berapa nilainya dan kapan dikembalikan | Tidak tercantum di perjanjian |
| Denda keterlambatan | Dihitung per hari atau per bulan, dan dari nilai apa | Tidak diberi ilustrasi tertulis |
| Pelunasan dipercepat | Berapa biayanya kalau saya lunasi di bulan ke-18 | "Boleh kok, gratis" tanpa pasal pendukung |
Sekarang bagian yang paling menentukan. Anggap kamu butuh mesin produksi seharga Rp60.000.000 dan mau membandingkan tiga jalur pengadaan selama 36 bulan. Semua angka di bawah adalah contoh ilustrasi untuk menunjukkan cara membandingkan, bukan tarif nyata, dan tarif tiap perusahaan berbeda.
Jalur leasing memakai uang muka 25 persen dan bunga flat 12 persen per tahun. Pokok yang dibiayai Rp45.000.000, bunganya Rp45.000.000 dikali 12 persen dikali 3 tahun sama dengan Rp16.200.000, sehingga total angsuran Rp61.200.000 atau Rp1.700.000 per bulan selama 36 bulan. Jalur kredit bank memakai uang muka yang sama tapi bunga efektif 12 persen per tahun dengan cicilan anuitas, sehingga angsurannya Rp1.494.644 per bulan dan totalnya Rp53.807.184.
| Pos Biaya | Beli Tunai | Leasing (bunga flat 12 persen) | Kredit Bank (bunga efektif 12 persen) |
|---|---|---|---|
| Kas keluar di awal | Rp60.000.000 | Rp15.000.000 | Rp15.000.000 |
| Total angsuran 36 bulan | Rp0 | Rp61.200.000 | Rp53.807.184 |
| Biaya administrasi dan provisi | Rp0 | Rp1.500.000 | Rp700.000 |
| Asuransi dan biaya notaris | Rp0 | Rp3.600.000 | Rp2.500.000 |
| Nilai sisa untuk menebus hak opsi | Rp0 | Rp2.000.000 | Rp0 |
| Total kas keluar | Rp60.000.000 | Rp83.300.000 | Rp72.007.184 |
| Selisih terhadap beli tunai | Rp0 | Rp23.300.000 | Rp12.007.184 |
Kolom leasing dan kolom bank memakai persentase bunga yang sama persis, yaitu 12 persen, tapi selisih total biayanya Rp11.292.816. Penyebabnya cuma satu: cara menghitung. Bunga flat dihitung dari pokok awal terus-menerus, seolah utangmu tidak pernah berkurang, padahal setiap bulan kamu mengangsur pokoknya. Bunga efektif dihitung dari sisa pokok yang benar-benar masih terutang.
Kalau arus kas leasing tadi kita balik dan cari bunga efektif yang setara, hasilnya sekitar 1,77 persen per bulan atau kira-kira 21,2 persen per tahun. Jadi angka 12 persen di brosur itu, kalau dibandingkan dengan bahasa yang dipakai bank, sebenarnya berada di kisaran 21 persen. Ini bukan penipuan, cuma dua bahasa berbeda yang kebetulan memakai satuan yang sama. Tugasmu adalah menolak membandingkan keduanya sebelum diterjemahkan.
Jangan pernah membandingkan penawaran dengan menyandingkan persentase bunga. Minta satu angka saja dari setiap penyedia: total rupiah yang keluar dari kantongmu sampai barang jadi milikmu, sudah termasuk uang muka, seluruh angsuran, administrasi, asuransi, dan nilai sisa. Angka itu tidak bisa berbohong, sedangkan persentase bisa.
Tapi tabel di atas belum menceritakan seluruh kisahnya. Beli tunai memang paling murah dalam total rupiah, dengan syarat kamu punya Rp60.000.000 menganggur dan tidak membutuhkannya untuk hal lain. Pada jalur leasing, kas yang keluar di bulan pertama cuma Rp19.400.000 (uang muka, administrasi, asuransi tahun pertama, dan satu angsuran), sehingga sisa Rp40.600.000 masih bisa berputar sebagai stok bahan atau bayar tenaga kerja. Selisih Rp23.300.000 itu adalah harga dari kelonggaran tersebut. Layak atau tidak, jawabannya ada di laporan arus kasmu, bukan di brosur. Cara membacanya ada di panduan arus kas usaha.
Sebelum memutuskan, bandingkan juga dengan jalur kredit program yang bunganya disubsidi. Untuk pengadaan alat usaha kecil, plafon dan tenor program kredit usaha rakyat sering lebih ramah daripada pembiayaan komersial. Ringkasan skemanya ada di panduan KUR BRI 2026. Dan setelah alatnya masuk, jangan lupa beban penyusutan serta cicilannya ikut membentuk harga jual produkmu, seperti dijelaskan di panduan cara menghitung HPP.
Bagian ini yang paling sering ditanya, dan paling banyak beredar mitosnya. Mari kita luruskan dengan aturan tertulis.
POJK Nomor 35/POJK.05/2018 Pasal 47 ayat (1) mewajibkan perusahaan pembiayaan melakukan penagihan paling sedikit dengan memberikan surat peringatan sesuai jangka waktu dalam perjanjian. Ayat (2) merinci isi surat itu: jumlah hari keterlambatan, outstanding pokok terutang, bunga yang terutang, dan denda yang terutang. Pasal 50 ayat (1) kemudian menetapkan tiga syarat yang wajib dipenuhi sebelum agunan boleh dieksekusi, yaitu debitur terbukti wanprestasi, debitur sudah diberikan surat peringatan, dan perusahaan pembiayaan memiliki sertifikat jaminan fidusia, sertifikat hak tanggungan, atau sertifikat hipotek.
Pasal 48 mengatur penagih pihak ketiga. Kerja sama penagihan wajib dituangkan dalam perjanjian tertulis bermeterai, pihak ketiganya wajib berbentuk badan hukum, memiliki izin dari instansi berwenang, dan punya sumber daya manusia yang bersertifikat di bidang penagihan. Ayat (4) menegaskan perusahaan pembiayaan bertanggung jawab penuh atas segala dampak yang ditimbulkan kerja sama itu. Jadi kalau ada orang menghentikan kendaraanmu di jalan tanpa surat tugas dan sertifikat, kamu berhadapan dengan pelanggaran, bukan dengan prosedur.
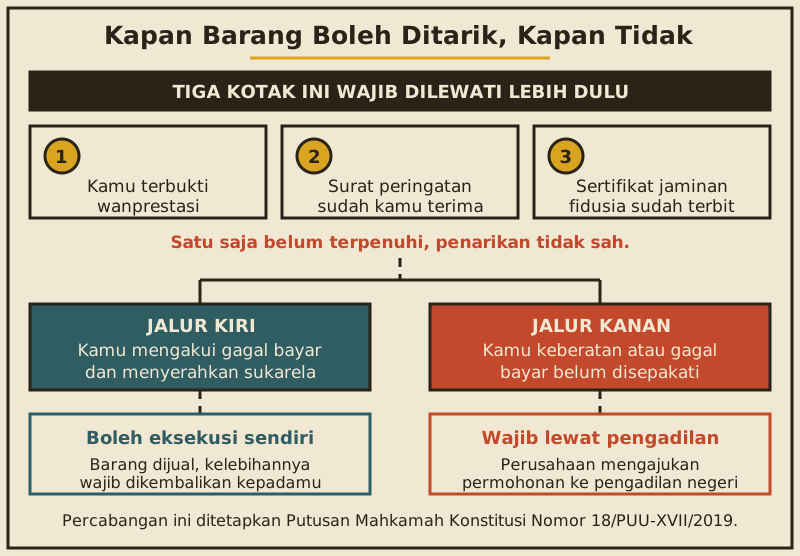
Lalu datang bagian yang mengubah banyak hal. Mahkamah Konstitusi menguji Pasal 15 Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia dan mengabulkan sebagian permohonannya. Dalam pertimbangan paragraf [3.17] Putusan Nomor 18/PUU-XVII/2019, Mahkamah menyatakan prosedur eksekusi terhadap sertifikat fidusia harus mengikuti tata cara pelaksanaan eksekusi sebagaimana dimaksud Pasal 196 HIR atau Pasal 208 RBg, dan dengan kata lain eksekusi tidak boleh dilakukan sendiri oleh penerima fidusia melainkan harus dengan mengajukan permohonan kepada pengadilan negeri.
Mahkamah menyatakan Pasal 15 ayat (2) Undang-Undang Nomor 42 Tahun 1999 sepanjang frasa "kekuatan eksekutorial" dan frasa "sama dengan putusan pengadilan yang berkekuatan hukum tetap" bertentangan dengan Undang-Undang Dasar 1945 sepanjang tidak dimaknai "terhadap jaminan fidusia yang tidak ada kesepakatan tentang cidera janji (wanprestasi) dan debitur keberatan menyerahkan secara sukarela objek yang menjadi jaminan fidusia, maka segala mekanisme dan prosedur hukum dalam pelaksanaan eksekusi Sertifikat Jaminan Fidusia harus dilakukan dan berlaku sama dengan pelaksanaan eksekusi putusan pengadilan yang telah berkekuatan hukum tetap". Mahkamah juga menyatakan Pasal 15 ayat (3) sepanjang frasa "cidera janji" bertentangan dengan konstitusi sepanjang tidak dimaknai bahwa "adanya cidera janji tidak ditentukan secara sepihak oleh kreditur melainkan atas dasar kesepakatan antara kreditur dengan debitur atau atas dasar upaya hukum yang menentukan telah terjadinya cidera janji".
Dua tahun kemudian Mahkamah menegaskan lagi maknanya. Dalam Putusan Nomor 2/PUU-XIX/2021 yang diucapkan pada 31 Agustus 2021 dan menolak permohonan pemohon untuk seluruhnya, Mahkamah menjelaskan bahwa sepanjang debitur telah mengakui adanya cidera janji dan secara sukarela menyerahkan benda yang menjadi objek perjanjian fidusia, maka menjadi kewenangan sepenuhnya bagi kreditur untuk melakukan eksekusi sendiri. Sebaliknya, apabila debitur tidak mengakui adanya cidera janji dan keberatan menyerahkan secara sukarela, kreditur tidak boleh melakukan eksekusi sendiri melainkan harus mengajukan permohonan pelaksanaan eksekusi kepada pengadilan negeri. Jalur pengadilan itu, kata Mahkamah, adalah alternatif yang ditempuh ketika kesepakatan tidak tercapai.
Kalau barang benar-benar dieksekusi, uangnya pun ada aturannya. Pasal 51 ayat (1) POJK Nomor 35/POJK.05/2018 hanya memperbolehkan dua cara penjualan, yaitu lelang umum atau penjualan di bawah tangan berdasarkan kesepakatan harga antara perusahaan pembiayaan dan debitur sebelum agunan dijual. Ayat (2) mensyaratkan penjualan di bawah tangan baru boleh dilakukan setelah lewat 1 bulan sejak diberitahukan tertulis kepadamu dan diumumkan paling sedikit dalam 2 surat kabar yang beredar di daerah tersebut. Pasal 52 mewajibkan perusahaan mengembalikan uang kelebihan hasil penjualan itu kepadamu.
Setelah semua aturan itu, tinggal satu pertanyaan praktis: kapan leasing masuk akal? Ada empat kondisi yang membuatnya layak dipertimbangkan. Pertama, alatnya langsung menghasilkan uang, misalnya mesin jahit tambahan yang menaikkan kapasitas produksi, sehingga tambahan pendapatan bulanannya lebih besar daripada angsurannya. Kedua, kamu tidak punya agunan tambahan sehingga pengajuan ke bank kemungkinan besar tertahan. Ketiga, kebutuhannya mendesak dan selisih biaya dana masih lebih kecil daripada kerugian karena menunda. Keempat, kamu ingin menjaga kas tetap tebal untuk stok dan gaji, bukan terkunci di satu aset.
Sebaliknya, tunda dulu kalau alatnya belum jelas akan dipakai berapa jam sehari, kalau angsurannya melebihi laba bersih bulanan usahamu, kalau kamu belum pernah menghitung titik impas dari alat tersebut, atau kalau kamu belum membaca seluruh isi perjanjian termasuk pasal denda dan pengakhiran dipercepat. Menunda pengadaan tiga bulan jauh lebih murah daripada menanggung angsuran 36 bulan untuk alat yang ternyata menganggur.
Pada kredit biasa, kamu membeli barangnya memakai uang pinjaman sehingga barang itu tercatat atas namamu sejak awal, lalu biasanya diikat sebagai agunan. Pada sewa pembiayaan, perusahaan pembiayaan yang membeli barangnya dan tetap menjadi pemilik selama kontrak berjalan, sedangkan kamu memakai dan membayar cicilan. Barang baru berpindah menjadi milikmu kalau perjanjiannya memuat hak opsi dan kamu menebus nilai sisanya di akhir masa sewa. Perbedaan ini membawa akibat berbeda pada penyusutan di pembukuan, perlakuan pajak, dan prosedur ketika angsuran macet.
Tidak. POJK Nomor 35/POJK.05/2018 Pasal 50 ayat (1) mensyaratkan tiga hal sekaligus sebelum agunan boleh dieksekusi, yaitu debitur terbukti wanprestasi, debitur sudah diberi surat peringatan, dan perusahaan memiliki sertifikat jaminan fidusia, hak tanggungan, atau hipotek. Selain itu Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 menegaskan bahwa bila tidak ada kesepakatan tentang cidera janji dan kamu keberatan menyerahkan barang secara sukarela, perusahaan tidak boleh mengeksekusi sendiri melainkan harus mengajukan permohonan eksekusi ke pengadilan negeri.
Bunga flat dihitung dari pokok awal selama seluruh tenor, seolah utangmu tidak pernah berkurang. Pada contoh ilustrasi di artikel ini, pokok Rp45.000.000 dengan bunga flat 12 persen per tahun selama 3 tahun menghasilkan angsuran Rp1.700.000 per bulan. Kalau arus kas itu dicari bunga efektifnya, hasilnya sekitar 1,77 persen per bulan atau kira-kira 21,2 persen per tahun. Jadi menyandingkan angka 12 persen dari perusahaan pembiayaan dengan 12 persen dari bank adalah perbandingan yang keliru sejak awal.
Bisa, sepanjang persyaratan lessee terpenuhi. KMK Nomor 1169/KMK.01/1991 Pasal 6 ayat (1) menyatakan lessor hanya diperkenankan memberikan pembiayaan barang modal kepada lessee yang telah memiliki NPWP serta mempunyai kegiatan usaha dan atau pekerjaan bebas. Jadi yang diminta adalah bukti bahwa kamu benar berusaha, bukan bentuk badan hukum tertentu. Tiap perusahaan pembiayaan tetap punya syarat dokumen tambahan sendiri, jadi tanyakan daftarnya sejak awal supaya tidak bolak-balik.
Belum tentu, dan ini yang sering mengecewakan. KMK Nomor 1169/KMK.01/1991 Pasal 9 ayat (2) huruf f mewajibkan perjanjian sewa guna usaha memuat ketentuan mengenai pengakhiran transaksi yang dipercepat beserta penetapan kerugian yang harus ditanggung lessee. Karena bunga flat sudah dihitung untuk seluruh tenor di muka, pelunasan dipercepat bisa saja tidak memangkas bunga sama sekali dan justru menambah biaya penalti. Tanyakan simulasinya dalam rupiah untuk bulan tertentu, lalu minta pasal yang mengaturnya.
Di situlah asuransi berperan. POJK Nomor 35/POJK.05/2018 Pasal 26 ayat (2) memperbolehkan perusahaan memitigasi risiko atas agunan lewat mekanisme asuransi, dan Pasal 29 ayat (1) mewajibkan perusahaan memperhitungkan klaim asuransi dalam pelunasan piutang. Ayat (2) memberi kamu hak atas kelebihan hasil klaim, yaitu apabila hasil klaim melebihi kewajibanmu, kelebihannya wajib dikembalikan sesuai jangka waktu dalam perjanjian. Karena itu, baca lingkup pertanggungan asuransinya sebelum tanda tangan, bukan setelah kejadian.
Pada leasing dengan hak opsi, total cicilan selama masa sewa ditambah nilai sisa barang menutup harga perolehan barang dan keuntungan perusahaan pembiayaan, dan perjanjiannya memberi kamu opsi membeli barang itu di akhir kontrak. Pada leasing tanpa hak opsi, cicilannya tidak menutup harga tersebut dan perjanjiannya tidak memuat opsi beli, sehingga di praktik disebut sewa operasi. Bedanya terasa di pajak: menurut KMK Nomor 1169/KMK.01/1991, pembayaran leasing dengan hak opsi tidak dipotong PPh Pasal 23, sedangkan pada leasing tanpa hak opsi penyewa wajib memotong PPh Pasal 23 atas pembayaran sewanya.
Leasing bukan versi mahal dari kredit dan bukan pula sewa yang dipanjangkan. Dia produk tersendiri dengan satu ciri yang menentukan segalanya, yaitu perusahaan pembiayaan yang memiliki barangnya selama kontrak berjalan, dan kamu memegang hak untuk membelinya di akhir kalau perjanjianmu memuat klausul hak opsi. Pahami itu lebih dulu, karena dari situ mengalir semua konsekuensi: siapa yang menyusutkan barang di pembukuan, siapa yang memotong pajak, dan prosedur apa yang berlaku kalau angsuran macet.
Untuk urusan biaya, hentikan kebiasaan membandingkan persentase. Minta satu angka dari tiap penawaran, yaitu total rupiah yang keluar sampai barang jadi milikmu, lalu sandingkan dengan harga tunainya. Pada contoh ilustrasi di artikel ini, selisihnya Rp23.300.000 untuk mesin seharga Rp60.000.000, dan angka itulah yang harus kamu timbang melawan manfaat menjaga kas tetap berputar. Terakhir, simpan baik-baik satu fakta ini: perusahaan pembiayaan wajib mengirim surat peringatan, wajib memegang sertifikat jaminan yang sah, dan tidak boleh menarik barang secara sepihak kalau kamu keberatan dan tidak ada kesepakatan tentang gagal bayar. Kalau kamu ingin menimbang angka pengadaan alat di usahamu sendiri, tanya mentor AI Teman Usaha kapan saja.
Kalau ingin melihat dampaknya ke kebutuhan dana, masukkan angkanya ke kalkulator modal Teman Usaha.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Kenalan dengan kami
SNI ada yang wajib dan ada yang sukarela. Pahami bedanya, cara mengajukan sertifikasi lewat lembaga terakreditasi, dokumennya, dan perkiraan biayanya.
Waralaba adalah hak khusus atas sistem bisnis yang sudah terbukti. Pahami kriteria PP 35/2024, STPW, prospektus, komponen biaya, dan risikonya.
SEO adalah cara membuat usahamu muncul di pencarian tanpa membayar iklan. Pahami bedanya dari iklan berbayar, tiga pilarnya, dan cara mengukurnya gratis.