Pitch Deck: Struktur Slide dan Isi yang Dicari Investor
Pitch deck adalah ringkasan usaha untuk calon pemodal. Pahami urutan slide yang lazim, angka yang wajib ada, kesalahan umum, dan cara menyiapkan datanya.
Firma dimiliki beberapa sekutu yang bertanggung jawab sampai harta pribadi. Pahami bedanya dari CV dan PT, cara mendirikannya, dan risiko yang perlu disadari.
Firma adalah bentuk badan usaha yang didirikan dua orang atau lebih untuk menjalankan usaha di bawah satu nama bersama, dan setiap sekutunya bertanggung jawab secara tanggung renteng atas seluruh utang usaha itu, sampai ke harta pribadi. Bagian terakhir kalimat tadi yang membedakan firma dari bentuk usaha lain, dan justru bagian itu yang paling sering baru disadari setelah tagihan datang.
Firma dipilih karena terdengar lebih meyakinkan daripada usaha perseorangan, pendiriannya lebih ringkas daripada PT, dan namanya enak dipakai di kop surat maupun di kontrak. Semua itu benar. Yang jarang diceritakan adalah harga yang menempel di belakangnya: hukum tidak memisahkan kekayaan firma dari kekayaan sekutunya, dan tanda tangan satu sekutu bisa mengikat semua sekutu yang lain.
Panduan ini membedah firma dari sisi yang benar-benar dipakai pemilik usaha. Isinya: definisi menurut Kitab Undang-Undang Hukum Dagang, arti tanggung renteng dalam angka rupiah, bedanya dengan CV dan PT, alur pendirian sampai terbit surat keterangan terdaftar, perlakuan pajaknya yang punya dua jebakan halus, cara keluar dan membubarkan firma, serta panduan memilih di antara empat bentuk usaha yang tersedia sekarang.
Aturan induk soal firma umurnya jauh lebih tua daripada usahamu, bahkan lebih tua daripada republik ini. Firma diatur di Kitab Undang-Undang Hukum Dagang (KUHD), warisan hukum kolonial yang sampai sekarang masih berlaku dan masih dipakai hakim ketika ada sengketa. Rumusannya pendek dan tidak banyak berubah.
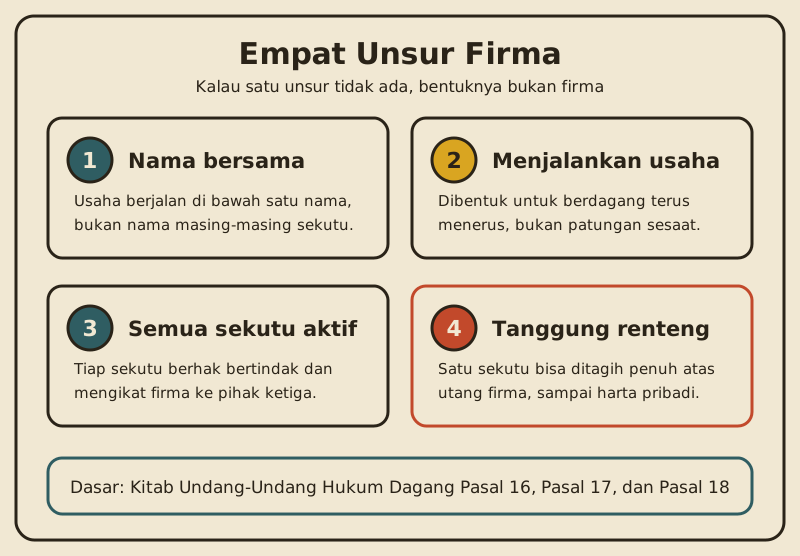
Kitab Undang-Undang Hukum Dagang Pasal 16 menyebutkan bahwa Perseroan Firma adalah suatu perseroan yang didirikan untuk melakukan suatu usaha di bawah satu nama bersama. Pasal 17 menyatakan tiap-tiap persero, kecuali yang tidak diperkenankan, mempunyai wewenang untuk bertindak, mengeluarkan dan menerima uang atas nama perseroan, serta mengikat perseroan kepada pihak ketiga dan pihak ketiga kepada perseroan. Pasal 18 menegaskan dalam perseroan firma tiap-tiap persero bertanggung jawab secara tanggung renteng untuk seluruhnya atas perikatan-perikatan perseroannya.
Bahasanya kuno, isinya sederhana. Ada empat unsur yang harus ada barengan. Satu, usahanya berjalan di bawah satu nama bersama, bukan atas nama masing-masing orang. Dua, tujuannya menjalankan usaha secara terus menerus, bukan patungan sekali jalan untuk satu proyek. Tiga, semua sekutunya aktif dan berhak mengikat firma kepada pihak luar. Empat, tanggung jawabnya tanggung renteng untuk seluruhnya.
Aturan pelaksananya yang baru merumuskan hal yang sama dengan bahasa lebih enak dibaca. Peraturan Menteri Hukum Nomor 25 Tahun 2025 tentang Penyelenggaraan Layanan Jasa Hukum Persekutuan Perdata, Persekutuan Firma, dan Persekutuan Komanditer Pasal 1 angka 2 menyebut Persekutuan Firma sebagai persekutuan yang menjalankan usaha secara terus menerus dan setiap sekutunya berhak bertindak atas nama persekutuan. Peraturan ini berlaku sejak 13 Oktober 2025 dan mencabut Permenkumham Nomor 17 Tahun 2018 yang sebelumnya jadi rujukan banyak notaris.
Ada saudara dekat firma yang sering tertukar, yaitu persekutuan perdata. Peraturan yang sama, Pasal 1 angka 1, menyebut Persekutuan Perdata sebagai persekutuan yang menjalankan profesi secara terus menerus dan setiap sekutunya bertindak atas nama sendiri serta bertanggung jawab sendiri terhadap pihak ketiga. Perbedaannya jelas: persekutuan perdata untuk profesi dan tanggung jawabnya sendiri-sendiri, sedangkan firma untuk usaha dan tanggung jawabnya bersama-sama.
Satu hal yang perlu diluruskan sejak awal. Firma bukan badan hukum. Dia badan usaha, dan itu dua hal berbeda. Badan hukum punya kekayaan sendiri yang terpisah dari kekayaan pemiliknya. Firma tidak. Firma punya nama, punya rekening, punya NPWP sendiri, tapi tembok pemisah antara kas firma dan dompet sekutunya tidak pernah dibangun. Perbedaan satu kata itu yang menjelaskan hampir semua konsekuensi di bagian berikutnya.
Tanggung renteng artinya kreditur boleh menagih seluruh utang kepada sekutu mana pun yang dia pilih, tanpa harus menagih rata ke semua orang lebih dulu. Kalau sekutu itu tidak punya uang tunai, yang dilihat berikutnya adalah harta pribadinya: tabungan, kendaraan, sampai rumah. Urusan siapa menanggung berapa persen antar sekutu adalah kesepakatan internal, dan kesepakatan internal itu tidak mengikat pihak ketiga.
Mari pakai contoh ilustrasi supaya terasa. Tiga orang mendirikan firma percetakan dengan porsi modal 50, 30, dan 20 persen. Firma mengambil bahan baku dari pemasok senilai Rp300.000.000 dengan tempo, lalu pesanan besar dari klien batal dan uangnya tidak masuk. Kas dan aset firma tinggal Rp80.000.000. Sisanya Rp220.000.000. Pemasok tidak wajib menagih Rp110.000.000 ke sekutu pertama, Rp66.000.000 ke sekutu kedua, dan Rp44.000.000 ke sekutu ketiga sesuai porsi modal. Pemasok boleh menagih Rp220.000.000 penuh ke sekutu yang paling gampang ditagih, misalnya yang punya rumah atas nama sendiri.
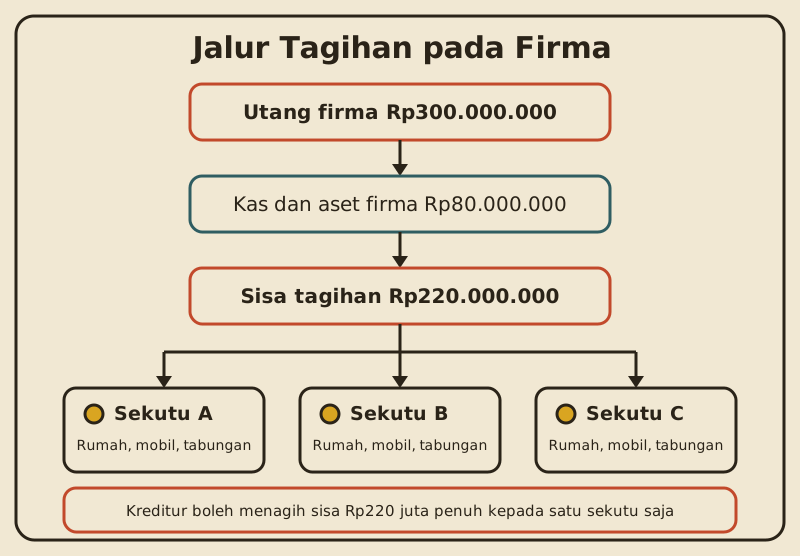
Sekutu yang terlanjur membayar memang bisa menagih balik ke dua sekutu lainnya. Tapi itu perkara baru, butuh bukti, butuh waktu, dan kalau dua sekutu lain sudah tidak punya apa-apa, tagihan balik itu cuma kertas. Risikonya tidak berhenti di situ. Karena Pasal 17 KUHD memberi setiap sekutu wewenang mengikat firma kepada pihak ketiga, keputusan buruk satu orang otomatis jadi beban semua orang. Sekutu yang menandatangani kontrak sewa gedung terlalu mahal, memesan barang di luar kebutuhan, atau berutang ke pihak lain atas nama firma, semuanya menyeret sekutu yang bahkan tidak ikut rapat.
Di firma, kamu tidak hanya menanggung risiko usahamu sendiri. Kamu ikut menanggung setiap tanda tangan yang dibubuhkan sekutumu. Sebelum akta ditandatangani, tanyakan satu hal ke dirimu sendiri: apakah aku rela rumahku jadi jaminan atas keputusan bisnis yang diambil orang lain tanpa persetujuanku?
Ada satu lagi yang jarang dibaca. KUHD Pasal 29 menyatakan selama pendaftaran dan pengumuman belum dilakukan, terhadap pihak ketiga firma itu harus dianggap sebagai perseroan umum untuk segala urusan, dianggap didirikan untuk waktu tak terbatas, dan dianggap tidak ada seorang sekutu pun yang dikecualikan dari hak bertindak dan hak menandatangani. Artinya, kalau kamu di perjanjian internal membatasi seorang sekutu supaya tidak boleh meneken kontrak di atas nilai tertentu, tapi firmanya belum kamu daftarkan, batasan itu tidak bisa kamu pakai untuk menolak tagihan dari pihak luar.
Karena itu, mendaftarkan firma bukan urusan formalitas administrasi. Pendaftaran adalah cara satu-satunya membuat pembatasan wewenang antar sekutu punya arti di luar meja rapat kalian.
Empat bentuk ini sering dibandingkan dan sering salah dibandingkan. Yang membedakan bukan gengsi atau biaya notaris, melainkan sampai mana tanggung jawab pemiliknya berhenti.
CV atau persekutuan komanditer secara struktur adalah firma yang ditambah pemodal diam. Permenkum Nomor 25 Tahun 2025 Pasal 1 angka 3 mendefinisikan CV sebagai persekutuan yang didirikan oleh satu atau lebih sekutu komanditer dengan satu atau lebih sekutu komplementer untuk menjalankan usaha secara terus menerus. Pasal 1 angka 4 menyebut sekutu komplementer sebagai sekutu yang berhak bertindak untuk dan atas nama CV serta bertanggung jawab terhadap pihak ketiga secara tanggung renteng sampai harta kekayaan pribadi. Jadi di CV, ada orang yang tanggung jawabnya sama beratnya dengan sekutu firma, dan ada orang yang tidak.
KUHD Pasal 20 menyebutkan sekutu komanditer, yang dalam naskah terjemahan lama disebut sekutu pelepas uang, tidak boleh melakukan tindakan pengurusan atau bekerja dalam perusahaan perseroan, walaupun diberi kuasa untuk itu, dan tidak ikut memikul kerugian lebih dari jumlah uang yang telah dimasukkannya. Ini keistimewaan sekutu pasif. Tapi keistimewaan itu bersyarat. Pasal 21 menyatakan sekutu komanditer yang melanggar ketentuan tadi bertanggung jawab secara tanggung renteng untuk seluruhnya terhadap semua utang dan perikatan perseroan. Banyak pemodal CV yang tidak tahu ini, lalu ikut menandatangani kontrak atau ikut memimpin operasional, dan tanpa sadar berubah status jadi penanggung penuh.
PT berada di kutub lain. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas Pasal 3 ayat (1) menyatakan pemegang saham Perseroan tidak bertanggung jawab secara pribadi atas perikatan yang dibuat atas nama Perseroan dan tidak bertanggung jawab atas kerugian Perseroan melebihi saham yang dimiliki. Di sinilah tembok pemisah itu berdiri. Tapi Pasal 3 ayat (2) memberi empat pengecualian, di antaranya kalau persyaratan Perseroan sebagai badan hukum belum atau tidak terpenuhi, dan kalau pemegang saham dengan itikad buruk memanfaatkan Perseroan untuk kepentingan pribadi. Tembok itu bisa dibongkar hakim kalau kamu sendiri yang merobohkannya lewat pencampuran uang pribadi dan uang perusahaan.
PT perorangan adalah jalan tengah yang baru tersedia beberapa tahun terakhir. Peraturan Pemerintah Nomor 8 Tahun 2021 tentang Modal Dasar Perseroan Serta Pendaftaran Pendirian, Perubahan, dan Pembubaran Perseroan yang Memenuhi Kriteria Untuk Usaha Mikro dan Kecil Pasal 2 ayat (1) membagi perseroan yang memenuhi kriteria usaha mikro dan kecil menjadi dua, yaitu perseroan yang didirikan oleh dua orang atau lebih dan perseroan perorangan yang didirikan oleh satu orang. Pendiriannya tidak lewat akta notaris melainkan lewat pernyataan pendirian secara elektronik. Rinciannya dibahas terpisah di panduan PT perorangan.
| Aspek | Firma | CV | PT Perorangan | PT Biasa |
|---|---|---|---|---|
| Status hukum | Bukan badan hukum | Bukan badan hukum | Badan hukum | Badan hukum |
| Jumlah pendiri | Dua orang atau lebih | Dua orang atau lebih | Satu orang | Dua orang atau lebih |
| Harta pribadi ikut terancam | Ya, semua sekutu | Ya, tapi hanya sekutu komplementer | Tidak, kecuali pengecualian undang-undang | Tidak, kecuali pengecualian undang-undang |
| Siapa boleh mengikat usaha | Semua sekutu | Hanya sekutu komplementer | Pemilik sekaligus direktur | Direksi |
| Ada pemodal pasif | Tidak ada | Ada, sekutu komanditer | Tidak ada | Ada, pemegang saham non-pengurus |
| Cara berdiri | Akta notaris lalu daftar elektronik | Akta notaris lalu daftar elektronik | Pernyataan pendirian elektronik | Akta notaris lalu pengesahan menteri |
| Cocok untuk | Dua rekan setara yang sama-sama turun tangan | Ada yang kerja, ada yang modali | Satu pemilik yang ingin harta terpisah | Usaha yang butuh investor dan skala |
Kalau kamu ingin membaca lebih jauh soal dua bentuk yang paling sering diadu, ada bahasan tersendiri di panduan perbedaan PT dan CV.
Pendirian firma sekarang berjalan lewat notaris dan sistem elektronik Direktorat Jenderal Administrasi Hukum Umum. Kanal lama berupa pendaftaran di kepaniteraan pengadilan negeri sebagaimana ditulis KUHD Pasal 23 sudah tidak dipakai lagi dalam praktik sehari-hari, digantikan Sistem Administrasi Badan Usaha. Yang tidak berubah adalah KUHD Pasal 22: tiap-tiap perseroan firma harus didirikan dengan akta otentik.
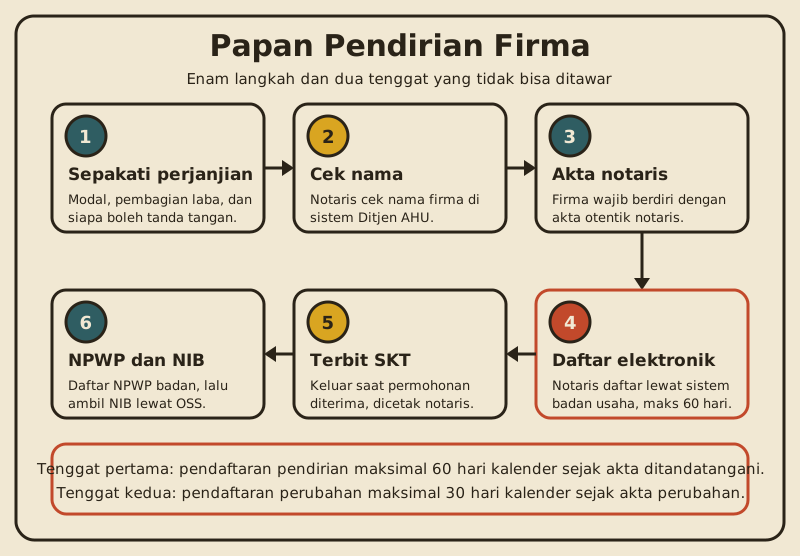
Langkah pertama dikerjakan sebelum ketemu notaris, dan justru ini yang paling menentukan. Kalian bertiga atau berdua duduk dan menyepakati isi perjanjiannya: siapa menyetor berapa, laba dibagi dengan rumus apa, siapa yang boleh menandatangani apa dan sampai nilai berapa, bagaimana kalau salah satu ingin keluar, dan berapa lama firma ini akan berjalan. Notaris menuliskan kesepakatanmu, bukan membuatkan kesepakatan untukmu.
Permenkum Nomor 25 Tahun 2025 Pasal 7 menyebut minuta akta pendirian paling sedikit memuat identitas pendiri berupa nama, domisili, dan pekerjaan, lalu kegiatan usaha, hak dan kewajiban para pendiri, serta jangka waktu persekutuan. Notaris juga menyimpan fotokopi surat keterangan alamat lengkap dan data pemilik manfaat. Pasal 4 ayat (3) mewajibkan notaris mengecek nama lebih dulu di laman resmi Ditjen AHU, dengan kriteria pada ayat (4): ditulis huruf latin, belum dipakai persekutuan sejenis, tidak bertentangan dengan ketertiban umum atau kesusilaan, tidak sama atau mirip dengan nama lembaga negara maupun lembaga internasional, dan tidak hanya terdiri atas angka atau rangkaian huruf yang tidak membentuk kata.
Permenkum Nomor 25 Tahun 2025 Pasal 5 ayat (1) mewajibkan pendaftaran pendirian diajukan paling lama 60 hari kalender terhitung sejak tanggal akta pendirian ditandatangani. Ayat (3) menegaskan apabila melebihi jangka waktu itu, permohonan pendaftaran pendirian tidak dapat diajukan kepada Direktur Jenderal. Untuk perubahan anggaran dasar, Pasal 10 ayat (1) memberi tenggat lebih pendek, yaitu paling lama 30 hari kalender sejak akta perubahan ditandatangani, dengan konsekuensi yang sama pada ayat (3).
Kalau tenggat itu lewat, akta yang sudah kamu bayar jadi tidak bisa didaftarkan dan kamu perlu mengulang prosesnya dari awal. Jadi jangan menandatangani akta ketika kamu tahu dokumen pendukung belum lengkap atau salah satu sekutu masih akan pergi lama. Tanda tangan itu yang menyalakan hitungan mundurnya.
Sesudah didaftarkan, Pasal 8 menyebut Direktur Jenderal menerbitkan Surat Keterangan Terdaftar pada saat permohonan diterima, disampaikan secara elektronik kepada notaris, dan notaris dapat langsung mencetaknya sendiri. Dokumen itulah bukti resmi firmamu terdaftar. Perlu diingat, Pasal 3 menyebut layanan ini dikenakan biaya sesuai ketentuan penerimaan negara bukan pajak yang berlaku pada Kementerian Hukum, terpisah dari honor notaris. Tarifnya berubah dari waktu ke waktu, jadi tanyakan angka terkininya ke notaris yang kamu pakai.
| Tahap | Isi Pekerjaan | Pelaksana | Tenggat |
|---|---|---|---|
| 1. Sepakati perjanjian | Modal, pembagian laba, batas wewenang, jangka waktu, cara keluar | Para calon sekutu | Tidak ada, tapi jangan diburu-buru |
| 2. Cek nama | Memastikan nama memenuhi lima kriteria dan belum dipakai | Notaris | Sebelum akta dibuat |
| 3. Akta pendirian | Akta otentik memuat identitas pendiri, kegiatan usaha, hak dan kewajiban, jangka waktu | Notaris | Menyalakan hitungan 60 hari |
| 4. Pendaftaran elektronik | Isi formulir pendaftaran, unggah akta dan surat pernyataan bermeterai | Notaris lewat Sistem Administrasi Badan Usaha | Maksimal 60 hari kalender sejak akta |
| 5. Surat Keterangan Terdaftar | Terbit saat permohonan diterima, dicetak sendiri oleh notaris | Ditjen AHU | Saat permohonan diterima |
| 6. NPWP badan dan NIB | Daftar NPWP atas nama firma, lalu ambil NIB dan perizinan berusaha | Sekutu pengurus | Sebelum kegiatan usaha berjalan |
Tahap terakhir sering dilupakan karena firmanya sudah terasa sah. Padahal terdaftar di Kementerian Hukum berbeda dengan berizin untuk berusaha. Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko Pasal 1 angka 12 menyebut Nomor Induk Berusaha atau NIB adalah bukti registrasi atau pendaftaran Pelaku Usaha untuk melakukan kegiatan usaha dan sebagai identitas bagi Pelaku Usaha dalam pelaksanaan kegiatan usahanya. Cara mengurusnya dibahas langkah demi langkah di panduan NIB adalah, sementara isi dan fungsi dokumen aktanya dibahas di panduan akta pendirian perusahaan.
Meskipun firma bukan badan hukum, di mata pajak dia badan. Direktorat Jenderal Pajak menjelaskan lewat artikel resmi di laman pajak.go.id bahwa berdasarkan Pasal 2 ayat (1) huruf b Undang-Undang Pajak Penghasilan, badan meliputi Perseroan Terbatas, CV, firma, persekutuan, dan bentuk badan lainnya. Konsekuensinya, firma punya NPWP sendiri, wajib menyampaikan SPT badan, dan membayar pajak atas penghasilannya sendiri.
Tarif umumnya mengikuti Wajib Pajak badan. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan menetapkan tarif Pajak Penghasilan untuk Wajib Pajak badan dalam negeri dan bentuk usaha tetap sebesar 22 persen yang mulai berlaku pada tahun pajak 2022.
Untuk usaha kecil, ada jalur yang lebih ringan. Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan Pasal 56 ayat (2) menetapkan tarif Pajak Penghasilan bersifat final sebesar 0,5 persen. Pasal 57 ayat (1) menyebut penerimanya termasuk Wajib Pajak badan berbentuk koperasi, persekutuan komanditer, firma, perseroan terbatas, atau badan usaha milik desa, dengan peredaran bruto tidak melebihi Rp4.800.000.000 dalam satu Tahun Pajak. Bahasan umum soal skema ini ada di panduan pajak UMKM.
Sekarang jebakan pertama. Fasilitas 0,5 persen itu ada batas waktunya, dan batas waktu untuk firma lebih pendek daripada yang banyak orang kira. Pasal 59 ayat (1) huruf b mengatur jangka waktu tertentu pengenaan Pajak Penghasilan final paling lama 4 Tahun Pajak bagi Wajib Pajak badan berbentuk koperasi, persekutuan komanditer, firma, badan usaha milik desa, atau perseroan perorangan yang didirikan oleh satu orang. Bandingkan dengan 7 Tahun Pajak untuk Wajib Pajak orang pribadi pada huruf a dan 3 Tahun Pajak untuk perseroan terbatas pada huruf c. Setelah empat tahun habis, firmamu pindah ke skema tarif umum, dan itu berarti kamu harus punya pembukuan yang rapi jauh sebelum tahun keempat berakhir.
Jebakan kedua khusus untuk firma yang diisi tenaga ahli. Pasal 57 ayat (2) huruf b mengeluarkan dari skema 0,5 persen Wajib Pajak badan berbentuk persekutuan komanditer atau firma yang dibentuk oleh beberapa Wajib Pajak orang pribadi yang memiliki keahlian khusus dan menyerahkan jasa sejenis dengan jasa sehubungan dengan pekerjaan bebas sebagaimana dimaksud Pasal 56 ayat (4). Daftar pekerjaan bebas pada pasal itu mencakup pengacara, akuntan, arsitek, dokter, konsultan, notaris, pejabat pembuat akta tanah, penilai, dan aktuaris. Padahal firma justru bentuk favorit untuk kantor hukum, kantor akuntan, dan biro arsitek. Jadi kelompok yang paling sering memakai firma justru kelompok yang tidak boleh memakai tarif final 0,5 persen.
Kabar baiknya ada di sisi pemilik. Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan Pasal 4 ayat (3) huruf i, yang ketentuannya juga dimuat dalam Undang-Undang Nomor 7 Tahun 2021, mengecualikan dari objek pajak bagian laba atau sisa hasil usaha yang diterima anggota dari koperasi, perseroan komanditer yang modalnya tidak terbagi atas saham, persekutuan, perkumpulan, firma, dan kongsi. Laba yang sudah dipajaki di tingkat firma tidak dipajaki lagi ketika ditarik sekutunya. Ini berbeda dengan dividen PT yang punya aturan sendiri.
Tapi ada pasangannya yang sering bikin kaget waktu pemeriksaan. Pasal 9 ayat (1) huruf j undang-undang yang sama menyatakan gaji yang dibayarkan kepada anggota persekutuan, firma, atau perseroan komanditer yang modalnya tidak terbagi atas saham tidak boleh dikurangkan dalam menentukan Penghasilan Kena Pajak. Jadi kalau kamu dan sekutumu menggaji diri sendiri Rp10.000.000 per bulan dari kas firma, jumlah itu tetap tidak bisa dijadikan biaya. Secara pajak, uang itu tetap dihitung sebagai laba firma.
| Hal | Perlakuan | Dasar |
|---|---|---|
| Status subjek pajak | Wajib Pajak badan, punya NPWP dan SPT sendiri | Pasal 2 ayat (1) huruf b UU Pajak Penghasilan |
| Tarif umum | 22 persen mulai tahun pajak 2022 | UU Nomor 7 Tahun 2021 |
| Tarif final usaha kecil | 0,5 persen selama peredaran bruto tidak melebihi Rp4,8 miliar setahun | PP Nomor 55 Tahun 2022 Pasal 56 dan Pasal 57 |
| Batas waktu tarif final | Paling lama 4 Tahun Pajak untuk firma | PP Nomor 55 Tahun 2022 Pasal 59 ayat (1) huruf b |
| Firma tenaga ahli | Tidak boleh memakai tarif final 0,5 persen | PP Nomor 55 Tahun 2022 Pasal 57 ayat (2) huruf b |
| Bagian laba untuk sekutu | Dikecualikan dari objek pajak | Pasal 4 ayat (3) huruf i UU Pajak Penghasilan |
| Gaji sekutu | Tidak boleh dikurangkan sebagai biaya | Pasal 9 ayat (1) huruf j UU Pajak Penghasilan |
Firma masuk akal ketika tiga syarat terpenuhi sekaligus. Pertama, semua pendirinya benar-benar ikut bekerja, bukan ada yang cuma menaruh uang lalu menunggu bagi hasil. Kedua, hubungan antar pendiri sudah teruji lebih lama daripada usia usahanya, bukan kenalan tiga bulan yang langsung mau bikin badan usaha. Ketiga, sifat usahanya tidak menumpuk utang besar dan tidak berpotensi menimbulkan tuntutan bernilai tinggi.
Kombinasi ini biasanya muncul pada usaha jasa yang menjual keahlian bersama: dua konsultan yang menggabungkan klien, tiga arsitek muda yang berbagi studio, kakak beradik yang membuka kantor jasa desain. Nama bersama di depan justru jadi nilai jualnya, karena reputasi masing-masing orang saling menopang.
Firma jadi berbahaya ketika salah satu dari lima kondisi berikut ada. Kalau usahamu perlu menarik utang bank atau tempo pemasok dalam jumlah yang lebih besar daripada modal disetor, tanggung renteng berubah dari teori jadi ancaman nyata pada aset keluarga. Kalau kegiatanmu berpotensi menimbulkan klaim ganti rugi, misalnya jasa konstruksi, pengolahan makanan skala besar, atau pengangkutan, satu kejadian buruk bisa melewati batas kemampuan bayar firma. Kalau salah satu sekutu punya aset pribadi jauh lebih besar daripada yang lain, dia otomatis jadi sasaran tagihan pertama meski porsi modalnya kecil. Kalau ada pihak yang mau ikut modal tanpa ikut kerja, bentuknya memang bukan firma melainkan CV. Dan kalau kamu berencana menerima investor, menerbitkan saham, atau menjual sebagian usaha nanti, firma tidak menyediakan mekanismenya.
| Kondisimu Sekarang | Bentuk yang Paling Masuk Akal | Alasan Utama |
|---|---|---|
| Usaha sendiri, ingin harta pribadi terlindungi, skala masih mikro | PT perorangan | Satu pendiri, punya pemisahan harta, pendirian elektronik |
| Dua rekan setara, sama-sama kerja, risiko utang kecil | Firma | Sederhana, nama bersama jadi nilai jual |
| Ada yang menjalankan, ada yang hanya memodali | CV | Sekutu komanditer tidak ikut menanggung melebihi modalnya |
| Butuh pinjaman besar atau menanggung risiko klaim tinggi | PT biasa | Pemegang saham tidak menanggung melebihi sahamnya |
| Berencana menerima investor atau menjual sebagian usaha | PT biasa | Kepemilikan berbentuk saham yang dapat dialihkan |
| Kantor jasa profesional yang mengejar tarif pajak final | Pertimbangkan ulang | Firma tenaga ahli tidak boleh memakai tarif final 0,5 persen |
Jangan memilih bentuk usaha berdasarkan biaya pendiriannya. Pilih berdasarkan pertanyaan ini: kalau usaha ini gagal dan menyisakan utang, apa yang paling banyak kamu punya untuk dijadikan jaminan, dan apakah kamu sanggup kehilangannya? Selisih biaya notaris antara firma dan PT jauh lebih kecil daripada nilai rumah yang jadi taruhannya.
Sekarang anggap kamu sudah terlanjur berada di dalam sebuah firma dan ingin keluar, atau kalian bertiga sepakat menutup usahanya. Bagian ini yang paling banyak salah paham, karena orang mengira keluar dari firma cukup diselesaikan lewat obrolan dan surat bermeterai antar sekutu.
Keluar dari firma bukan urusan mengirim pesan lalu berhenti datang. KUHD Pasal 31 menyebutkan pembubaran perseroan firma sebelum waktu yang ditentukan, pengunduran diri atau pemberhentian, perpanjangan waktu, serta perubahan penting bagi pihak ketiga semuanya harus dilakukan dengan akta otentik, harus didaftarkan, dan diumumkan. Pasal itu menutup dengan kalimat yang tegas: kelalaian tentang hal ini berakibat tidak berlakunya pembubaran, pengunduran diri, pemberhentian, atau perubahan tadi terhadap pihak ketiga.
Terjemahannya untuk kehidupan sehari-hari begini. Kamu keluar dari firma tahun lalu dan sudah berdamai dengan sekutumu di atas kertas bermeterai. Tapi kalau pengunduran dirimu tidak dituangkan di akta notaris dan tidak didaftarkan, kreditur yang datang tahun ini masih boleh memperlakukanmu sebagai sekutu. Surat perjanjian internal antar kalian tidak menghapus posisimu di mata pihak luar. Karena itu perubahan susunan sekutu wajib melewati jalur formal, dan tenggat 30 hari kalender pada Permenkum Nomor 25 Tahun 2025 Pasal 10 ayat (1) berlaku untuk perubahan itu.
Untuk pembubaran, Pasal 15 ayat (4) Permenkum Nomor 25 Tahun 2025 menyebut lima keadaan yang mendasarinya: berakhirnya jangka waktu persekutuan, musnahnya barang yang dipergunakan untuk tujuan persekutuan, tercapainya tujuan persekutuan, kehendak para sekutu, atau alasan lain sesuai ketentuan peraturan perundang-undangan. Pendaftaran pembubaran diajukan lewat notaris secara elektronik dengan melampirkan akta pembubaran, putusan pengadilan yang menyatakan pembubaran, atau dokumen lain yang menyatakan pembubaran, ditambah surat pernyataan bermeterai.
Membubarkan bukan berarti utangnya ikut hilang. KUHD Pasal 32 mengatur bahwa setelah perseroan dibubarkan, sekutu yang tadinya berhak mengurus harus membereskan segala urusan bekas perseroan atas nama firma yang sama, kecuali perjanjian menentukan lain atau para sekutu mengangkat pemberes lain lewat pemungutan suara. Pasal 33 melangkah lebih jauh: apabila keadaan keuangan kas perseroan yang dibubarkan tidak cukup membayar segala utang yang telah dapat ditagih, pihak yang bertugas memberesi boleh menarik uang dari sekalian sekutu untuk bagian masing-masing. Jadi pembubaran adalah proses pemberesan, bukan tombol hapus.
Satu praktik yang layak kamu tiru sejak hari pertama: tulis mekanisme keluar di perjanjian pendirian, lengkap dengan cara menilai bagian sekutu yang keluar, siapa berhak membeli lebih dulu, dan berapa lama uangnya dibayar. Menyepakati aturan perpisahan ketika semua orang masih rukun jauh lebih murah daripada menyepakatinya ketika semua orang sudah saling menuduh.
Di firma semua sekutu aktif dan semuanya bertanggung jawab tanggung renteng sampai harta pribadi. Di CV ada dua jenis sekutu, yaitu sekutu komplementer yang menjalankan usaha dan bertanggung jawab sampai harta pribadi, serta sekutu komanditer yang hanya menaruh modal. KUHD Pasal 20 menyebut sekutu pelepas uang tidak perlu memikul kerugian lebih dari modal yang dimasukkannya, tapi Pasal 21 mencabut keistimewaan itu kalau dia ikut mengurus perusahaan. Jadi CV cocok kalau ada pemodal yang tidak ikut bekerja, sedangkan firma cocok kalau semua pendiri sama-sama turun tangan.
Bukan. Firma adalah badan usaha yang tidak berbadan hukum, sehingga kekayaannya tidak terpisah dari kekayaan para sekutunya. Ini kebalikan dari PT, yang menurut Undang-Undang Nomor 40 Tahun 2007 Pasal 3 ayat (1) membuat pemegang saham tidak bertanggung jawab secara pribadi atas perikatan yang dibuat atas nama Perseroan dan tidak bertanggung jawab atas kerugian melebihi saham yang dimiliki. Perbedaan status ini yang menentukan sampai mana harta pribadimu bisa ikut ditagih.
Dua orang. Firma menurut KUHD Pasal 16 adalah perseroan yang didirikan untuk melakukan usaha di bawah satu nama bersama, dan kata bersama itu mensyaratkan lebih dari satu orang. Kalau kamu berusaha sendirian tapi ingin badan usaha dengan pemisahan harta, yang tersedia adalah perseroan perorangan yang didirikan oleh satu orang sebagaimana diatur Peraturan Pemerintah Nomor 8 Tahun 2021 Pasal 2 ayat (1).
Paling lama 60 hari kalender sejak tanggal akta pendirian ditandatangani, sesuai Permenkum Nomor 25 Tahun 2025 Pasal 5 ayat (1). Kalau lewat, ayat (3) menyatakan permohonan pendaftaran pendirian tidak dapat diajukan lagi kepada Direktur Jenderal, sehingga prosesnya harus diulang. Untuk pendaftaran perubahan anggaran dasar, tenggatnya lebih pendek yaitu 30 hari kalender menurut Pasal 10 ayat (1).
Bisa, dengan dua catatan. Peraturan Pemerintah Nomor 55 Tahun 2022 Pasal 57 ayat (1) memasukkan firma sebagai penerima tarif final 0,5 persen selama peredaran brutonya tidak melebihi Rp4.800.000.000 dalam satu Tahun Pajak. Catatan pertama, Pasal 59 ayat (1) huruf b membatasi jangka waktunya paling lama 4 Tahun Pajak untuk firma. Catatan kedua, Pasal 57 ayat (2) huruf b mengeluarkan firma yang dibentuk beberapa orang pribadi berkeahlian khusus yang menyerahkan jasa sejenis dengan pekerjaan bebas, misalnya kantor pengacara, akuntan, atau arsitek.
Tidak otomatis. KUHD Pasal 31 mengharuskan pengunduran diri dilakukan dengan akta otentik, didaftarkan, dan diumumkan, lalu menyatakan bahwa kelalaian atas hal itu berakibat pengunduran diri tersebut tidak berlaku terhadap pihak ketiga. Selama langkah formal itu belum ditempuh, kreditur masih dapat memperlakukanmu sebagai sekutu. Urus akta perubahan lewat notaris dan pastikan didaftarkan dalam tenggat 30 hari kalender.
Sepakati dulu siapa menyetor berapa, rumus pembagian laba, siapa yang boleh menandatangani apa dan sampai nilai berapa, bagaimana kalau ada sekutu yang ingin keluar, serta berapa lama firma akan berjalan. Notaris menuliskan kesepakatan kalian, bukan membuatkannya. Permenkum Nomor 25 Tahun 2025 Pasal 7 menyebut minuta akta pendirian paling sedikit memuat identitas pendiri, kegiatan usaha, hak dan kewajiban para pendiri, serta jangka waktu persekutuan.
Firma adalah bentuk usaha yang jujur pada apa adanya. Dia tidak menjanjikan perlindungan yang tidak dia miliki. Dua orang atau lebih berdagang di bawah satu nama, dan mereka menanggung akibatnya bersama-sama sampai ke harta masing-masing. Itu sederhana, murah diurus, dan cocok untuk rekan sejajar yang saling percaya dan sama-sama turun tangan. Selama utangnya kecil dan risikonya terkendali, kesederhanaan itu adalah keunggulan.
Masalah muncul ketika orang memilih firma karena mengira dia versi ringkas dari PT. Dia bukan. Yang membedakan keduanya bukan biaya notaris, melainkan letak tembok pemisah antara uang usaha dan uang keluarga. Sebelum menandatangani apa pun, hitung dulu utang terbesar yang mungkin ditanggung usahamu dalam dua tahun ke depan, lalu bandingkan dengan nilai harta pribadi seluruh calon sekutu. Kalau angka pertama terasa mengancam angka kedua, naik kelas ke bentuk berbadan hukum sekarang jauh lebih murah daripada menyesal nanti.
Kalau kamu sudah memilih firma, kerjakan tiga hal ini sampai tuntas: tulis batas wewenang tiap sekutu dan mekanisme keluar di perjanjian pendirian, daftarkan firmanya dalam 60 hari kalender supaya batasan itu berlaku terhadap pihak luar, dan siapkan pembukuan yang rapi sejak tahun pertama karena tarif final 0,5 persen untuk firma hanya berlaku empat tahun pajak. Ingin membedah kasus usahamu sendiri sebelum memutuskan? Tanya mentor AI Teman Usaha kapan saja.
Gambaran lengkap izin dan dokumen yang biasanya dibutuhkan usaha kecil, dari NIB sampai pajak, ada di panduan legalitas usaha.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
Pitch deck adalah ringkasan usaha untuk calon pemodal. Pahami urutan slide yang lazim, angka yang wajib ada, kesalahan umum, dan cara menyiapkan datanya.
Hak cipta lahir otomatis saat karya diwujudkan, pencatatan bukan syarat. Pahami apa yang dilindungi, jangka waktunya, dan bedanya dari merek dagang.
Koperasi adalah badan usaha beranggotakan orang dengan asas kekeluargaan. Pahami jenis, prinsip, perbedaan dengan PT, syarat, dan cara mendirikannya.