Email Marketing: Cara Kerja, Strategi, dan Contohnya
Email marketing adalah pengiriman pesan promosi ke daftar pelanggan. Pahami cara membangun daftar, jenis email, metrik penting, dan contoh alur kirimnya.
PPh 21 adalah pajak atas penghasilan karyawan yang wajib dipotong pemberi kerja. Pahami PTKP, skema TER, cara menyetor, dan bedanya dengan pajak UMKM.
PPh 21 adalah pajak penghasilan yang dipotong dari gaji, upah, honorarium, tunjangan, dan pembayaran lain yang kamu berikan kepada orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan. Kata kuncinya "dipotong". Kamu sebagai pemilik usaha bukan pihak yang dikenai pajaknya, melainkan pihak yang wajib memotong pajak milik karyawanmu, menyetorkannya ke kas negara, lalu melaporkannya. Begitu kamu merekrut orang pertama dan mulai membayar gaji rutin, status usahamu bertambah satu: kamu jadi pemotong pajak.
Panduan ini ditulis untuk kamu yang baru saja masuk fase itu, punya satu sampai lima karyawan, dan bingung karena selama ini yang kamu tahu cuma pajak atas omzet usaha. Kita bahas apa bedanya PPh 21 dengan pajak UMKM yang selama ini kamu bayar, siapa yang wajib memotong dan siapa yang dipotong, hubungan PPh 21 dengan penghasilan tidak kena pajak, skema tarif efektif rata rata yang berlaku sejak 2024, cara menyetor dan melapor, sampai konsekuensi kalau kewajiban ini kamu abaikan. Semua tarif dan angka di sini diambil dari peraturan resmi yang tautannya ada di bagian akhir.
Ini kesalahpahaman paling sering di kalangan pemilik usaha kecil. Banyak yang mengira sudah membayar "pajak usaha" berarti semua urusan pajak beres. Padahal dua hal berikut hidup di jalur yang benar benar terpisah dan tidak saling menggantikan.
Yang pertama, pajak penghasilan final atas peredaran bruto usaha, yang biasa disebut pajak UMKM. Objeknya omzet usahamu. Kamu yang menghitung, kamu yang membayar, dan uangnya keluar dari kantong usaha. Yang kedua, PPh 21. Objeknya penghasilan karyawanmu, bukan omzetmu. Uangnya keluar dari kantong karyawan, kamu cuma memotong dan meneruskannya ke negara. Kalau kamu punya usaha yang omzetnya kena PPh final dan punya karyawan bergaji, dua duanya berlaku bersamaan.
| Aspek | PPh final atas omzet usaha | PPh Pasal 21 |
|---|---|---|
| Yang dikenai pajak | Peredaran bruto atau omzet usahamu | Penghasilan orang pribadi yang bekerja untukmu |
| Siapa yang menanggung | Usahamu sendiri | Karyawan, lewat potongan dari gajinya |
| Peran kamu | Wajib pajak yang membayar | Pemotong pajak yang menyetorkan milik orang lain |
| Sumber uangnya | Kas usaha | Gaji karyawan yang belum dibayarkan penuh |
| Dasar hitungnya | Omzet dalam satu masa pajak | Penghasilan bruto karyawan dalam satu masa pajak |
| Kalau tidak dilakukan | Kamu menunggak pajak sendiri | Kamu menahan atau melalaikan uang pajak orang lain |
Perbedaan di baris terakhir itu yang paling perlu kamu resapi. Kalau kamu telat membayar pajak usahamu sendiri, itu urusan antara kamu dan kantor pajak. Tetapi kalau kamu sudah memotong PPh 21 dari gaji karyawan dan uangnya tidak kamu setorkan, kamu sedang memegang uang yang secara hukum sudah bukan milikmu. Perlakuannya lebih berat, dan bagian akhir artikel ini akan menunjukkan seberapa berat.
Undang Undang Pajak Penghasilan menyebut secara tegas pihak pihak yang wajib melakukan pemotongan atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima wajib pajak orang pribadi dalam negeri. Daftarnya meliputi pemberi kerja yang membayar gaji, upah, honorarium, tunjangan, dan pembayaran lain sebagai imbalan sehubungan dengan pekerjaan yang dilakukan pegawai maupun bukan pegawai; bendahara pemerintah; dana pensiun atau badan lain yang membayarkan uang pensiun; badan yang membayar honorarium atau imbalan sehubungan dengan jasa termasuk jasa tenaga ahli yang melakukan pekerjaan bebas; serta penyelenggara kegiatan yang melakukan pembayaran sehubungan dengan pelaksanaan suatu kegiatan.
Perhatikan frasa "pemberi kerja". Tidak ada syarat jumlah karyawan minimum, tidak ada syarat omzet minimum, dan tidak ada pengecualian untuk usaha mikro. Undang undang hanya mengecualikan kantor perwakilan negara asing dan organisasi internasional tertentu dari kewajiban memotong. Jadi warung dengan dua pegawai tetap dan agensi desain dengan empat orang sama sama masuk kategori pemberi kerja.
Di sisi penerima, yang dipotong bukan cuma pegawai tetap. Penghasilan pegawai harian, mingguan, dan pegawai tidak tetap lainnya juga masuk objek pemotongan, begitu pula honorarium untuk tenaga ahli yang bekerja bebas dan imbalan untuk peserta kegiatan. Artinya, tukang yang kamu bayar harian, penulis lepas yang kamu bayar per artikel, dan pembicara yang kamu undang untuk pelatihan internal semuanya punya perlakuan PPh 21 masing masing, walaupun dasar penghitungannya berbeda dari pegawai tetap bulanan.
Sebelum berdebat soal tarif, rapikan dulu administrasinya. Buat satu berkas per karyawan berisi salinan kartu identitas, nomor pokok wajib pajak, status kawin, jumlah tanggungan, dan tanggal mulai bekerja. Status keluarga pada awal tahun pajak inilah yang menentukan kategori tarif sepanjang tahun berjalan, dan tanpa data ini kamu akan menebak nebak setiap bulan. Simpan berkasnya di tempat yang sama dengan catatan penggajianmu supaya tidak tercecer.
Penghasilan tidak kena pajak, disingkat PTKP, adalah jumlah penghasilan setahun yang tidak dikenai pajak sama sekali. Fungsinya melindungi penghasilan sampai batas tertentu supaya orang berpenghasilan kecil tidak terbebani. Besarannya diatur Peraturan Menteri Keuangan Nomor 101/PMK.010/2016, yang berlaku mulai tahun pajak 2016 dan sampai artikel ini disusun belum diganti.
Susunannya sederhana. Rp54.000.000 setahun untuk diri wajib pajak orang pribadi. Ditambah Rp4.500.000 kalau wajib pajaknya berstatus kawin. Ditambah lagi Rp4.500.000 untuk setiap anggota keluarga sedarah dan semenda dalam garis keturunan lurus serta anak angkat yang menjadi tanggungan sepenuhnya, paling banyak tiga orang untuk setiap keluarga. Ada satu komponen lagi, yaitu tambahan Rp54.000.000 untuk seorang istri yang penghasilannya digabung dengan penghasilan suami, tetapi komponen ini jarang relevan untuk penghitungan potongan gaji bulanan di usaha kecil.
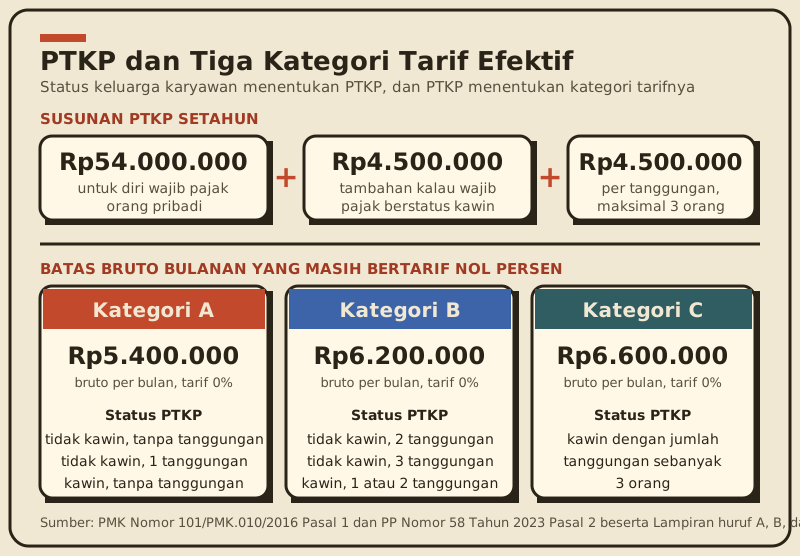
Dari tiga komponen itu, orang pajak biasa menuliskan status karyawan dengan kode singkat. TK berarti tidak kawin, K berarti kawin, dan angka di belakangnya adalah jumlah tanggungan. Tabel berikut menjumlahkan komponen tadi menjadi angka PTKP setahun per status.
| Kode status | Keterangan | PTKP setahun |
|---|---|---|
| TK/0 | Tidak kawin, tanpa tanggungan | Rp54.000.000 |
| TK/1 | Tidak kawin, 1 tanggungan | Rp58.500.000 |
| TK/2 | Tidak kawin, 2 tanggungan | Rp63.000.000 |
| TK/3 | Tidak kawin, 3 tanggungan | Rp67.500.000 |
| K/0 | Kawin, tanpa tanggungan | Rp58.500.000 |
| K/1 | Kawin, 1 tanggungan | Rp63.000.000 |
| K/2 | Kawin, 2 tanggungan | Rp67.500.000 |
| K/3 | Kawin, 3 tanggungan | Rp72.000.000 |
PTKP tidak berdiri sendiri. Untuk pegawai tetap, undang undang menyebut penghasilan yang dipotong pajak setiap bulan adalah penghasilan bruto setelah dikurangi biaya jabatan atau biaya pensiun yang besarnya ditetapkan dengan Peraturan Menteri Keuangan, iuran pensiun, dan PTKP. Besaran biaya jabatan diatur di peraturan menteri tersendiri, jadi kalau kamu menghitung sendiri sampai ke rupiah terakhir, buka peraturannya langsung atau minta bantuan konsultan pajak. Yang perlu kamu pegang di level pemilik usaha: PTKP adalah pengurang tahunan, dan skema pemotongan bulanan sekarang sudah menyederhanakan hitungan itu lewat mekanisme yang dibahas di bagian berikutnya.
Sejak 1 Januari 2024 berlaku Peraturan Pemerintah Nomor 58 Tahun 2023. Peraturan ini menetapkan bahwa tarif pemotongan PPh Pasal 21 terdiri atas dua hal: tarif berdasarkan Pasal 17 ayat (1) huruf a Undang Undang Pajak Penghasilan, dan tarif efektif pemotongan PPh Pasal 21. Tarif efektif inilah yang lazim disebut TER, kependekan dari tarif efektif rata rata, dan terbagi lagi menjadi tarif efektif bulanan serta tarif efektif harian.
Ide di baliknya praktis. Sebelum ada TER, penghitungan bulanan mengharuskan pemberi kerja menyetahunkan penghasilan, mengurangi biaya jabatan dan PTKP, menghitung pajak setahun, lalu membaginya dua belas, setiap bulan. Dengan TER, penghitungan bulan Januari sampai November cukup mengalikan penghasilan bruto bulanan dengan satu angka tarif. Sederhananya: bruto bulanan dikali tarif efektif, selesai.
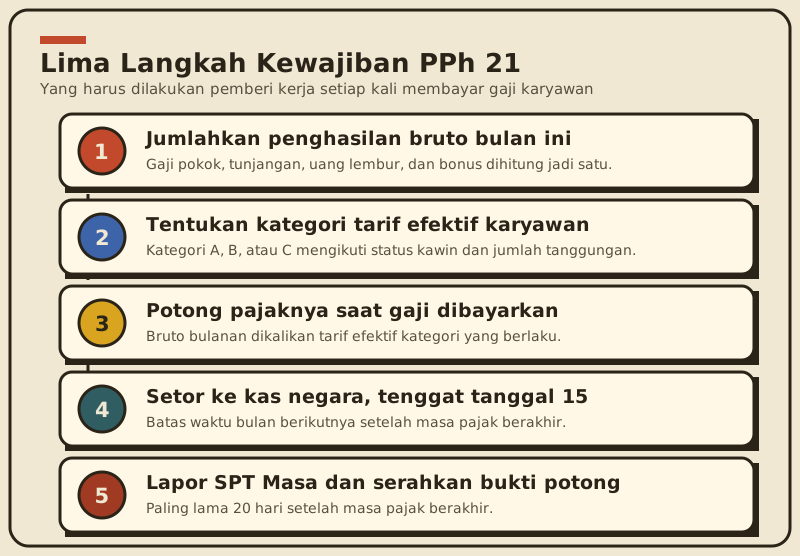
Tarif efektif bulanan dibagi tiga kategori berdasarkan besarnya PTKP sesuai status perkawinan dan jumlah tanggungan wajib pajak pada awal tahun pajak. Kategori A untuk status tidak kawin tanpa tanggungan, tidak kawin dengan satu tanggungan, dan kawin tanpa tanggungan. Kategori B untuk tidak kawin dengan dua atau tiga tanggungan, serta kawin dengan satu atau dua tanggungan. Kategori C untuk kawin dengan tiga tanggungan. Setiap kategori punya daftar lapisan sendiri di lampiran peraturan tersebut.
| Kategori | Penghasilan bruto bulanan | Tarif |
|---|---|---|
| A | Sampai dengan Rp5.400.000 | 0% |
| A | Di atas Rp5.400.000 sampai Rp5.650.000 | 0,25% |
| A | Di atas Rp5.950.000 sampai Rp6.300.000 | 0,75% |
| A | Di atas Rp6.750.000 sampai Rp7.500.000 | 1,25% |
| B | Sampai dengan Rp6.200.000 | 0% |
| B | Di atas Rp6.200.000 sampai Rp6.500.000 | 0,25% |
| C | Sampai dengan Rp6.600.000 | 0% |
| C | Di atas Rp6.600.000 sampai Rp6.950.000 | 0,25% |
| Harian | Sampai dengan Rp450.000 per hari | 0% |
| Harian | Di atas Rp450.000 sampai Rp2.500.000 per hari | 0,5% |
Coba terapkan ke kasus nyata. Karyawanmu berstatus tidak kawin tanpa tanggungan, jadi masuk kategori A, dan bruto bulanannya Rp5.000.000. Karena masih di bawah Rp5.400.000, tarifnya nol persen dan tidak ada yang dipotong bulan itu. Kalau bruto bulanannya Rp6.000.000, dia jatuh di lapisan 0,75 persen sehingga potongannya Rp45.000. Kalau brutonya Rp7.000.000, dia jatuh di lapisan 1,25 persen sehingga potongannya Rp87.500.
Sekarang bandingkan dengan karyawan lain yang gajinya sama sama Rp6.000.000 tetapi berstatus kawin dengan satu tanggungan, sehingga masuk kategori B. Karena batas nol persen kategori B ada di Rp6.200.000, karyawan kedua ini tidak dipotong sama sekali. Dua orang dengan gaji identik bisa punya potongan berbeda, dan yang membedakan adalah status keluarganya. Ini alasan kenapa data status dan tanggungan wajib kamu kumpulkan di awal, bukan saat kamu sudah kepepet tenggat setor.
Lalu bagaimana peran tarif Pasal 17? Dia dipakai di masa pajak terakhir, yaitu masa Desember. Di bulan itu penghasilan setahun penuh dihitung ulang dengan lapisan tarif progresif, lalu hasilnya dikurangi seluruh potongan yang sudah kamu lakukan sepanjang Januari sampai November. Selisihnya jadi potongan bulan Desember, dan bisa saja nol atau justru menghasilkan kelebihan potong yang perlu dikembalikan ke karyawan. Lapisan tarif Pasal 17 yang berlaku adalah versi Undang Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
| Lapisan penghasilan kena pajak setahun | Tarif |
|---|---|
| Sampai dengan Rp60.000.000 | 5% |
| Di atas Rp60.000.000 sampai Rp250.000.000 | 15% |
| Di atas Rp250.000.000 sampai Rp500.000.000 | 25% |
| Di atas Rp500.000.000 sampai Rp5.000.000.000 | 30% |
| Di atas Rp5.000.000.000 | 35% |
PTKP dasar untuk diri wajib pajak orang pribadi adalah Rp54.000.000 setahun, ditambah Rp4.500.000 kalau berstatus kawin dan Rp4.500.000 per tanggungan sampai maksimal tiga orang. Sejak 1 Januari 2024, potongan bulanan Januari sampai November dihitung dengan tarif efektif: batas nol persen ada di Rp5.400.000 untuk kategori A, Rp6.200.000 untuk kategori B, dan Rp6.600.000 untuk kategori C. Baru di masa Desember penghasilan setahun dihitung ulang dengan lapisan tarif Pasal 17 mulai 5 persen sampai 35 persen.
Memotong saja tidak cukup. Setelah potongan diambil dari gaji, ada dua kewajiban lanjutan yang tenggatnya berbeda dan sering dikira satu hal yang sama.
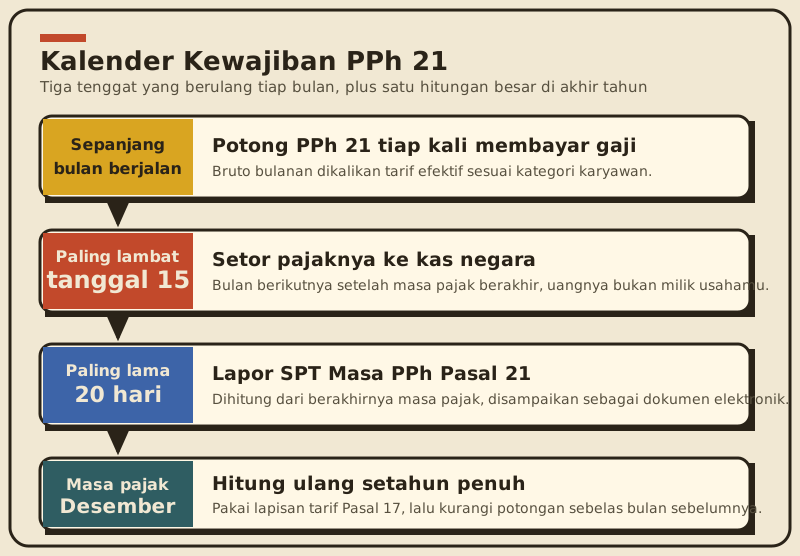
Kewajiban pertama adalah menyetor. Peraturan Menteri Keuangan Nomor 81 Tahun 2024 menetapkan bahwa pembayaran dan penyetoran pajak, termasuk Pajak Penghasilan Pasal 21, wajib dilakukan paling lambat tanggal 15 bulan berikutnya setelah masa pajak berakhir. Jadi potongan atas gaji bulan Agustus harus sudah masuk kas negara paling lambat 15 September.
Kewajiban kedua adalah melapor. Peraturan yang sama mewajibkan wajib pajak yang ditunjuk sebagai pemotong untuk melaporkan Pajak Penghasilan Pasal 21 yang dipotong paling lama 20 hari setelah masa pajak berakhir. Surat Pemberitahuan Masa Pajak Penghasilan Pasal 21 wajib disampaikan dalam bentuk dokumen elektronik. Situs Direktorat Jenderal Pajak juga menegaskan batas waktu penyampaian Surat Pemberitahuan Masa yaitu selambat lambatnya dua puluh hari setelah akhir masa pajak.
Satu hal lagi yang tidak boleh kamu lewatkan: bukti potong. Karyawanmu butuh dokumen ini untuk mengisi surat pemberitahuan tahunannya sendiri. Kalau kamu memotong tetapi tidak pernah memberikan bukti potong, karyawanmu tidak punya cara membuktikan pajaknya sudah dibayar, dan itu masalah yang akan kembali ke mejamu.
Perkara nomor pokok wajib pajak juga perlu kamu perhatikan. Undang undang menyatakan tarif pemotongan yang diterapkan terhadap wajib pajak yang tidak memiliki nomor pokok wajib pajak lebih tinggi 20 persen daripada tarif yang diterapkan terhadap wajib pajak yang dapat menunjukkan nomor pokok wajib pajak. Praktik terbaiknya: minta data identitas perpajakan karyawan sejak hari pertama masuk. Kalau ada yang belum punya, arahkan dia membaca panduan cara membuat NPWP supaya urusannya beres sebelum penggajian pertama.
Semua ini akan terasa jauh lebih ringan kalau catatan penggajianmu rapi sejak awal. Buat satu tabel bulanan berisi nama karyawan, status PTKP, bruto, tarif efektif, potongan, dan gaji bersih yang dibayarkan. Kalau kamu belum punya sistemnya, mulai dari yang paling sederhana lewat panduan pembukuan usaha kecil, lalu naikkan ke format yang lebih rapi mengikuti laporan keuangan usaha kecil. Potongan PPh 21 bukan biaya usahamu, jadi jangan dicampur dengan beban gaji di catatanmu, tampilkan sebagai kewajiban yang belum disetor sampai benar benar kamu setorkan.
Bagian ini sering dilewati brosur konsultan, padahal justru di sinilah pemilik usaha kecil paling banyak dirugikan karena tidak tahu. Ada tiga lapis konsekuensi yang perlu kamu pahami.
Lapis pertama, denda keterlambatan pelaporan. Undang Undang Ketentuan Umum dan Tata Cara Perpajakan mengatur bahwa surat pemberitahuan yang tidak disampaikan dalam jangka waktunya dikenai sanksi administrasi berupa denda sebesar Rp100.000 untuk Surat Pemberitahuan Masa selain Surat Pemberitahuan Masa Pajak Pertambahan Nilai. Nominalnya kecil, tetapi berulang setiap masa pajak yang kamu lewatkan, dan biasanya baru ketahuan menumpuk saat kamu butuh dokumen perpajakan untuk keperluan lain.
Lapis kedua, bunga atas pajak yang tidak atau kurang dipotong. Kalau pemeriksaan menemukan ada PPh Pasal 21 yang seharusnya kamu potong tetapi tidak kamu potong, jumlah kekurangannya bisa ditambah sanksi administratif berupa bunga sebesar tarif bunga per bulan yang ditetapkan Menteri Keuangan. Bunga itu dihitung sejak terutangnya pajak atau berakhirnya masa pajak sampai terbitnya surat ketetapan pajak kurang bayar, paling lama 24 bulan, dan bagian dari bulan dihitung penuh satu bulan. Tarif bunganya sendiri dihitung berdasarkan suku bunga acuan ditambah 20 persen lalu dibagi dua belas, sehingga angkanya berubah ubah mengikuti kondisi suku bunga saat sanksi dihitung.
Undang Undang Ketentuan Umum dan Tata Cara Perpajakan mengatur sanksi administratif berupa kenaikan sebesar 75 persen dari Pajak Penghasilan yang dipotong atau dipungut tetapi tidak atau kurang disetor. Angka ini jauh lebih besar daripada bunga keterlambatan biasa, dan logikanya masuk akal: uang itu sudah kamu kurangi dari gaji karyawan, jadi secara hukum sudah menjadi uang negara yang kamu titipi. Jangan pernah memakainya untuk menutup arus kas jangka pendek.
Lapis ketiga, konsekuensi yang tidak berbentuk denda. Karyawan yang gajinya dipotong tanpa pernah menerima bukti potong akan kesulitan mengurus laporan pajak pribadinya. Perusahaan yang tidak punya rekam jejak pemotongan akan repot saat mengikuti tender, mengajukan pembiayaan bank, atau mengurus perizinan lanjutan. Kalau usahamu sedang bersiap naik kelas menjadi badan usaha, misalnya lewat jalur PT perorangan, kerapian administrasi pajak karyawan akan jadi salah satu hal pertama yang diperiksa pihak lain.
Perlu ditegaskan di sini, Teman Usaha adalah portal panduan untuk pelaku usaha, bukan konsultan pajak dan bukan kantor pajak. Artikel ini membantumu memahami kerangkanya, bukan menggantikan nasihat profesional. Untuk kasus spesifik seperti karyawan yang berhenti di tengah tahun, tunjangan pajak yang kamu tanggung, pembayaran ke tenaga ahli, atau pembetulan surat pemberitahuan tahun tahun sebelumnya, konsultasikan ke konsultan pajak terdaftar atau datangi Kantor Pelayanan Pajak tempat usahamu terdaftar. Kalau yang ingin kamu bereskan lebih dulu adalah struktur dasar usaha dan kesiapan operasionalnya, kamu bisa mulai dari sisi itu bersama mentor bisnis atau bertanya lewat chat AI Teman Usaha.
Ya. Undang Undang Pajak Penghasilan mewajibkan pemotongan dilakukan oleh pemberi kerja yang membayar gaji, upah, honorarium, tunjangan, dan pembayaran lain sebagai imbalan sehubungan dengan pekerjaan, tanpa menetapkan jumlah karyawan minimum. Yang membedakan usaha kecil bukan kewajibannya, melainkan besar potongannya, karena banyak karyawan bergaji kecil jatuh di lapisan tarif efektif nol persen sehingga potongannya memang nihil.
Kewajiban memotong dan kewajiban melapor adalah dua hal berbeda. Tarif nol persen berarti tidak ada uang yang dipotong, tetapi kamu tetap berstatus pemotong pajak dan tetap punya kewajiban administrasi sebagai pemotong. Karena rincian kewajiban pelaporan bergantung pada kondisi tiap pemberi kerja, cek langsung ke Kantor Pelayanan Pajak tempat usahamu terdaftar atau tanyakan ke konsultan pajak supaya kamu tidak salah tafsir.
Pajak final atas peredaran bruto dikenakan pada omzet usahamu dan ditanggung usahamu sendiri, sedangkan PPh 21 dikenakan pada penghasilan karyawan dan ditanggung karyawan lewat potongan gaji. Kamu hanya bertindak sebagai pemotong yang meneruskan uang tersebut ke kas negara. Keduanya bisa berlaku bersamaan, jadi membayar yang satu tidak menggugurkan kewajiban yang lain.
Undang Undang Pajak Penghasilan menyatakan tarif pemotongan bagi wajib pajak yang tidak memiliki nomor pokok wajib pajak lebih tinggi 20 persen daripada tarif untuk wajib pajak yang dapat menunjukkan nomor pokok wajib pajak. Solusi paling sehat bukan menghitung tarif lebih tinggi terus menerus, melainkan membantu karyawanmu mengurus identitas perpajakannya sejak awal masuk kerja supaya potongannya normal dan datanya rapi.
Penghasilan pegawai harian, mingguan, dan pegawai tidak tetap lainnya juga termasuk objek pemotongan PPh Pasal 21. Untuk mereka berlaku tarif efektif harian, yang menurut lampiran Peraturan Pemerintah Nomor 58 Tahun 2023 sebesar nol persen untuk penghasilan bruto harian sampai dengan Rp450.000, dan 0,5 persen untuk penghasilan di atas Rp450.000 sampai dengan Rp2.500.000 per hari.
Batas setornya adalah tanggal 15 bulan berikutnya setelah masa pajak berakhir. Keterlambatan berpotensi menimbulkan sanksi administratif, dan kasus yang paling berat adalah pajak yang sudah dipotong tetapi tidak disetor, karena Undang Undang Ketentuan Umum dan Tata Cara Perpajakan mengatur sanksi kenaikan sebesar 75 persen dari pajak yang dipotong tetapi tidak atau kurang disetor. Segera setorkan begitu kamu sadar telat, lalu konsultasikan langkah pembetulannya ke konsultan pajak atau kantor pajak.
PPh 21 adalah pajak atas penghasilan orang yang bekerja untukmu, bukan pajak atas omzet usahamu. Begitu kamu membayar gaji rutin, kamu otomatis jadi pemotong pajak dengan tiga kewajiban berulang: memotong saat membayar gaji, menyetor paling lambat tanggal 15 bulan berikutnya, dan melapor paling lama 20 hari setelah masa pajak berakhir. Besarnya potongan bulanan sekarang dihitung dengan tarif efektif yang kategorinya ditentukan status PTKP karyawan, sedangkan hitungan setahun penuh dengan lapisan tarif Pasal 17 dilakukan di masa pajak Desember.
Mulailah dari hal yang paling sederhana dan paling sering dilupakan: kumpulkan data status keluarga dan identitas perpajakan setiap karyawan, lalu buat satu tabel penggajian bulanan yang memisahkan bruto, potongan pajak, dan gaji bersih. Kalau tabel itu sudah jalan, sisa pekerjaannya tinggal disiplin tanggal. Tarif, batas, dan ketentuan perpajakan bisa berubah mengikuti peraturan baru, jadi biasakan mengecek peraturan resmi terbaru dan membawa kasus spesifik usahamu ke konsultan pajak atau Kantor Pelayanan Pajak sebelum mengambil keputusan besar.

Ditulis oleh tim Teman Usaha, AI mentor bisnis untuk calon pengusaha dan UMKM. Rujukan resmi dicek sebelum terbit. Kenalan dengan kami
Email marketing adalah pengiriman pesan promosi ke daftar pelanggan. Pahami cara membangun daftar, jenis email, metrik penting, dan contoh alur kirimnya.
Invoice adalah dokumen tagihan resmi atas penjualan. Pahami fungsi, komponen wajib, bedanya dengan kuitansi dan faktur, plus contoh untuk usaha kecil.
Panduan izin PIRT terbaru: siapa yang wajib punya, jenis pangan yang tidak boleh pakai PIRT, bedanya dengan izin edar BPOM MD, dan alur lewat OSS.