Modal Kerja: Cara Menghitung dan Menjaganya Tetap Aman
Modal kerja adalah uang yang membuat usaha tetap berjalan sehari-hari. Pahami rumusnya, siklus kasnya, tanda modal kerja menipis, dan cara menambalnya.
Anjak piutang mengubah faktur yang belum dibayar menjadi kas lebih cepat. Pahami cara kerjanya, biayanya, bedanya dari pinjaman, dan kapan masuk akal dipakai.
Anjak piutang adalah cara mencairkan tagihan yang belum jatuh tempo dengan menjualnya kepada perusahaan pembiayaan, sehingga uangmu masuk sekarang dan bukan dua atau tiga bulan lagi. Bahasa aslinya factoring. Aturan resminya menyebut anjak piutang sebagai kegiatan pembiayaan berupa pembelian piutang usaha suatu perusahaan berikut pengurusan atas piutang tersebut. Jadi yang berpindah tangan bukan barang atau aset tetapmu, melainkan hak menagih.
Panduan ini ditulis untuk pemilik usaha kecil yang sudah punya pembeli tetap tapi kesulitan uang tunai karena termin pembayarannya panjang. Isinya: siapa saja yang terlibat, cara kerjanya langkah demi langkah, beda anjak piutang with recourse dan without recourse beserta siapa yang menanggung kalau pelanggan tidak membayar, cara membedah biayanya dan mengubahnya jadi angka setara per tahun supaya bisa diadu dengan pinjaman biasa, bedanya dari pinjaman modal kerja dan dari gadai, syarat yang biasanya diminta, risikonya terhadap hubungan dengan pelanggan, sampai kapan skema ini benar-benar masuk akal.
Bayangkan kamu memasok seragam ke satu perusahaan manufaktur. Barang sudah dikirim, berita acara sudah ditandatangani, invoice sudah terbit senilai Rp100 juta dengan termin 60 hari. Di atas kertas kamu punya aset Rp100 juta. Di dompet, kamu punya nol rupiah selama dua bulan ke depan, sementara gaji penjahit, kain untuk pesanan berikutnya, dan listrik tetap harus dibayar. Ketimpangan inilah yang mau dijembatani anjak piutang.
Definisinya diatur Peraturan Otoritas Jasa Keuangan Nomor 35/POJK.05/2018 tentang Penyelenggaraan Usaha Perusahaan Pembiayaan. Pasal 1 angka 7 menyebut Factoring, yang selanjutnya disebut Anjak Piutang, adalah kegiatan pembiayaan dalam bentuk pembelian piutang usaha suatu perusahaan berikut pengurusan atas piutang tersebut. Peraturan ini berstatus berlaku sejak 28 Desember 2018, telah diubah oleh POJK Nomor 7/POJK.05/2022, lalu diubah lagi oleh POJK Nomor 46 Tahun 2024. Kabar baiknya untuk pembaca awam: rumusan definisi anjak piutang tidak berubah di antara ketiganya, jadi pengertian dasarnya tetap sama.
Ada dua kata kunci di definisi itu. Pertama pembelian, bukan peminjaman. Kedua pengurusan, artinya penagihan bisa ikut berpindah. Dua kata itu yang membedakan anjak piutang dari hampir semua produk keuangan lain yang biasa ditawarkan ke usaha kecil.
| Pihak | Sebutan dalam Aturan | Yang Dilakukan | Yang Dipertaruhkan |
|---|---|---|---|
| Kamu, pemilik usaha | Penjual piutang | Menjual hak tagih atas faktur yang belum jatuh tempo | Sebagian margin, dan reputasi kalau penagihan berpindah tangan |
| Perusahaan pembiayaan | Perusahaan Pembiayaan | Membeli piutang, mencairkan dana muka, mengurus penagihan | Uang yang dicairkan, terutama pada skema tanpa jaminan penjual |
| Pembeli produkmu | Debitur atau pelanggan tertagih | Membayar faktur saat jatuh tempo, kini kepada pihak baru | Kenyamanan proses, karena harus mengubah tujuan pembayaran |
Skema ini paling pas untuk usaha yang menjual ke pembeli institusi: pabrik, rumah sakit, jaringan ritel, kontraktor, atau instansi pemerintah lewat e-katalog LKPP. Ciri khas pembeli semacam itu adalah pembayarannya hampir pasti masuk, tetapi lewat proses administrasi yang panjang. Kalau pelangganmu perorangan yang membayar tunai di tempat, kamu tidak punya piutang usaha untuk dijual, dan anjak piutang tidak relevan.
Seberapa besar pasarnya di Indonesia? Anjak piutang tidak dilaporkan sebagai pos tersendiri di statistik resmi, tetapi induknya bisa dilihat. Menurut Statistik Lembaga Pembiayaan OJK periode Desember 2025 Tabel 2.6, piutang pembiayaan neto untuk Pembiayaan Modal Kerja per 31 Desember 2025 tercatat Rp54,93 triliun dari total Rp506,50 triliun, atau sekitar 10,8 persen. Pada Tabel 2.10 di berkas yang sama, penyaluran pembiayaan kepada debitur usaha mikro, kecil, dan menengah tercatat Rp149,28 triliun dari total Rp534,58 triliun, sekitar 27,9 persen. Dua tabel itu memakai dasar hitung yang berbeda, Tabel 2.10 memakai saldo pokok sebelum dikurangi pencadangan, jadi jangan dibandingkan langsung angkanya.
Alurnya selalu berangkat dari satu hal yang sudah selesai: barang atau jasa sudah diterima pelanggan. Kalau pekerjaannya masih berjalan, belum ada piutang usaha yang bisa dijual. Berikut enam langkah yang lazim dilalui.
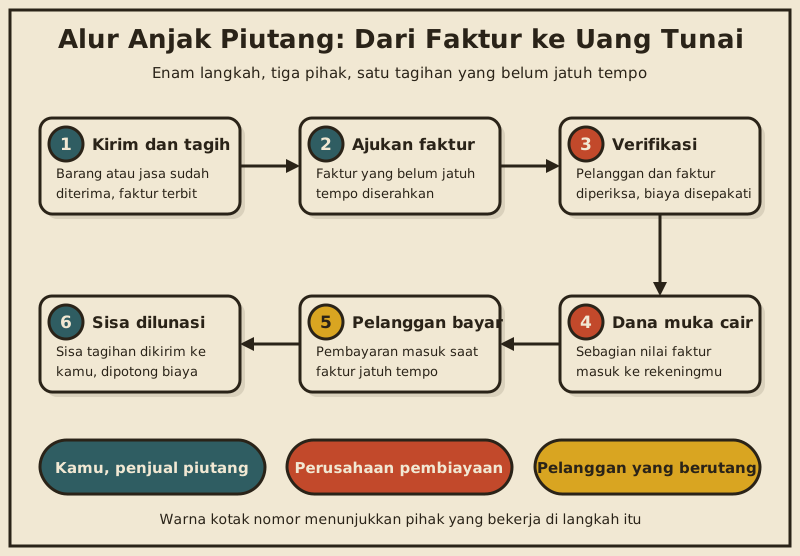
Langkah ketiga adalah yang paling sering mengejutkan pemilik usaha kecil. Pada pinjaman biasa, yang dinilai adalah kamu. Pada anjak piutang, yang dinilai terutama adalah pelangganmu, karena merekalah sumber pelunasannya. Konsekuensinya menarik: usaha kecil yang laporan keuangannya masih sederhana tetap bisa lolos asalkan pembelinya bonafide. Sebaliknya, usaha dengan pembukuan rapi bisa ditolak kalau pelanggannya sering menunggak.
Langkah kelima adalah yang paling sering diremehkan. Begitu tujuan pembayaran berpindah, pelangganmu tahu bahwa kamu memakai anjak piutang. Sebagian pembeli menganggap itu biasa saja, sebagian lain menafsirkannya sebagai tanda usahamu sedang seret. Ada skema yang menyembunyikan hal ini dari pelanggan, sering disebut anjak piutang tanpa pemberitahuan, tetapi tidak semua penyedia menawarkannya dan biayanya cenderung lebih tinggi. Tanyakan sejak awal, jangan sampai pelangganmu tahu duluan dari surat pemberitahuan pihak ketiga.
Anjak piutang menilai pelangganmu, bukan cuma menilai kamu. Kalau pembelimu perusahaan atau instansi yang pembayarannya lambat tapi pasti, peluangmu lolos jauh lebih besar daripada mengajukan pinjaman biasa dengan laporan keuangan seadanya.
Ini pembeda paling penting dan paling sering dilewati saat membaca kontrak. Pertanyaannya satu: kalau pelangganmu akhirnya tidak membayar, siapa yang menanggung?
POJK Nomor 35/POJK.05/2018 memberi dua jawaban yang berbeda. Pasal 1 angka 8 menyebut Factoring With Recourse, yang selanjutnya disebut Anjak Piutang dengan Pemberian Jaminan dari Penjual Piutang, adalah transaksi anjak piutang usaha di mana penjual piutang menanggung risiko tidak tertagihnya sebagian atau seluruh piutang yang dijual kepada Perusahaan Pembiayaan. Pasal 1 angka 9 menyebut Factoring Without Recourse, yang selanjutnya disebut Anjak Piutang tanpa Pemberian Jaminan dari Penjual Piutang, adalah transaksi anjak piutang usaha di mana Perusahaan Pembiayaan menanggung risiko tidak tertagihnya seluruh piutang yang dijual.
POJK Nomor 35/POJK.05/2018 Pasal 10 melarang perusahaan pembiayaan melakukan transaksi Anjak Piutang dengan Pemberian Jaminan dari Penjual Piutang dengan jangka waktu piutang usaha lebih dari 10 tahun, dan melarang transaksi Anjak Piutang tanpa Pemberian Jaminan dari Penjual Piutang dengan jangka waktu piutang usaha lebih dari 2 tahun. Pasal yang sama juga melarang transaksi dengan pemberian jaminan dari penjual piutang bila yang menjadi debitur adalah perusahaan pembiayaan lain. Ketentuan Pasal 10 ini tidak termasuk pasal yang diubah oleh POJK Nomor 46 Tahun 2024, sehingga rumusannya masih berlaku apa adanya.
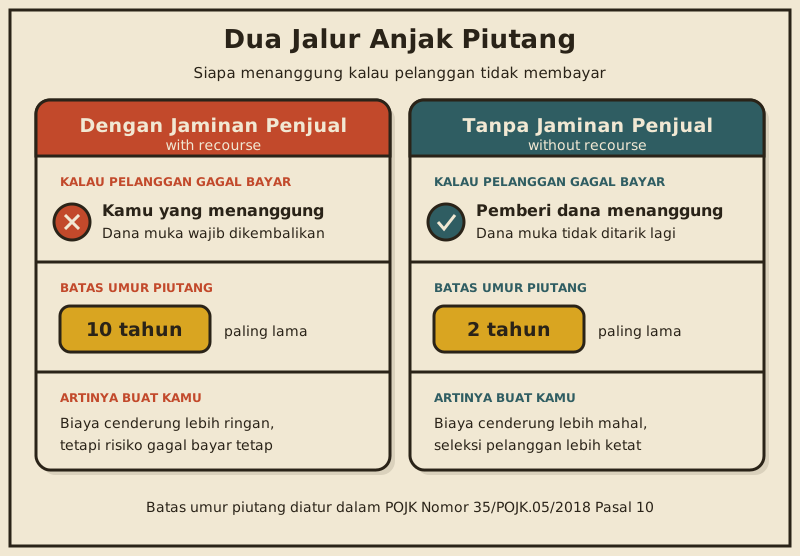
| Aspek | With Recourse (dengan jaminan penjual) | Without Recourse (tanpa jaminan penjual) |
|---|---|---|
| Penanggung risiko gagal bayar | Kamu, penjual piutang | Perusahaan pembiayaan |
| Kalau pelanggan tidak membayar | Kamu wajib mengembalikan dana yang sudah cair sesuai perjanjian | Dana yang sudah cair tidak ditarik kembali karena kegagalan penagihan |
| Batas umur piutang menurut Pasal 10 | Paling lama 10 tahun | Paling lama 2 tahun |
| Kecenderungan biaya | Lebih ringan | Lebih mahal |
| Ketatnya seleksi pelanggan | Lebih longgar | Lebih ketat, pembeli kecil sering ditolak |
| Cocok untuk | Pelanggan lama dengan rekam bayar bersih | Pelanggan baru atau pesanan besar yang berisiko memukul kas |
Satu catatan kejujuran yang jarang disampaikan tenaga pemasar. Definisi hukumnya bicara soal risiko tidak tertagihnya piutang, yaitu pelanggan tidak mampu atau tidak mau membayar. Sengketa mutu, barang kurang, atau pekerjaan dianggap belum selesai adalah persoalan lain, dan hampir semua kontrak anjak piutang mengembalikan beban itu kepadamu meski skemanya without recourse. Jadi jangan membaca without recourse sebagai asuransi menyeluruh. Baca klausul yang mengatur sengketa dagang, biasanya diberi judul jaminan penjual atau pernyataan dan jaminan.
Biaya anjak piutang hampir selalu disajikan dalam persen kecil yang terdengar ramah. Masalahnya, persen itu dihitung dari nilai faktur untuk jangka waktu yang pendek, sementara bunga pinjaman dihitung per tahun. Membandingkan dua angka itu apa adanya sama saja membandingkan harga per kilogram dengan harga per karung.
Umumnya ada tiga komponen. Dana muka adalah persentase nilai faktur yang cair di depan, sisanya ditahan sebagai retensi. Diskonto adalah biaya atas dana yang dipakai, dihitung per bulan atau per hari, dan inilah komponen yang benar-benar berperan seperti bunga. Biaya administrasi adalah pungutan tetap sekali jalan untuk verifikasi, pengurusan dokumen, dan penagihan. Kadang muncul juga biaya notaris atau biaya pengikatan dokumen.
Kalau kamu ragu ada biaya yang tidak disebut, aturannya jelas. POJK Nomor 35/POJK.05/2018 Pasal 34, sebagaimana diubah oleh POJK Nomor 46 Tahun 2024, mewajibkan perjanjian pembiayaan paling sedikit memuat jenis kegiatan usaha dan cara pembiayaan, jangka waktu, tingkat suku bunga pembiayaan, serta rincian biaya yang terdiri atas biaya survei, biaya asuransi, biaya penjaminan, biaya pembebanan agunan, biaya provisi, biaya notaris, dan biaya lain. Pasal 37 mewajibkan informasi tingkat suku bunga dipasang jelas di kantor dan situs web penyedia, dan Pasal 38 mewajibkan mereka menjelaskan ilustrasi perhitungan pokok dan bunga sebelum kamu menandatangani apa pun, dituangkan dalam dokumen yang kamu tandatangani. Kalau ilustrasi itu tidak pernah ditunjukkan kepadamu, itu bukan kebiasaan pasar, itu penyimpangan dari aturan.
Sekarang hitungannya. Semua angka di bawah ini adalah contoh ilustrasi untuk menunjukkan cara menghitung, bukan tarif nyata dari penyedia mana pun.
Setelah pelanggan melunasi, retensi Rp20.000.000 dikirimkan kepadamu, sehingga total yang kamu terima Rp96.600.000 dari faktur Rp100.000.000. Dilihat begini, biayanya 3,4 persen dari nilai faktur dan terdengar wajar.
Ubah jadi biaya setara per tahun dan gambarnya berbeda. Kamu membayar Rp3.400.000 untuk memakai uang Rp76.600.000 selama 60 hari. Biaya per periode adalah Rp3.400.000 dibagi Rp76.600.000 = 4,4386 persen. Dalam setahun ada 365 dibagi 60 = 6,0833 periode seperti itu. Dengan cara sederhana, 4,4386 persen dikali 6,0833 menghasilkan 27,00 persen per tahun. Kalau kamu memakai penggandaan, (1 + 0,044386) pangkat 6,0833 dikurangi 1 menghasilkan 30,24 persen per tahun. Angka 3,4 persen tadi ternyata setara dengan pinjaman berbunga sekitar 27 sampai 30 persen setahun.
| Sisa Termin | Diskonto | Administrasi | Total Biaya | Uang Diterima di Muka | Setara per Tahun (sederhana) | Setara per Tahun (majemuk) |
|---|---|---|---|---|---|---|
| 30 hari | Rp1.200.000 | Rp1.000.000 | Rp2.200.000 | Rp77.800.000 | 34,40% | 40,39% |
| 45 hari | Rp1.800.000 | Rp1.000.000 | Rp2.800.000 | Rp77.200.000 | 29,42% | 33,51% |
| 60 hari | Rp2.400.000 | Rp1.000.000 | Rp3.400.000 | Rp76.600.000 | 27,00% | 30,24% |
| 90 hari | Rp3.600.000 | Rp1.000.000 | Rp4.600.000 | Rp75.400.000 | 24,74% | 27,15% |
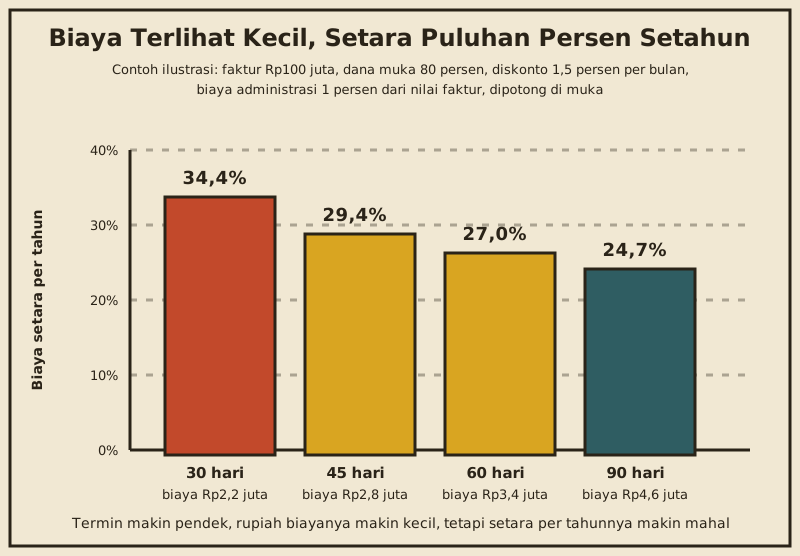
Baca tabel itu dari kolom paling kanan, bukan dari kolom total biaya. Termin 30 hari memakan rupiah paling sedikit, hanya Rp2,2 juta, tetapi setara 34,40 persen per tahun. Termin 90 hari memakan Rp4,6 juta, hampir dua kali lipatnya, tetapi setara 24,74 persen per tahun. Penyebabnya biaya administrasi yang tetap Rp1.000.000 berapa pun panjang terminnya. Makin pendek waktu pakainya, makin berat bobot biaya tetap itu. Karena itu anjak piutang untuk tagihan berumur pendek sering kalah ekonomis dibanding menunggu, kecuali kamu memang butuh uangnya untuk pesanan yang lebih menguntungkan.
Jangan pernah membandingkan angka diskonto mentah dengan bunga pinjaman. Bagi total biaya dengan uang yang benar-benar kamu terima, lalu kalikan dengan 365 dibagi jumlah hari. Baru angka itu boleh diadu dengan penawaran pinjaman mana pun.
Satu lagi yang perlu masuk hitungan: biaya ini menggerus margin, bukan omzet. Kalau margin kotormu 15 persen dari nilai faktur, biaya 3,4 persen berarti kamu menyerahkan lebih dari seperlima margin pesanan itu. Masih layak kalau uangnya dipakai mengambil pesanan berikutnya dengan margin serupa. Tidak layak kalau uangnya cuma mengendap. Cara menempatkan biaya ini dalam gambaran kas usahamu dibahas lebih jauh di panduan arus kas usaha.
Ada kesalahpahaman yang perlu diluruskan lebih dulu. Anjak piutang bukan saingan pembiayaan modal kerja, melainkan salah satu caranya. POJK Nomor 35/POJK.05/2018 Pasal 4 ayat (2), sebagaimana diubah oleh POJK Nomor 46 Tahun 2024, menyebut Pembiayaan Modal Kerja wajib dilakukan dengan cara jual dan sewa-balik, pembelian dengan pembayaran secara angsuran, anjak piutang dengan pemberian jaminan dari penjual piutang, anjak piutang tanpa pemberian jaminan dari penjual piutang, fasilitas modal usaha, dan atau pembiayaan lain setelah mendapat persetujuan Otoritas Jasa Keuangan. Jadi secara hukum ia satu keluarga dengan pinjaman modal kerja, hanya mekanismenya berbeda.
Perbedaan yang benar-benar terasa ada di tiga hal: apa yang dinilai, dari mana pelunasannya datang, dan apa yang tercatat di pembukuanmu. Pada pinjaman, yang dinilai kamu, pelunasan datang dari kas usahamu, dan tercatat sebagai utang. Pada anjak piutang, yang dinilai terutama pelangganmu, pelunasan datang dari faktur itu sendiri, dan yang berkurang adalah pos piutang usaha. Bandingkan lagi dengan pilihan lain di panduan modal usaha sebelum memutuskan.
Bagaimana dengan gadai? Ini yang paling sering dicampuradukkan, padahal justru paling jauh bedanya. Gadai adalah meminjam uang dengan menyerahkan barang bergerak sebagai jaminan, lalu barang itu ditebus saat utang dilunasi. Anjak piutang tidak menyerahkan barang apa pun. Yang berpindah adalah hak menagih, dan pelunasannya datang dari pihak ketiga. Bahkan aturannya memisahkan keduanya secara tegas: POJK Nomor 35/POJK.05/2018 Pasal 82, sebagaimana diubah oleh POJK Nomor 46 Tahun 2024, melarang perusahaan pembiayaan memberikan pinjaman atau pembiayaan dengan menggunakan jaminan berdasarkan hukum gadai. Kalau ada pihak yang menawarkan anjak piutang sambil meminta kamu menggadaikan barang kepada mereka, itu tanda merah.
| Aspek | Anjak Piutang | Pinjaman Modal Kerja Biasa | Gadai |
|---|---|---|---|
| Yang diserahkan | Hak menagih atas faktur | Tidak ada, kadang agunan tambahan | Barang bergerak |
| Yang dinilai utama | Kualitas pelanggan yang berutang | Kondisi keuangan dan agunanmu | Nilai taksir barang |
| Sumber pelunasan | Pembayaran faktur dari pelanggan | Kas usahamu | Uang tebusanmu |
| Plafon ditentukan oleh | Nilai faktur yang layak dibeli | Kapasitas bayar dan agunan | Nilai barang yang digadaikan |
| Jangka waktu | Mengikuti termin faktur | Ditetapkan di awal, bisa bertahun-tahun | Umumnya pendek, dapat diperpanjang |
| Efek ke pelanggan | Bisa terasa, tujuan pembayaran berubah | Tidak terasa | Tidak terasa |
| Pas dipakai saat | Piutang menumpuk, kas kosong | Butuh dana rutin dan terjadwal | Butuh dana cepat dan singkat |
Syarat yang diminta penyedia berbeda-beda, tetapi polanya mirip. Dari sisi usahamu, biasanya diminta legalitas dasar yang masih berlaku, rekening usaha, serta rekam transaksi dengan pelanggan yang bersangkutan. Dari sisi transaksinya, diminta kontrak atau pesanan pembelian, faktur yang belum jatuh tempo, bukti pengiriman atau berita acara serah terima, dan bukti bahwa pelanggan tidak sedang mengajukan keberatan. Dari sisi pelangganmu, diminta rekam jejak pembayaran, dan untuk skema tanpa jaminan penjual biasanya diminta ukuran perusahaan yang cukup besar.
Dokumen yang paling sering menggagalkan pengajuan bukan laporan keuangan, melainkan bukti terima yang tidak lengkap atau kontrak yang tidak mencantumkan termin. Rapikan dulu surat perjanjian kerja sama dan berkas serah terima sebelum kamu mengajukan apa pun. Dan karena penyedia tetap ingin melihat gambaran usahamu, ada baiknya kamu sudah punya laporan keuangan usaha kecil yang sederhana tetapi konsisten.
Sekarang risikonya, dan ada empat yang perlu kamu timbang serius.
Lalu kapan skema ini benar-benar masuk akal? Ada empat keadaan yang jelas. Pertama, kamu punya pesanan baru yang marginnya lebih besar daripada biaya anjak piutang, dan satu-satunya penghalang adalah uang yang tertahan di faktur lama. Kedua, pelangganmu perusahaan atau instansi besar yang pasti membayar tetapi lambat, sehingga risikonya rendah dan biayanya bisa ditawar. Ketiga, kamu ditolak pinjaman karena usia usaha atau agunan, padahal pembelimu jauh lebih kuat daripada kamu. Keempat, kamu menghadapi musim pesanan yang melonjak dan butuh menambah bahan baku tanpa menunggu dua bulan.
Sebaliknya, sebaiknya kamu menunda kalau margin pesananmu tipis, kalau pelangganmu punya riwayat menunggak, kalau nilai fakturnya kecil sehingga biaya administrasi tetap jadi terlalu berat, atau kalau uangnya hanya dipakai menambal biaya rutin yang seharusnya sudah tertutup dari penjualan sehari-hari. Pada keadaan terakhir, masalahmu bukan likuiditas, melainkan struktur biaya, dan anjak piutang hanya menunda kesulitannya sambil menambah beban.
Pakai anjak piutang untuk membeli waktu yang menghasilkan, bukan untuk menutup lubang. Kalau uang yang cair langsung dipakai mengeksekusi pesanan bermargin lebih besar daripada biayanya, itu keputusan bisnis. Kalau dipakai membayar tagihan yang sudah telat, itu menunda masalah dengan tambahan biaya.
Secara mekanisme tidak, karena yang terjadi adalah pembelian piutang usaha, bukan pemberian pinjaman. POJK Nomor 35/POJK.05/2018 Pasal 1 angka 7 menyebutnya kegiatan pembiayaan dalam bentuk pembelian piutang usaha berikut pengurusan atas piutang tersebut. Namun pada skema dengan jaminan dari penjual piutang, kamu tetap menanggung risiko gagal bayar, sehingga secara ekonomi rasanya mirip berutang dengan jaminan tagihan. Yang menentukan bukan namanya, melainkan klausul siapa yang menanggung kalau pelanggan tidak membayar.
Tidak ada angka baku yang diatur, karena besarannya hasil kesepakatan dan bergantung pada kualitas pelanggan, jenis industri, serta kelengkapan dokumenmu. Yang penting kamu tahu tiga angka sebelum tanda tangan: berapa persen yang cair, berapa diskonto per bulan, dan berapa biaya administrasinya. Setelah itu hitung sendiri biaya setara per tahunnya dengan cara di artikel ini, jangan menerima persen mentah begitu saja.
Pada skema yang lazim, ya, karena tujuan pembayaran berpindah ke perusahaan pembiayaan dan pemberitahuannya dikirim resmi. Ada skema tanpa pemberitahuan yang menjaga agar pelanggan tetap membayar ke rekeningmu, tetapi tidak semua penyedia menawarkannya dan biayanya cenderung lebih tinggi. Tanyakan sejak pertemuan pertama, lalu beri tahu pelangganmu sendiri sebelum surat dari pihak ketiga datang.
POJK Nomor 35/POJK.05/2018 Pasal 10 melarang perusahaan pembiayaan melakukan transaksi anjak piutang dengan pemberian jaminan dari penjual piutang bila jangka waktu piutang usahanya lebih dari 10 tahun, dan melarang transaksi tanpa pemberian jaminan dari penjual piutang bila jangka waktunya lebih dari 2 tahun. Untuk usaha kecil, batas ini jarang jadi soal karena termin faktur umumnya hanya puluhan hari. Yang lebih menentukan justru batas internal penyedia, yang sering menolak piutang yang sudah lewat jatuh tempo.
Anjak piutang adalah kegiatan usaha perusahaan pembiayaan yang diawasi Otoritas Jasa Keuangan, jadi penyedianya harus berizin. Minta nomor izin usahanya, lalu cocokkan dengan daftar resmi di situs OJK. Periksa juga apakah mereka mematuhi kewajiban keterbukaan: POJK Nomor 35/POJK.05/2018 Pasal 37 mewajibkan informasi tingkat suku bunga dipasang jelas di kantor dan situs web mereka, dan Pasal 38 mewajibkan mereka menjelaskan ilustrasi perhitungan sebelum perjanjian ditandatangani. Penyedia yang menolak menunjukkan dua hal itu sebaiknya kamu tinggalkan.
Bergantung pada skemanya dan pada klausul keterlambatan di perjanjian. Pada skema dengan jaminan dari penjual piutang, keterlambatan biasanya memicu kewajiban di pihakmu, entah berupa denda, perpanjangan diskonto, atau kewajiban membeli kembali piutangnya. Pada skema tanpa jaminan dari penjual, keterlambatan murni karena pelanggan tidak mampu membayar ditanggung perusahaan pembiayaan. Karena itu bacalah bagian keterlambatan sedetail kamu membaca bagian biaya, karena di situlah selisih kedua skema benar-benar terasa.
Pada with recourse, kamu sebagai penjual piutang menanggung risiko kalau pelanggan tidak membayar, jadi dana yang sudah cair wajib dikembalikan sesuai perjanjian. Pada without recourse, perusahaan pembiayaan yang menanggung risiko tidak tertagihnya seluruh piutang yang dibelinya. Karena risikonya pindah, without recourse cenderung lebih mahal dan seleksi pelanggannya lebih ketat. Kedua bentuk ini didefinisikan di Pasal 1 angka 8 dan angka 9 POJK Nomor 35/POJK.05/2018.
Anjak piutang menjawab satu masalah yang sederhana tetapi mematikan bagi usaha kecil: pesanan ramai, tagihan menumpuk, kas kosong. Ia bekerja dengan memindahkan hak menagih atas faktur yang belum jatuh tempo kepada perusahaan pembiayaan, sehingga sebagian nilainya cair sekarang. Karena yang dinilai terutama pelangganmu, skema ini sering terbuka untuk usaha yang ditolak pinjaman biasa. Kelebihan itu bukan hadiah gratis, melainkan imbalan atas biaya yang perlu kamu hitung dengan jujur.
Ada dua langkah yang paling menentukan. Pertama, pastikan kamu tahu skemanya dengan jaminan dari penjual piutang atau tanpa jaminan, karena di situ letak jawaban atas pertanyaan siapa menanggung kalau pelanggan tidak membayar. Kedua, ubah semua biaya menjadi angka setara per tahun sebelum membandingkannya dengan penawaran lain. Diskonto 1,5 persen per bulan ditambah administrasi 1 persen terdengar kecil, tetapi pada contoh ilustrasi termin 60 hari di artikel ini nilainya setara 27,00 persen per tahun dengan cara sederhana dan 30,24 persen kalau digandakan. Angka itulah yang layak kamu bandingkan, bukan persen mentahnya.
Terakhir, perlakukan anjak piutang sebagai jembatan menuju pesanan yang lebih besar, bukan sebagai infus permanen. Kalau setiap faktur harus dicairkan lebih awal sepanjang tahun, yang perlu diperbaiki bukan sumber pendanaan, melainkan termin yang kamu sepakati dengan pelanggan sejak awal. Kalau kamu ingin membedah angka usahamu sendiri, tanya mentor AI Teman Usaha kapan saja.
Untuk menghitung modal awal dan biaya bulanan usahamu, pakai kalkulator modal usaha sebelum uang keluar.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
Modal kerja adalah uang yang membuat usaha tetap berjalan sehari-hari. Pahami rumusnya, siklus kasnya, tanda modal kerja menipis, dan cara menambalnya.
Leasing membuat usahamu bisa memakai alat tanpa membelinya lebih dulu. Pahami cara kerjanya, komponen biaya, hak dan risikonya, serta kapan membeli lebih murah.
Invoice adalah dokumen tagihan resmi atas penjualan. Pahami fungsi, komponen wajib, bedanya dengan kuitansi dan faktur, plus contoh untuk usaha kecil.