Website Toko Online: Kapan UMKM Benar-Benar Membutuhkannya
Website toko online belum tentu perlu buat semua UMKM. Pahami kapan lokapasar sudah cukup, pilihan cara membuatnya, biaya berulang, dan kewajiban penjualnya.
PT yang berhenti beroperasi tapi tidak dibubarkan resmi tetap menanggung kewajiban. Pahami tahapan pembubaran, peran likuidator, dan urutan bayar kreditornya.
Pembubaran PT adalah peristiwa hukum yang mengakhiri kegiatan Perseroan Terbatas dan wajib diikuti likuidasi, yaitu pemberesan seluruh harta dan utang perusahaan oleh likuidator, sebelum status badan hukumnya benar-benar berakhir. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas menyebut enam sebab yang membuat sebuah PT bubar, dan tidak satu pun di antaranya berbunyi "pemiliknya berhenti berjualan". Selama proses resminya belum dijalankan, PT-mu masih hidup di mata negara, lengkap dengan kewajiban lapor pajak dan tanggung jawab kepada pihak ketiga.
Panduan ini membahas sisi yang jarang diurus pemilik usaha: cara menutup PT dengan benar. Isinya alasan sah pembubaran menurut undang-undang, kerugian nyata yang menumpuk kalau PT hanya didiamkan, tahapan dari RUPS sampai nama perusahaan dihapus dari daftar Perseroan, tugas likuidator, urutan pembayaran kepada kreditor sebelum sisa harta dibagi ke pemegang saham, serta ekor administratif berupa penghapusan NPWP dan pencabutan perizinan berusaha. Semua tenggat yang disebut di sini diambil dari teks undang-undangnya, bukan dari perkiraan.
Ada tiga istilah yang sering dianggap satu hal padahal berbeda, dan salah memahaminya membuat banyak pemilik usaha berhenti di tengah jalan. Pertama, pembubaran, yaitu peristiwa yang mengakhiri kegiatan usaha PT. Kedua, likuidasi, yaitu proses membereskan harta dan utang setelah pembubaran terjadi. Ketiga, berakhirnya status badan hukum, yang baru terjadi di ujung setelah dua hal sebelumnya beres.
Pasal 142 ayat (2) menyatakan bahwa kalau terjadi pembubaran, keadaan itu wajib diikuti dengan likuidasi yang dilakukan oleh likuidator atau kurator, dan perseroan tidak dapat melakukan perbuatan hukum kecuali diperlukan untuk membereskan semua urusan perseroan dalam rangka likuidasi. Jadi begitu palu RUPS diketuk, PT-mu berubah fungsi. Dia berhenti jadi kendaraan bisnis dan berubah jadi wadah pemberesan.
Bagian yang paling sering mengejutkan ada di Pasal 143 ayat (1): pembubaran perseroan tidak mengakibatkan perseroan kehilangan status badan hukum sampai dengan selesainya likuidasi dan pertanggungjawaban likuidator diterima oleh RUPS atau pengadilan. PT yang sudah diputuskan bubar tetap berbadan hukum sampai prosesnya rampung. Karena itu ayat (2) mewajibkan setiap surat keluar perseroan mencantumkan kata "dalam likuidasi" di belakang nama perusahaan. Kalau kamu menerima surat dari mitra usaha berbunyi "PT Sinar Jaya (dalam likuidasi)", itu bukan gaya penulisan, melainkan perintah undang-undang.
Konsekuensinya keras bagi pengurus. Pasal 142 ayat (5) menyatakan bahwa kalau larangan melakukan perbuatan hukum di luar pemberesan itu dilanggar, anggota Direksi, anggota Dewan Komisaris, dan perseroan bertanggung jawab secara tanggung renteng. Artinya direktur yang tetap menandatangani kontrak baru setelah PT diputuskan bubar bisa ditagih sampai harta pribadinya. Perlindungan tanggung jawab terbatas yang selama ini jadi alasan utama memilih PT tidak berlaku untuk perbuatan seperti itu.
Kalau kamu ingin melihat rangkaian dokumen dari sisi sebaliknya, yaitu saat perusahaan baru lahir, panduan akta pendirian perusahaan menjelaskan urutan dari akta sampai pengesahan badan hukum. Peta lapisan izinnya sendiri ada di panduan legalitas usaha.
Pasal 142 ayat (1) mengunci daftarnya. Pembubaran perseroan terjadi berdasarkan keputusan RUPS; karena jangka waktu berdirinya yang ditetapkan dalam anggaran dasar telah berakhir; berdasarkan penetapan pengadilan; dengan dicabutnya kepailitan berdasarkan putusan pengadilan niaga yang telah berkekuatan hukum tetap ketika harta pailit tidak cukup membayar biaya kepailitan; karena harta pailit yang telah dinyatakan pailit berada dalam keadaan insolvensi; atau karena dicabutnya izin usaha perseroan sehingga mewajibkan perseroan melakukan likuidasi.
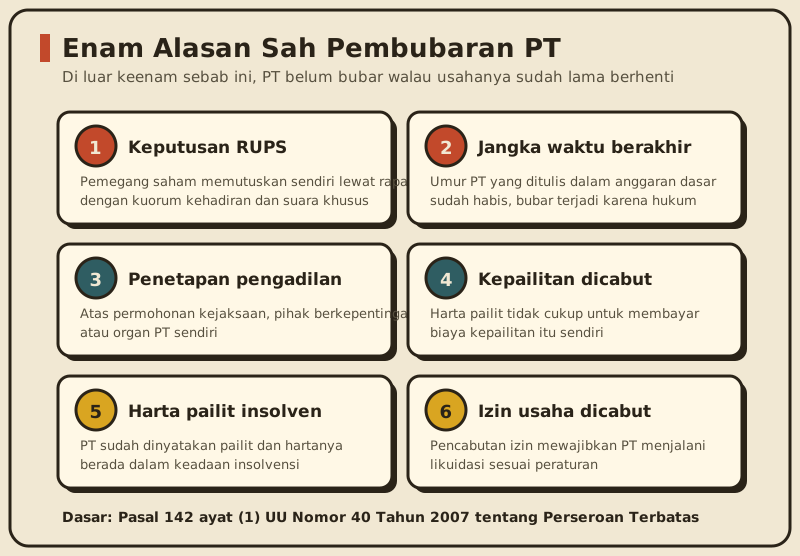
Untuk pemilik UMKM, jalur yang paling relevan adalah yang pertama. Pasal 144 ayat (1) mengatur siapa yang boleh mengusulkannya: Direksi, Dewan Komisaris, atau satu pemegang saham atau lebih yang mewakili paling sedikit satu persepuluh bagian dari jumlah seluruh saham dengan hak suara. Usul itu diajukan kepada RUPS, dan keputusan pembubaran baru sah apabila diambil sesuai Pasal 87 ayat (1) dan Pasal 89.
Pasal 89 ayat (1) menetapkan ambangnya lebih tinggi daripada rapat biasa. RUPS untuk membubarkan perseroan dapat dilangsungkan jika dalam rapat paling sedikit tiga perempat bagian dari jumlah seluruh saham dengan hak suara hadir atau diwakili, dan keputusan sah jika disetujui paling sedikit tiga perempat bagian dari jumlah suara yang dikeluarkan, kecuali anggaran dasar menetapkan angka yang lebih besar. Kalau kuorum itu tidak tercapai, ayat (2) dan ayat (3) membuka RUPS kedua dengan kehadiran paling sedikit dua pertiga bagian, tetapi persetujuan tetap paling sedikit tiga perempat suara yang dikeluarkan. Pasal 144 ayat (3) menutupnya: pembubaran dimulai sejak saat yang ditetapkan dalam keputusan RUPS.
Dua jalur lain punya aturan main sendiri. Kalau umur PT yang ditulis dalam anggaran dasar habis, Pasal 145 ayat (1) menyatakan pembubaran terjadi karena hukum, tanpa perlu rapat apa pun. Ayat (2) memberi waktu paling lambat 30 hari setelah jangka waktu itu berakhir bagi RUPS untuk menetapkan penunjukan likuidator, dan ayat (3) melarang Direksi melakukan perbuatan hukum baru atas nama perseroan sejak tanggal tersebut. Sementara Pasal 146 ayat (1) mengizinkan pengadilan negeri membubarkan PT atas permohonan kejaksaan dengan alasan perseroan melanggar kepentingan umum atau melanggar peraturan perundang-undangan, atas permohonan pihak berkepentingan karena ada cacat hukum dalam akta pendirian, atau atas permohonan pemegang saham, Direksi, maupun Dewan Komisaris dengan alasan perseroan tidak mungkin dilanjutkan. Ayat (2) menegaskan bahwa penetapan pengadilan itu sekaligus menunjuk likuidatornya.
| Alasan pembubaran | Cara pembubaran dimulai | Penunjuk likuidator | Dasar hukum |
|---|---|---|---|
| Keputusan RUPS | Usul dari Direksi, Dewan Komisaris, atau pemegang saham minimal 1/10 saham bersuara, lalu diputuskan RUPS | RUPS, dan bila tidak ditunjuk maka Direksi bertindak sebagai likuidator | Pasal 142 ayat (1) huruf a, Pasal 144, Pasal 142 ayat (3) |
| Jangka waktu berdirinya berakhir | Terjadi karena hukum saat umur PT dalam anggaran dasar habis | RUPS, paling lambat 30 hari setelah jangka waktu berakhir | Pasal 142 ayat (1) huruf b, Pasal 145 |
| Penetapan pengadilan | Permohonan kejaksaan, pihak berkepentingan, pemegang saham, Direksi, atau Dewan Komisaris ke pengadilan negeri | Ditetapkan sekaligus dalam penetapan pengadilan | Pasal 142 ayat (1) huruf c, Pasal 146 |
| Kepailitan dicabut karena harta pailit tidak cukup | Putusan pengadilan niaga berkekuatan hukum tetap yang mencabut kepailitan | RUPS, dan bila tidak ditunjuk maka Direksi bertindak sebagai likuidator | Pasal 142 ayat (1) huruf d, Pasal 142 ayat (3) dan ayat (4) |
| Harta pailit dalam keadaan insolvensi | Berjalan mengikuti proses kepailitan | Kurator, sesuai undang-undang kepailitan | Pasal 142 ayat (1) huruf e, Pasal 142 ayat (2) huruf a |
| Izin usaha dicabut | Pencabutan izin yang mewajibkan perseroan melakukan likuidasi | Mengikuti ketentuan peraturan yang mencabut izin tersebut | Pasal 142 ayat (1) huruf f |
Inilah bagian yang paling merugikan dan paling jarang dibahas. Banyak pemilik usaha menutup toko, memberhentikan karyawan, lalu menganggap urusan selesai. Padahal PT tidak mengenal istilah tidur. Selama nama perusahaan masih tercatat dalam daftar Perseroan dan NPWP badannya masih aktif, seluruh kewajiban administratif berjalan seperti biasa.
Yang paling cepat menumpuk adalah kewajiban pajak. Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan menyatakan pada Pasal 3 ayat (1) bahwa setiap Wajib Pajak wajib mengisi Surat Pemberitahuan dengan benar, lengkap, dan jelas, lalu menyampaikannya ke kantor Direktorat Jenderal Pajak tempat Wajib Pajak terdaftar. Tidak ada pengecualian untuk perusahaan yang sedang sepi. Kewajiban itu melekat pada NPWP, bukan pada ramai atau tidaknya penjualan.
Sanksinya juga jelas angkanya. Pasal 7 ayat (1) undang-undang yang sama menetapkan denda administrasi sebesar Rp500.000 untuk Surat Pemberitahuan Masa Pajak Pertambahan Nilai, Rp100.000 untuk Surat Pemberitahuan Masa lainnya, sebesar Rp1.000.000 untuk Surat Pemberitahuan Tahunan Pajak Penghasilan Wajib Pajak badan, dan Rp100.000 untuk Surat Pemberitahuan Tahunan Pajak Penghasilan Wajib Pajak orang pribadi.
Coba hitung untuk kasus yang lumrah. Sebuah PT distribusi minuman di Yogyakarta berhenti beroperasi pada 2022 tetapi tidak pernah dibubarkan. Kalau SPT Tahunan badannya tidak pernah disampaikan lagi selama empat tahun buku, denda SPT Tahunan saja sudah Rp4.000.000. Kalau PT itu masih terdaftar punya kewajiban SPT Masa dan seluruhnya tidak dilaporkan, denda Rp100.000 per masa membuat tambahannya bisa mencapai Rp1.200.000 per tahun untuk satu jenis SPT Masa. Angka pastinya bergantung pada kewajiban yang tercatat di kartu pengawasan Wajib Pajak masing-masing, jadi periksa dulu status kewajibanmu sebelum memperkirakan totalnya. Yang jelas, angkanya bertambah tiap tahun tanpa perusahaan itu menghasilkan sepeser pun.
Kewajiban korporasinya juga tidak berhenti. Pasal 66 ayat (1) Undang-Undang Perseroan Terbatas mewajibkan Direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah Dewan Komisaris, paling lambat enam bulan setelah tahun buku perseroan berakhir. Selama PT belum dibubarkan, orang yang namanya tercantum sebagai direktur masih memikul kewajiban itu, termasuk kalau dia sudah pindah kota dan lupa pernah jadi pengurus.
Ada satu jebakan lagi yang lebih halus. Pasal 148 ayat (1) menyatakan bahwa selama pemberitahuan kepada kreditor dan kepada Menteri belum dilakukan, pembubaran perseroan tidak berlaku bagi pihak ketiga. Jadi kalau kamu dan para pemegang saham merasa sudah sepakat menutup perusahaan tetapi tidak pernah mengumumkannya, kreditor lama tetap berhak menagih PT-mu seolah tidak pernah ada keputusan pembubaran. Pada sisi perizinan pun sama. Peraturan Pemerintah Nomor 28 Tahun 2025 Pasal 206 ayat (9) menyatakan NIB berlaku selama pelaku usaha menjalankan kegiatan usaha sesuai ketentuan peraturan perundang-undangan, sehingga NIB yang tidak pernah dicabut akan terus tercatat aktif di sistem. Latar belakang identitas berusaha ini dibahas terpisah di panduan NIB.
Berhenti beroperasi dan dibubarkan adalah dua hal berbeda. PT yang hanya didiamkan tetap wajib menyampaikan SPT dengan risiko denda Rp1.000.000 per SPT Tahunan badan, direkturnya tetap terikat kewajiban laporan tahunan, dan pembubaran yang tidak diumumkan tidak berlaku bagi pihak ketiga sehingga kreditor lama tetap bisa menagih. Menunda pembubaran resmi bukan menghemat biaya, melainkan menumpuknya.
| Kewajiban yang tetap hidup | Dasar hukum | Akibat kalau diabaikan |
|---|---|---|
| Menyampaikan Surat Pemberitahuan Tahunan Pajak Penghasilan badan | Pasal 3 ayat (1) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan | Denda administrasi Rp1.000.000 per Surat Pemberitahuan Tahunan badan |
| Menyampaikan Surat Pemberitahuan Masa sesuai kewajiban terdaftar | Pasal 3 ayat (1) undang-undang yang sama | Denda Rp500.000 untuk Surat Pemberitahuan Masa Pajak Pertambahan Nilai dan Rp100.000 untuk Surat Pemberitahuan Masa lainnya |
| Laporan tahunan Direksi kepada RUPS | Pasal 66 ayat (1) Undang-Undang Nomor 40 Tahun 2007 | Kewajiban tetap melekat pada pengurus yang namanya masih tercatat |
| Tanggung jawab kepada kreditor selama pembubaran belum diumumkan | Pasal 148 ayat (1) Undang-Undang Nomor 40 Tahun 2007 | Pembubaran tidak berlaku bagi pihak ketiga, kreditor tetap dapat menagih |
| Perizinan berusaha yang tercatat aktif di sistem | Pasal 206 ayat (9) Peraturan Pemerintah Nomor 28 Tahun 2025 | NIB terus tercatat sepanjang tidak diajukan pencabutannya |
Undang-undang menyusun prosesnya sebagai rangkaian pengumuman dan tunggu, bukan sebagai satu kali pengurusan berkas. Alasannya masuk akal: negara memberi kesempatan kepada siapa pun yang punya tagihan untuk maju sebelum harta perusahaan dibagi habis.
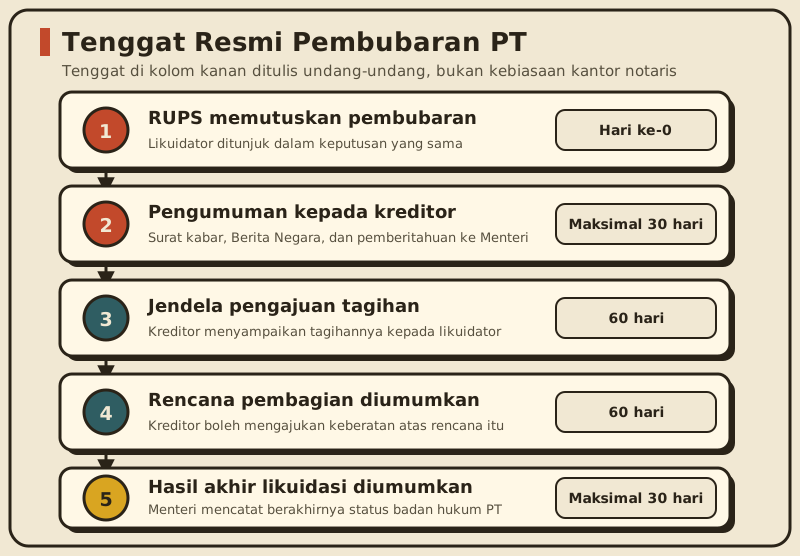
Titik awalnya adalah tanggal pembubaran. Sejak tanggal itu, Pasal 147 ayat (1) memberi likuidator waktu paling lambat 30 hari untuk melakukan dua hal sekaligus: mengumumkan pembubaran kepada semua kreditor dalam surat kabar dan Berita Negara Republik Indonesia, serta memberitahukan pembubaran kepada Menteri agar dicatat dalam daftar Perseroan bahwa perseroan sedang dalam likuidasi.
Isi pengumumannya tidak boleh asal. Pasal 147 ayat (2) mensyaratkan empat hal termuat di dalamnya: pembubaran perseroan dan dasar hukumnya, nama dan alamat likuidator, tata cara pengajuan tagihan, dan jangka waktu pengajuan tagihan. Ayat (3) mengunci jangka waktu itu selama 60 hari terhitung sejak tanggal pengumuman. Sementara ayat (4) mewajibkan pemberitahuan kepada Menteri dilengkapi bukti dasar hukum pembubaran dan bukti pemberitahuan kepada kreditor lewat surat kabar.
Setelah jendela tagihan tertutup, likuidator menyusun rencana pembagian kekayaan hasil likuidasi lalu mengumumkannya, juga dalam surat kabar dan Berita Negara. Pasal 149 ayat (3) memberi kreditor waktu paling lambat 60 hari sejak pengumuman itu untuk mengajukan keberatan. Kalau keberatannya ditolak likuidator, ayat (4) mengizinkan kreditor menggugat ke pengadilan negeri paling lambat 60 hari sejak tanggal penolakan.
Ujungnya diatur Pasal 152. Ayat (1) menempatkan likuidator sebagai pihak yang bertanggung jawab kepada RUPS atau kepada pengadilan yang mengangkatnya. Ayat (3) mewajibkan likuidator memberitahukan kepada Menteri dan mengumumkan hasil akhir proses likuidasi dalam surat kabar, setelah RUPS memberikan pelunasan dan pembebasan kepada likuidator atau setelah pengadilan menerima pertanggungjawabannya. Ayat (7) memberi batas 30 hari untuk pemberitahuan dan pengumuman tersebut, dihitung sejak pertanggungjawaban diterima. Barulah kemudian ayat (5) berlaku: Menteri mencatat berakhirnya status badan hukum perseroan dan menghapus nama perseroan dari daftar Perseroan. Ayat (8) menutup rangkaiannya dengan pengumuman berakhirnya status badan hukum dalam Berita Negara Republik Indonesia.
| Tahap | Apa yang dilakukan | Tenggat | Dokumen yang dihasilkan |
|---|---|---|---|
| 1. Keputusan pembubaran | RUPS memutuskan pembubaran dengan kuorum khusus dan menunjuk likuidator | Berlaku sejak saat yang ditetapkan dalam keputusan RUPS | Risalah atau akta pernyataan keputusan RUPS tentang pembubaran dan pengangkatan likuidator |
| 2. Pengumuman kepada kreditor | Likuidator mengumumkan pembubaran dalam surat kabar dan Berita Negara | Paling lambat 30 hari sejak tanggal pembubaran | Bukti iklan surat kabar dan pengumuman Berita Negara Republik Indonesia |
| 3. Pemberitahuan kepada Menteri | Likuidator memberitahukan pembubaran untuk dicatat dalam daftar Perseroan | Paling lambat 30 hari sejak tanggal pembubaran | Bukti pemberitahuan dan pencatatan status perseroan dalam likuidasi |
| 4. Pengajuan tagihan kreditor | Kreditor menyampaikan tagihan sesuai tata cara dalam pengumuman | 60 hari sejak tanggal pengumuman | Daftar tagihan kreditor yang diterima dan yang ditolak likuidator |
| 5. Pemberesan harta | Likuidator mencatat serta mengumpulkan kekayaan dan utang perseroan | Tidak diberi tenggat tunggal oleh undang-undang | Catatan kekayaan dan utang perseroan sebagai dasar pembagian |
| 6. Pengumuman rencana pembagian | Likuidator mengumumkan rencana pembagian kekayaan hasil likuidasi | Kreditor punya 60 hari untuk mengajukan keberatan | Rencana pembagian kekayaan hasil likuidasi yang telah diumumkan |
| 7. Pembayaran dan pembagian | Kreditor dibayar lebih dulu, sisanya baru dibagikan kepada pemegang saham | Setelah jendela keberatan lewat | Bukti pembayaran kreditor dan bukti pembagian sisa kepada pemegang saham |
| 8. Pertanggungjawaban likuidator | RUPS memberi pelunasan dan pembebasan kepada likuidator | Setelah pemberesan selesai | Keputusan RUPS yang menerima pertanggungjawaban likuidator |
| 9. Pengumuman hasil akhir | Likuidator memberitahu Menteri dan mengumumkan hasil akhir likuidasi | Paling lambat 30 hari sejak pertanggungjawaban diterima | Bukti pemberitahuan kepada Menteri dan pengumuman hasil akhir di surat kabar |
| 10. Penghapusan dari daftar Perseroan | Menteri mencatat berakhirnya status badan hukum dan menghapus nama perseroan | Setelah tahap sembilan dipenuhi | Pencatatan berakhirnya status badan hukum dan pengumuman dalam Berita Negara |
Likuidator adalah orang yang mengambil alih kemudi setelah PT dibubarkan. Kalau pembubaran terjadi lewat keputusan RUPS, karena jangka waktu berdirinya berakhir, atau karena kepailitan dicabut, dan RUPS tidak menunjuk siapa pun, Pasal 142 ayat (3) menetapkan Direksi bertindak selaku likuidator. Jadi tidak ada skenario "tidak ada yang mengurus". Kalau kamu direktur dan RUPS lupa menunjuk likuidator, kamulah likuidatornya.
Posisinya juga tidak ringan. Pasal 142 ayat (6) menyatakan ketentuan mengenai pengangkatan, pemberhentian sementara, pemberhentian, wewenang, kewajiban, tanggung jawab, dan pengawasan terhadap Direksi berlaku secara mutatis mutandis bagi likuidator. Dengan kata lain, likuidator memikul standar tanggung jawab yang sama dengan direktur.
Pasal 149 ayat (1) merinci lima kewajiban likuidator dalam melakukan pemberesan: pencatatan dan pengumpulan kekayaan serta utang perseroan; pengumuman rencana pembagian kekayaan hasil likuidasi dalam surat kabar dan Berita Negara; pembayaran kepada para kreditor; pembayaran sisa kekayaan hasil likuidasi kepada pemegang saham; dan tindakan lain yang perlu dilakukan dalam pelaksanaan pemberesan kekayaan.
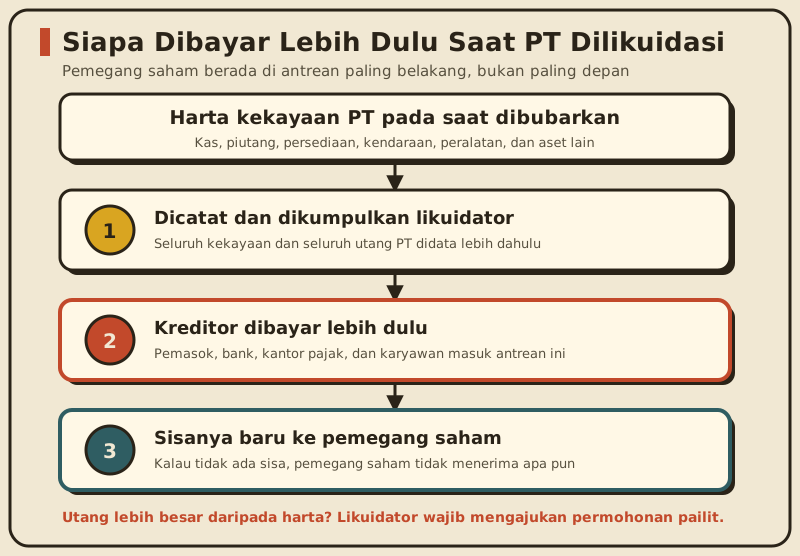
Perhatikan urutan huruf c dan huruf d pada pasal itu. Pembayaran kepada kreditor disebut lebih dahulu, baru kemudian pembayaran sisa kekayaan hasil likuidasi kepada pemegang saham. Kata "sisa" itu bukan pilihan gaya bahasa. Pemegang saham berada di antrean paling belakang, di belakang pemasok, bank, kantor pajak, dan karyawan yang masih punya hak. Kalau harta perusahaan habis untuk membayar utang, pemegang saham pulang dengan tangan kosong, dan itu memang konsekuensi wajar dari menempatkan modal pada usaha yang gagal.
Kalau kondisinya lebih buruk lagi, Pasal 149 ayat (2) memberi perintah tegas. Dalam hal likuidator memperkirakan bahwa utang perseroan lebih besar daripada kekayaan perseroan, likuidator wajib mengajukan permohonan pailit perseroan, kecuali peraturan perundang-undangan menentukan lain dan semua kreditor yang diketahui identitas serta alamatnya menyetujui pemberesan dilakukan di luar kepailitan. Jadi likuidator tidak boleh melanjutkan pembagian seolah semuanya baik-baik saja.
Undang-undang bahkan menyediakan pengaman ke belakang. Pasal 150 ayat (2) mengizinkan kreditor yang belum sempat mengajukan tagihan untuk mengajukannya melalui pengadilan negeri dalam jangka waktu dua tahun terhitung sejak pembubaran diumumkan. Ayat (3) membatasi bahwa tagihan susulan itu hanya dapat dilakukan sepanjang masih ada sisa kekayaan hasil likuidasi yang diperuntukkan bagi pemegang saham. Ayat (4) dan ayat (5) melengkapinya: kalau sisa kekayaan sudah terlanjur dibagikan, pengadilan negeri memerintahkan likuidator menarik kembali bagian itu, dan pemegang saham wajib mengembalikannya secara proporsional dengan jumlah yang mereka terima terhadap jumlah tagihan. Uang yang sudah masuk rekening pribadi pemegang saham bisa diminta kembali sampai dua tahun setelah pengumuman pembubaran.
Kelalaian likuidator juga ada harganya. Pasal 148 ayat (2) menyatakan kalau likuidator lalai melakukan pemberitahuan, dia bertanggung jawab secara tanggung renteng bersama perseroan atas kerugian yang diderita pihak ketiga. Dan kalau likuidator tidak mampu menjalankan kewajibannya, Pasal 151 ayat (1) mengizinkan ketua pengadilan negeri mengangkat likuidator baru dan memberhentikan yang lama, atas permohonan pihak berkepentingan atau kejaksaan. Struktur tanggung jawab semacam ini yang membedakan PT dari badan usaha lain, dan perbandingannya bisa kamu baca di artikel perbedaan PT dan CV.
Nama PT sudah dihapus dari daftar Perseroan bukan berarti pekerjaanmu selesai. Ada dua kantor lain yang perlu diberi tahu, dan keduanya memakai dokumen pembubaran sebagai syarat masuk.
Pertama, Direktorat Jenderal Pajak. Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan pada Pasal 2 ayat (6) huruf b menyebut penghapusan Nomor Pokok Wajib Pajak dilakukan oleh Direktur Jenderal Pajak apabila Wajib Pajak badan dilikuidasi karena penghentian atau penggabungan usaha. Halaman resmi layanan penghapusan NPWP di pajak.go.id menjelaskan cara mengajukannya: permohonan disampaikan secara tertulis ke Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar, baik secara langsung maupun lewat pos atau jasa ekspedisi, memakai Formulir Permohonan Penghapusan NPWP. Untuk kategori Wajib Pajak badan yang dilikuidasi atau dibubarkan karena penghentian atau penggabungan usaha, dokumen pendukungnya adalah fotokopi akta pembubaran badan atau dokumen sejenis yang telah disahkan oleh instansi berwenang sesuai ketentuan peraturan perundang-undangan.
Prosesnya juga punya batas waktu resmi. Pasal 2 ayat (7) undang-undang yang sama menyatakan Direktur Jenderal Pajak setelah melakukan pemeriksaan harus memberikan keputusan atas permohonan penghapusan NPWP dalam jangka waktu enam bulan untuk Wajib Pajak orang pribadi atau 12 bulan untuk Wajib Pajak badan, sejak tanggal permohonan diterima secara lengkap. Angka 12 bulan ini yang membuat banyak pemilik usaha kaget. Pembubaran perusahaan bisa selesai, tapi keputusan penghapusan NPWP-nya masih bisa memakan waktu setahun. Sebelum keputusan itu terbit, kewajiban pelaporan yang melekat pada NPWP tersebut sebaiknya kamu tanyakan langsung ke kantor pajak tempat PT terdaftar supaya tidak ada masa yang terlewat.
Kedua, sisi perizinan berusaha. Peraturan Pemerintah Nomor 28 Tahun 2025 Pasal 256 ayat (1) menyebut pencabutan persyaratan dasar, Perizinan Berusaha, dan Perizinan Berusaha Untuk Menunjang Kegiatan Usaha dilakukan antara lain dalam hal terdapat permohonan pelaku usaha maupun permohonan pembubaran badan usaha. Ayat (2) menyatakan permohonan pencabutan untuk dua sebab itu diajukan oleh pelaku usaha melalui Sistem OSS, dan ayat (6) menegaskan keputusan pencabutannya diterbitkan oleh Lembaga OSS. Jadi pencabutan perizinan bukan terjadi otomatis mengikuti pembubaran, melainkan tetap harus kamu ajukan.
Soal biaya, pisahkan dua pos seperti biasa. Pos yang pasti angkanya adalah penerimaan negara bukan pajak, yang tarifnya ditetapkan dalam Peraturan Pemerintah Nomor 45 Tahun 2024. Pos yang tidak pasti adalah honorarium notaris untuk akta pernyataan keputusan RUPS, biaya pemasangan iklan pengumuman di surat kabar, dan biaya pengumuman Berita Negara. Ketiganya berbeda antardaerah dan antarpenyedia, jadi mintalah rincian tertulis sebelum menyepakati apa pun.
| Jenis layanan | Satuan | Tarif |
|---|---|---|
| Pemberitahuan Pembubaran Perseroan Persekutuan Modal | per surat pemberitahuan | Rp300.000 |
| Pendaftaran Pembubaran Perseroan Perorangan yang Memenuhi Kriteria Usaha Mikro dan Kecil | per permohonan | Rp50.000 |
| Pendaftaran Pembubaran Persekutuan Perdata, Persekutuan Firma, atau Persekutuan Komanditer | per pendaftaran pembubaran | Rp50.000 |
| Pelaksanaan Likuidasi Perseroan Persekutuan Modal oleh Balai Harta Peninggalan | per budel | 2,5 persen dari nilai harta likuidasi |
Lalu berapa lama sebenarnya? Jumlahkan saja tenggat yang tertulis. Paling lambat 30 hari untuk pengumuman kepada kreditor, ditambah 60 hari jendela pengajuan tagihan, ditambah 60 hari jendela keberatan atas rencana pembagian, ditambah paling lambat 30 hari untuk pemberitahuan dan pengumuman hasil akhir. Sudah sekitar 180 hari atau enam bulan, dan itu dengan asumsi tidak ada satu pun kreditor yang keberatan, tidak ada gugatan ke pengadilan negeri, serta seluruh dokumen lengkap sejak awal. Tambahkan kemungkinan 12 bulan untuk keputusan penghapusan NPWP badan, dan rentang satu sampai dua tahun jadi perkiraan yang jauh lebih jujur daripada janji "selesai sebulan". Ingat juga ekor dua tahun dari Pasal 150 ayat (2) untuk kreditor yang datang terlambat.
Untuk PT Perorangan, jalurnya lebih ringkas. Peraturan Pemerintah Nomor 8 Tahun 2021 pada Pasal 13 ayat (1) menyatakan pembubaran Perseroan perorangan ditetapkan dengan keputusan pemegang saham yang mempunyai kekuatan hukum sama dengan rapat umum pemegang saham, dituangkan dalam Pernyataan Pembubaran, dan diberitahukan secara elektronik kepada Menteri. Sebab pembubarannya pada ayat (2) sejajar dengan enam sebab pada PT biasa. Ayat (3) dan ayat (4) mengatur bahwa pemegang saham menunjuk likuidator, dan kalau tidak menunjuk maka Direksi yang bertindak sebagai likuidator. Perbedaan bentuk badan usaha ini dibahas lebih dalam pada panduan PT Perorangan.
Satu hal terakhir yang perlu jujur disampaikan. Teman Usaha adalah panduan bisnis untuk pemilik UMKM, bukan konsultan hukum. Artikel ini menjelaskan apa yang tertulis dalam peraturan supaya kamu tidak buta saat berhadapan dengan proses ini, tetapi pelaksanaan nyatanya melibatkan akta, pengumuman resmi, dan pertanggungjawaban yang punya akibat hukum. Bicarakan rencana pembubaranmu dengan notaris, dan libatkan konsultan pajak kalau ada tunggakan atau pemeriksaan yang belum tuntas.
Tidak. Pasal 142 ayat (1) Undang-Undang Nomor 40 Tahun 2007 menyebut enam sebab pembubaran, dan berhentinya kegiatan usaha tidak termasuk di dalamnya. Satu-satunya sebab yang bekerja tanpa rapat adalah berakhirnya jangka waktu berdirinya perseroan kalau anggaran dasarmu memang mencantumkan batas umur. Selama tidak ada keputusan RUPS, penetapan pengadilan, kepailitan, atau pencabutan izin, PT-mu masih berdiri lengkap dengan kewajiban administratifnya.
Pasal 89 ayat (1) mensyaratkan kehadiran paling sedikit tiga perempat bagian dari jumlah seluruh saham dengan hak suara, dan persetujuan paling sedikit tiga perempat bagian dari jumlah suara yang dikeluarkan, kecuali anggaran dasarmu menetapkan angka yang lebih besar. Kalau kuorum kehadiran itu tidak tercapai, RUPS kedua dapat diadakan dengan kehadiran paling sedikit dua pertiga bagian, tetapi ambang persetujuannya tetap tiga perempat suara yang dikeluarkan.
Tidak boleh. Pasal 149 ayat (1) menempatkan pembayaran kepada para kreditor pada huruf c dan pembayaran sisa kekayaan hasil likuidasi kepada pemegang saham pada huruf d. Urutan itu tidak bisa dibalik. Kalau sisa kekayaan sudah terlanjur dibagikan lalu muncul tagihan kreditor yang sah, Pasal 150 ayat (4) dan ayat (5) memerintahkan penarikan kembali, dan pemegang saham wajib mengembalikan secara proporsional.
Direksi. Pasal 142 ayat (3) menyatakan dalam hal pembubaran terjadi berdasarkan keputusan RUPS, karena berakhirnya jangka waktu berdirinya, atau karena dicabutnya kepailitan, dan RUPS tidak menunjuk likuidator, maka Direksi bertindak selaku likuidator. Untuk pembubaran lewat penetapan pengadilan, Pasal 146 ayat (2) menyatakan penunjukan likuidator sudah ditetapkan sekaligus dalam penetapan tersebut.
Pasal 149 ayat (2) mewajibkan likuidator mengajukan permohonan pailit perseroan kalau dia memperkirakan utang lebih besar daripada kekayaan. Pengecualiannya hanya berlaku kalau peraturan perundang-undangan menentukan lain dan semua kreditor yang diketahui identitas serta alamatnya menyetujui pemberesan dilakukan di luar kepailitan. Melanjutkan pembagian tanpa menempuh salah satu dari dua jalur itu menempatkan likuidator pada posisi berisiko.
Tidak otomatis. Penghapusan NPWP harus diajukan sendiri dengan menyampaikan permohonan tertulis ke Kantor Pelayanan Pajak tempat PT terdaftar memakai Formulir Permohonan Penghapusan NPWP, dilampiri fotokopi akta pembubaran badan atau dokumen sejenis yang telah disahkan oleh instansi berwenang. Pasal 2 ayat (7) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan memberi Direktur Jenderal Pajak waktu sampai 12 bulan untuk memutuskan permohonan Wajib Pajak badan sejak permohonan diterima secara lengkap.
Tidak. Peraturan Pemerintah Nomor 28 Tahun 2025 Pasal 256 ayat (1) huruf b memang menempatkan permohonan pembubaran badan usaha sebagai salah satu sebab pencabutan persyaratan dasar dan Perizinan Berusaha, tetapi ayat (2) menyatakan permohonannya diajukan oleh pelaku usaha melalui Sistem OSS. Keputusan pencabutannya kemudian diterbitkan oleh Lembaga OSS sesuai ayat (6). Selama tidak diajukan, perizinanmu akan terus tercatat.
Pembubaran PT adalah proses berlapis, bukan satu kali tanda tangan. Undang-undang mengunci enam alasan sah, mewajibkan likuidasi menyusul pembubaran, dan mempertahankan status badan hukum perusahaan sampai pertanggungjawaban likuidator diterima. Di antara keduanya ada rangkaian pengumuman dengan tenggat yang tegas: 30 hari untuk memberi tahu kreditor dan Menteri, 60 hari jendela tagihan, 60 hari jendela keberatan, lalu 30 hari untuk mengumumkan hasil akhir sebelum nama perusahaan dihapus dari daftar Perseroan.
Kalau ada satu hal yang perlu kamu bawa pulang, ini dia: mendiamkan PT yang sudah berhenti beroperasi tidak menghemat apa pun. Denda SPT Tahunan badan sebesar Rp1.000.000 terus berjalan tiap tahun, kewajiban laporan tahunan tetap melekat pada pengurus, dan pembubaran yang tidak diumumkan tidak berlaku bagi pihak ketiga sehingga kreditor lama tetap bisa menagih. Jauh lebih murah menutup dengan benar sekali daripada membiarkan tagihan administratif tumbuh diam-diam selama bertahun-tahun.
Langkah paling masuk akal kalau kamu memang sudah memutuskan berhenti: kumpulkan daftar utang dan aset yang tersisa, cek status kewajiban perpajakan PT-mu di kantor pajak tempat perusahaan terdaftar, lalu bawa keduanya ke notaris untuk menyusun rencana RUPS pembubaran. Kalau kamu masih ragu apakah harus benar-benar menutup atau cukup mengubah arah usaha, ajukan situasimu ke mentor AI Teman Usaha supaya pilihannya bisa dipetakan sesuai kondisi keuangan dan kewajiban yang kamu tanggung sekarang.
Untuk melihat urutan mengurus legalitas usaha secara utuh, buka panduan legalitas dan perizinan Teman Usaha.

Artikel disusun dan diperiksa tim redaksi Teman Usaha. Rujukan resmi dicek sebelum terbit. Tentang tim kami · Kebijakan editorial
Website toko online belum tentu perlu buat semua UMKM. Pahami kapan lokapasar sudah cukup, pilihan cara membuatnya, biaya berulang, dan kewajiban penjualnya.
Laba ditahan adalah laba yang tidak dibagikan dan tetap tinggal di usaha. Pahami rumusnya, letaknya di neraca, dan kenapa saldonya bukan berarti uang tunai.
SOP perusahaan mengunci urutan kerja tetap untuk satu proses. Pahami tujuh bagian wajibnya, dua contoh siap salin, dan cara membuatnya sungguh dipakai.