Surat Kuasa Usaha: Syarat Sah, Jenis, dan Contohnya
Surat kuasa melimpahkan wewenang mengurus satu urusan atas namamu. Pahami syarat sahnya, beda kuasa umum dan khusus, aturan meterai, plus contoh formatnya.
PPh 23 dipotong saat badan usaha membayar sewa alat, jasa, bunga, atau royalti. Pahami dua tarifnya, aturan rekanan tanpa NPWP, dan tenggat setor lapornya.
PPh 23 adalah pajak penghasilan yang wajib dipotong saat sebuah badan usaha membayar pihak lain untuk sewa alat, imbalan jasa, bunga pinjaman, royalti, hadiah, atau dividen. Sama seperti PPh Pasal 21, uangnya bukan milik usahamu. Kamu hanya memotong bagian yang jadi hak negara dari pembayaran yang seharusnya kamu serahkan penuh ke rekananmu, lalu menyetorkannya. Bedanya, PPh Pasal 21 mengenai orang yang bekerja untukmu, sedangkan PPh Pasal 23 mengenai penghasilan dari modal, sewa harta, dan jasa yang kamu beli dari pihak lain.
Panduan ini ditulis untuk pemilik usaha kecil yang baru sadar bahwa tagihan vendor ternyata harus dipotong pajak. Kita bahas siapa yang benar-benar wajib memotong, dua tarif yang berlaku dan objeknya masing-masing, cara membedakan PPh 23 dari PPh 21 dan dari pajak final atas sewa tanah, apa yang terjadi kalau rekananmu tidak punya NPWP, kapan menyetor dan melapor menurut aturan yang berlaku sekarang, sampai transaksi apa saja yang justru tidak boleh dipotong. Setiap tarif di sini punya tautan ke peraturan aslinya di bagian akhir.
Ini pembeda pertama yang sering terlewat. Kewajiban memotong PPh Pasal 21 melekat pada siapa pun yang berstatus pemberi kerja, termasuk usaha perorangan. Kewajiban memotong PPh Pasal 23 tidak seluas itu.
Pasal 23 ayat (1) Undang Undang Nomor 36 Tahun 2008 menyebut pemotongnya adalah badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, atau perwakilan perusahaan luar negeri lainnya. Penghasilan yang dipotong adalah yang dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya kepada wajib pajak dalam negeri atau bentuk usaha tetap. Pasal 23 ayat (3) menambahkan bahwa orang pribadi sebagai wajib pajak dalam negeri dapat ditunjuk oleh Direktur Jenderal Pajak untuk melakukan pemotongan ini.
Artinya begini dalam bahasa sehari-hari. Kalau usahamu sudah berbentuk badan, misalnya PT, PT perorangan, CV, firma, koperasi, atau yayasan, kamu otomatis masuk daftar pemotong sejak transaksi pertama. Kalau usahamu masih atas nama orang pribadi dan belum pernah ditunjuk secara khusus oleh Direktur Jenderal Pajak, kamu belum wajib memotong PPh Pasal 23 atas pembayaran ke vendor. Ini bukan alasan untuk menunda berbadan usaha, tetapi berguna supaya kamu tidak panik memotong pajak yang belum jadi kewajibanmu.
Perhatikan juga tiga kata kunci soal waktu: dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya. Pemotongan tidak menunggu uang benar-benar keluar dari rekeningmu. Begitu tagihan vendor jatuh tempo, kewajiban memotong sudah lahir walaupun kamu belum sempat mentransfer. Karena itu catatan utang usaha dan tanggal jatuh tempo tagihan perlu rapi, bukan sekadar catatan kas keluar.
Struktur tarifnya sederhana dan hanya ada dua angka. Pasal 23 ayat (1) huruf a menetapkan 15 persen dari jumlah bruto atas dividen, bunga, royalti, serta hadiah, penghargaan, bonus, dan sejenisnya selain yang sudah dipotong PPh Pasal 21. Pasal 23 ayat (1) huruf c menetapkan 2 persen dari jumlah bruto atas dua kelompok: sewa dan penghasilan lain sehubungan dengan penggunaan harta selain yang sudah dikenai pajak final, serta imbalan sehubungan dengan jasa teknik, jasa manajemen, jasa konstruksi, jasa konsultan, dan jasa lain.
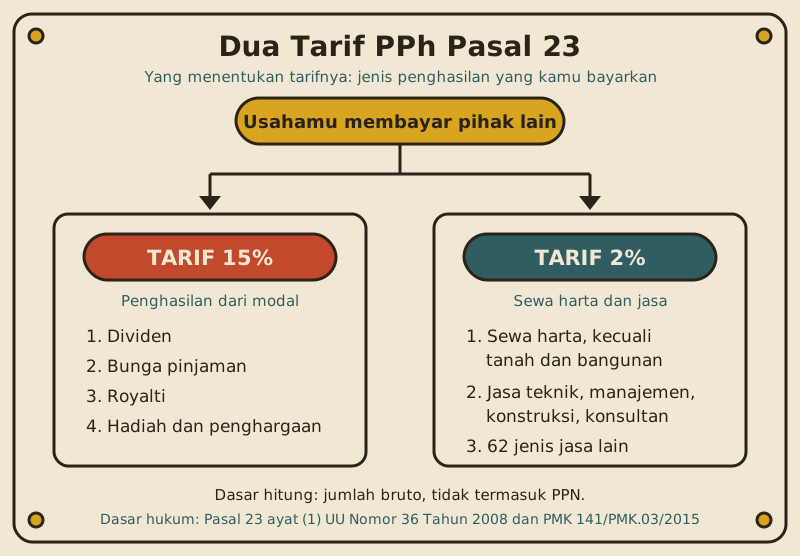
Yang membuat pasal ini terasa rumit bukan tarifnya, melainkan daftar jasanya. Undang undang menyerahkan rincian "jasa lain" ke Peraturan Menteri Keuangan, dan aturan yang dipakai sampai sekarang adalah Peraturan Menteri Keuangan Nomor 141/PMK.03/2015. Daftarnya panjang, dimulai dari huruf a dan berakhir di huruf bj, seluruhnya 62 jenis jasa. Isinya bukan hanya jasa berat seperti pengeboran dan penambangan. Ada jasa yang benar-benar dekat dengan usaha kecil: jasa perancang, jasa maklon, jasa kebersihan, jasa katering, jasa dekorasi, jasa pencetakan dan penerbitan, jasa penerjemahan, jasa pengepakan, jasa pembuatan dan pengelolaan website, jasa internet, jasa sertifikasi, jasa pelatihan atau kursus, sampai jasa penyediaan tempat atau waktu di media untuk iklan.
Peraturan yang sama juga menjawab pertanyaan paling sering muncul: dasar hitungnya dari angka yang mana. Pasal 1 ayat (1) menyatakan pemotongan 2 persen dihitung dari jumlah bruto tidak termasuk Pajak Pertambahan Nilai. Jadi kalau tagihan vendor mencantumkan PPN terpisah, PPN itu tidak ikut dikalikan.
| Objek pembayaran | Tarif | Dasar pasal | Catatan untuk usaha kecil |
|---|---|---|---|
| Dividen | 15% | Pasal 23 ayat (1) huruf a angka 1 | Banyak dividen justru dikecualikan, lihat bagian pengecualian |
| Bunga | 15% | Pasal 23 ayat (1) huruf a angka 2 | Bunga yang dibayar kepada bank tidak dipotong |
| Royalti | 15% | Pasal 23 ayat (1) huruf a angka 3 | Termasuk royalti lisensi merek dan waralaba |
| Hadiah, penghargaan, bonus | 15% | Pasal 23 ayat (1) huruf a angka 4 | Selain yang sudah dipotong PPh Pasal 21 |
| Sewa dan penggunaan harta | 2% | Pasal 23 ayat (1) huruf c angka 1 | Sewa kendaraan, mesin, alat berat, peralatan acara |
| Jasa teknik, manajemen, konstruksi, konsultan | 2% | Pasal 23 ayat (1) huruf c angka 2 | Disebut langsung di undang undang |
| 62 jenis jasa lain | 2% | PMK Nomor 141/PMK.03/2015 Pasal 1 | Dihitung dari jumlah bruto tidak termasuk PPN |
Coba terapkan ke angka. Usahamu berbentuk CV dan memakai jasa desain kemasan dari sebuah PT senilai Rp10.000.000 sebelum PPN. Potongannya 2 persen, yaitu Rp200.000. Yang kamu transfer ke vendor Rp9.800.000, dan Rp200.000 sisanya kamu setorkan ke kas negara atas nama vendor tersebut. Kalau bulan yang sama kamu menyewa mobil boks untuk distribusi seharga Rp5.000.000, potongannya Rp100.000. Kalau kamu membayar royalti lisensi merek Rp8.000.000, potongannya 15 persen atau Rp1.200.000.
Ada satu ketentuan yang bisa menghemat cukup banyak dan jarang dipakai pemilik usaha kecil. Pasal 1 ayat (3) huruf b Peraturan Menteri Keuangan Nomor 141/PMK.03/2015 menyatakan jumlah bruto untuk jasa selain katering tidak termasuk empat hal: pembayaran gaji dan sejenisnya oleh penyedia tenaga kerja kepada pekerja yang dikontrakkan, pembayaran atas pengadaan atau pembelian barang dan material yang terkait dengan jasa, pembayaran kepada pihak ketiga yang disalurkan lewat penyedia jasa, serta penggantian biaya yang sudah lebih dulu dibayarkan penyedia jasa kepada pihak ketiga. Ayat (4) memberi syaratnya, yaitu keempat komponen itu harus bisa dibuktikan dengan kontrak, daftar pembayaran, faktur, atau bukti pembayaran yang relevan. Untuk jasa katering, ayat (3) huruf a menegaskan jumlah brutonya tetap seluruh nilai penghasilan tanpa pengurangan seperti itu.
Minta vendormu memecah tagihan antara nilai jasa dan nilai material atau biaya yang sekadar diteruskan, lengkap dengan bukti pendukungnya. Kalau pemisahan itu tidak ada di invoice dan tidak bisa dibuktikan, seluruh nilai tagihan jadi dasar pemotongan. Kebiasaan menulis rincian di invoice sejak awal jauh lebih murah daripada berdebat setelah pembayaran cair.
Inilah simpul yang paling sering bikin pemilik usaha salah potong. Tiga jenis pajak berbeda bisa muncul dari transaksi yang kelihatannya mirip, dan pembedanya adalah siapa yang kamu bayar serta untuk apa.
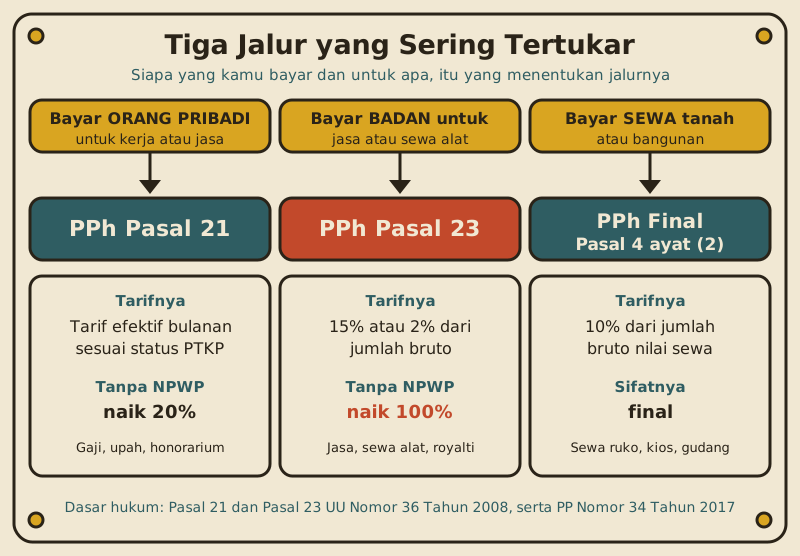
Jalur pertama, PPh Pasal 21. Pasal 21 ayat (1) undang undang yang sama mengatur pemotongan atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima wajib pajak orang pribadi dalam negeri. Jadi honorarium untuk penulis lepas, desainer lepas, atau tenaga ahli yang berstatus orang pribadi masuk PPh Pasal 21, bukan PPh Pasal 23. Rinciannya sudah dibahas di panduan PPh 21 untuk pemberi kerja.
Jalur kedua, PPh Pasal 23, yaitu ketika kamu membayar jasa atau sewa harta kepada badan usaha. Vendor yang berbentuk PT atau CV masuk jalur ini, dan tarifnya 2 persen tadi.
Jalur ketiga, pajak final atas persewaan tanah dan bangunan. Peraturan Pemerintah Nomor 34 Tahun 2017 Pasal 2 ayat (1) menyatakan penghasilan dari persewaan tanah dan bangunan, baik sebagian maupun seluruhnya, dikenai Pajak Penghasilan yang bersifat final. Pasal 4 ayat (1) menetapkan besarnya 10 persen dari jumlah bruto nilai persewaan. Pasal 3 ayat (2) menyebut pemotongnya mencakup badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, kerja sama operasi, perwakilan perusahaan luar negeri lainnya, dan orang pribadi yang ditunjuk Direktur Jenderal Pajak. Kalau penyewanya bukan pemotong, Pasal 3 ayat (3) mewajibkan pemilik tanah atau bangunan membayar sendiri pajaknya. Satu pengecualian penting bagi pelaku usaha kuliner dan wisata: Pasal 2 ayat (3) menyatakan penghasilan dari jasa pelayanan penginapan beserta akomodasinya tidak termasuk objek aturan ini.
| Situasi | Jenis pajak | Tarif | Kalau penerima tidak ber-NPWP |
|---|---|---|---|
| Bayar gaji atau honorarium ke orang pribadi | PPh Pasal 21 | Tarif efektif sesuai status PTKP | Lebih tinggi 20% (Pasal 21 ayat (5a)) |
| Bayar jasa desain ke PT atau CV | PPh Pasal 23 | 2% dari bruto | Lebih tinggi 100% (Pasal 23 ayat (1a)) |
| Sewa mobil boks atau genset ke perusahaan rental | PPh Pasal 23 | 2% dari bruto | Lebih tinggi 100% |
| Sewa ruko, kios, atau gudang | PPh final Pasal 4 ayat (2) | 10% dari bruto nilai sewa | Bersifat final, diatur PP Nomor 34 Tahun 2017 |
| Bayar royalti lisensi merek ke pemberi waralaba | PPh Pasal 23 | 15% dari bruto | Lebih tinggi 100% |
| Bagikan hadiah undian promo ke pelanggan | PPh final atas hadiah undian | 25% dari bruto | Bersifat final, diatur PP Nomor 132 Tahun 2000 |
Baris terakhir tabel itu layak digarisbawahi buat kamu yang suka bikin promo. Peraturan Pemerintah Nomor 132 Tahun 2000 Pasal 1 dan Pasal 2 menyatakan hadiah undian dengan nama dan bentuk apa pun dipotong Pajak Penghasilan yang bersifat final sebesar 25 persen dari jumlah bruto hadiah, dan Pasal 3 menempatkan penyelenggara undian sebagai pihak yang wajib memotong. Kalau kamu mengundi hadiah motor untuk pelanggan setia, kewajiban itu jatuh ke usahamu, bukan ke pemenangnya, dan tarifnya bukan 15 persen PPh Pasal 23.
Pasal 23 ayat (1a) menyatakan bahwa jika wajib pajak yang menerima penghasilan tidak memiliki Nomor Pokok Wajib Pajak, besarnya tarif pemotongan lebih tinggi 100 persen daripada tarif normal. Peraturan Menteri Keuangan Nomor 141/PMK.03/2015 Pasal 1 ayat (7) mengulang ketentuan yang sama khusus untuk imbalan jasa lain.
Lebih tinggi 100 persen berarti tarifnya menjadi dua kali lipat, bukan bertambah 100 persen dalam pengertian sehari-hari yang sering disalahpahami. Tarif 2 persen menjadi 4 persen, dan tarif 15 persen menjadi 30 persen. Bandingkan dengan PPh Pasal 21 yang kenaikannya hanya 20 persen menurut Pasal 21 ayat (5a). Selisih beban ini nyata: tagihan jasa Rp10.000.000 dari vendor ber-NPWP dipotong Rp200.000, sedangkan dari vendor tanpa NPWP dipotong Rp400.000.
Persoalannya, potongan itu keluar dari uang vendor, tetapi yang berhadapan dengan kantor pajak kalau salah potong adalah kamu. Dua kebiasaan berikut menyelesaikan hampir semua sengketanya. Pertama, minta salinan identitas perpajakan vendor sebelum pesanan pertama dikerjakan, bukan setelah invoice terbit. Vendor yang belum punya bisa diarahkan ke panduan cara membuat NPWP. Kedua, tulis di surat pesanan atau kontrak bahwa harga yang disepakati sudah termasuk pajak yang akan dipotong, sehingga tidak ada tawar-menawar di akhir soal siapa menanggung selisihnya.
Perlakukan nomor pokok wajib pajak vendor sebagai syarat administrasi yang sama pentingnya dengan nomor rekening. Tanpa itu, potongan yang kamu ambil harus dua kali lipat, dan vendor hampir selalu baru protes setelah uangnya berkurang. Simpan salinannya di berkas vendor bersama kontrak dan invoice.
Bagian ini paling banyak beredar informasi usang, jadi baca pelan-pelan. Sejak 1 Januari 2025 berlaku Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan. Pasal 483 peraturan itu mencabut Peraturan Menteri Keuangan Nomor 242/PMK.03/2014 yang selama satu dekade jadi rujukan batas waktu pembayaran pajak.
Pasal 94 ayat (2) Peraturan Menteri Keuangan Nomor 81 Tahun 2024 menetapkan bahwa pembayaran dan penyetoran wajib dilakukan paling lambat tanggal 15 bulan berikutnya setelah masa pajak berakhir, dan huruf e daftar itu adalah Pajak Penghasilan Pasal 23. Pasal 94 ayat (3) memuat daftar pengecualian, dan PPh Pasal 23 tidak ada di dalamnya. Jadi potongan atas tagihan bulan Oktober harus sudah masuk kas negara paling lambat 15 November.
Batas tanggal 10 berasal dari aturan lama yang sudah dicabut. Sampai artikel ini disusun, halaman panduan Pemotongan Pajak Penghasilan Pasal 23 di situs Direktorat Jenderal Pajak masih menampilkan batas tanggal 10 beserta rujukan aplikasi e-bupot lama. Yang mengikat sekarang adalah Peraturan Menteri Keuangan Nomor 81 Tahun 2024, yang berlaku sejak 1 Januari 2025 dan sudah beberapa kali diubah, terakhir dengan Peraturan Menteri Keuangan Nomor 1 Tahun 2026. Perubahan-perubahan itu tidak menyentuh Pasal 94 maupun Pasal 171. Kalau kamu ragu, setorkan lebih awal, karena menyetor sebelum tanggal 10 tetap memenuhi batas tanggal 15.
Kewajiban keduanya melapor. Pasal 171 ayat (1) huruf e peraturan yang sama mewajibkan pemotong melaporkan Pajak Penghasilan Pasal 23 yang dipotong paling lama 20 hari setelah masa pajak berakhir. Pasal 171 ayat (2) huruf b menetapkan sarananya, yaitu Surat Pemberitahuan Masa Pajak Penghasilan Unifikasi, satu formulir yang menampung PPh Pasal 4 ayat (2), Pasal 15, Pasal 22, Pasal 23, dan Pasal 26 sekaligus. Kalau batas pelaporan jatuh pada hari libur, Pasal 173 membolehkan pelaporan dilakukan paling lambat pada hari kerja berikutnya, dan hari libur di sini mencakup Sabtu, Minggu, libur nasional, hari yang diliburkan untuk pemilihan umum, serta cuti bersama nasional.
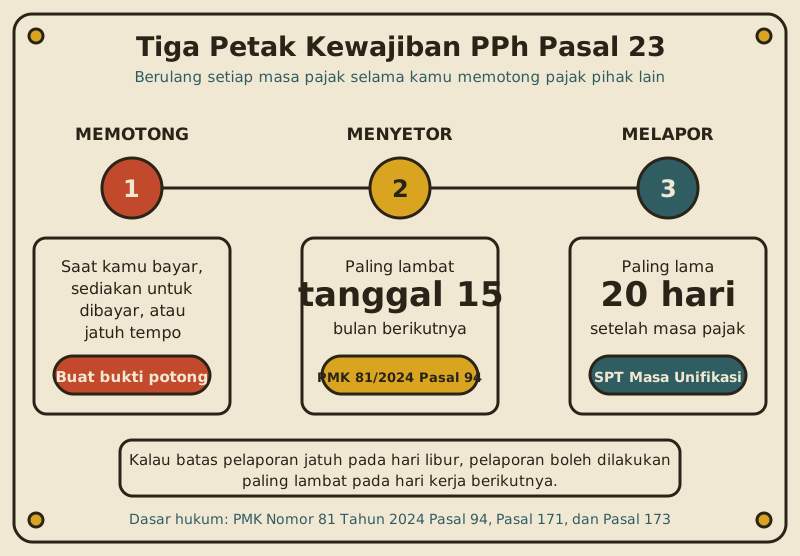
Kewajiban ketiga adalah bukti potong, dan ini yang paling sering diabaikan. Pasal 1 angka 206 peraturan yang sama mendefinisikan Bukti Pemotongan atau Pemungutan Unifikasi sebagai dokumen berformat standar, atau dokumen lain yang dipersamakan, yang dibuat oleh pemotong sebagai bukti pemotongan dan menunjukkan besarnya pajak yang telah dipotong. Dokumen ini dibuat lewat sistem perpajakan Direktorat Jenderal Pajak yang sejak 2025 dijalankan dengan Coretax, sistem inti administrasi perpajakan yang mengintegrasikan proses pendaftaran, pembayaran, dan pelaporan dalam satu akun.
| Kewajiban | Tenggat | Dasar aturan |
|---|---|---|
| Memotong pajak dari pembayaran ke rekanan | Saat dibayarkan, disediakan untuk dibayarkan, atau jatuh tempo | Pasal 23 ayat (1) UU Nomor 36 Tahun 2008 |
| Membuat bukti pemotongan untuk rekanan | Menyertai pemotongan, lewat sistem perpajakan | Pasal 1 angka 206 PMK Nomor 81 Tahun 2024 |
| Menyetorkan potongan ke kas negara | Paling lambat tanggal 15 bulan berikutnya | Pasal 94 ayat (2) huruf e PMK Nomor 81 Tahun 2024 |
| Melaporkan lewat SPT Masa PPh Unifikasi | Paling lama 20 hari setelah masa pajak berakhir | Pasal 171 ayat (1) huruf e dan ayat (2) huruf b PMK Nomor 81 Tahun 2024 |
| Menyesuaikan tenggat yang jatuh di hari libur | Paling lambat hari kerja berikutnya | Pasal 173 PMK Nomor 81 Tahun 2024 |
Memotong pajak yang seharusnya tidak dipotong sama merepotkannya dengan lupa memotong, karena uang rekananmu berkurang tanpa dasar. Pasal 23 ayat (4) memuat daftar transaksi yang dikecualikan dari pemotongan: penghasilan yang dibayar atau terutang kepada bank; sewa yang dibayarkan sehubungan dengan sewa guna usaha dengan hak opsi; dividen sebagaimana dimaksud dalam Pasal 4 ayat (3) huruf f dan dividen yang diterima orang pribadi sebagaimana dimaksud dalam Pasal 17 ayat (2c); bagian laba sebagaimana dimaksud dalam Pasal 4 ayat (3) huruf i; sisa hasil usaha koperasi yang dibayarkan kepada anggotanya; serta penghasilan yang dibayar kepada badan usaha atas jasa keuangan yang berfungsi sebagai penyalur pinjaman atau pembiayaan yang diatur dengan Peraturan Menteri Keuangan.
Baris dividen perlu penjelasan tambahan karena aturannya berubah. Undang Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan mengubah Pasal 4 ayat (3) huruf f Undang Undang Pajak Penghasilan sehingga dividen yang berasal dari dalam negeri dikecualikan dari objek pajak jika diterima oleh wajib pajak badan dalam negeri, dan juga jika diterima wajib pajak orang pribadi dalam negeri sepanjang dividen itu diinvestasikan di wilayah Indonesia dalam jangka waktu tertentu. Karena Pasal 23 ayat (4) menautkan pengecualiannya ke pasal itu, dividen yang kamu bagikan ke pemegang saham berbentuk badan dalam negeri tidak dipotong PPh Pasal 23. Untuk pemegang saham orang pribadi, perlakuannya bergantung pada syarat investasi tadi, jadi bawa kasusnya ke konsultan pajak sebelum kamu mengambil keputusan pembagian laba.
Satu lagi yang praktis buat ekosistem usaha kecil. Banyak rekananmu membayar pajak dengan skema final berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022, aturan yang juga jadi payung pajak UMKM dan terakhir diubah dengan Peraturan Pemerintah Nomor 20 Tahun 2026. Pasal 63 ayat (1) peraturan itu mewajibkan wajib pajak yang dikenai pajak final berdasarkan peraturan tersebut untuk mengajukan permohonan surat keterangan kepada Direktur Jenderal Pajak jika bertransaksi dengan pemotong atau pemungut pajak, dan ayat (2) mengatur penerbitannya. Pasal 62 ayat (1) huruf b beserta ayat (3) menegaskan bahwa pajak terutangnya dilunasi lewat pemotongan oleh pihak yang ditunjuk, untuk setiap transaksi.
Terjemahan praktisnya: kalau vendormu menunjukkan surat keterangan itu, yang kamu potong adalah pajak final atas peredaran brutonya, bukan PPh Pasal 23. Minta salinan surat keterangan tersebut di awal kerja sama dan simpan bersama berkas vendor. Tanpa surat keterangan, pemotongan tetap mengikuti aturan umum PPh Pasal 23.
Kalau kewajiban ini kamu abaikan, konsekuensinya diatur di Undang Undang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana diubah Undang Undang Nomor 7 Tahun 2021. Pasal 13 ayat (3) huruf b menyebut sanksi administratif berupa bunga atas Pajak Penghasilan yang tidak atau kurang dipotong, sementara huruf d menyebut kenaikan sebesar 75 persen dari Pajak Penghasilan yang dipotong tetapi tidak atau kurang disetor. Pasal 13 ayat (3c) menjelaskan tarif bunganya dihitung dari suku bunga acuan ditambah 20 persen lalu dibagi dua belas, dan Pasal 13 ayat (3b) membatasi pengenaannya paling lama 24 bulan. Perbedaan antara "lupa memotong" dan "sudah memotong tetapi tidak menyetor" terasa jelas di sini, dan yang kedua jauh lebih berat.
Pada umumnya belum. Pasal 23 ayat (1) Undang Undang Nomor 36 Tahun 2008 menempatkan kewajiban memotong pada badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, dan perwakilan perusahaan luar negeri lainnya. Orang pribadi baru menjadi pemotong kalau ditunjuk oleh Direktur Jenderal Pajak sesuai Pasal 23 ayat (3). Perlu dicatat, kewajiban PPh Pasal 21 atas gaji karyawan tetap berlaku untukmu walaupun usahamu belum berbadan hukum.
PPh Pasal 21. Pasal 21 ayat (1) mengatur pemotongan atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima wajib pajak orang pribadi dalam negeri. PPh Pasal 23 atas imbalan jasa berlaku untuk jasa yang belum dipotong PPh Pasal 21, dan dalam praktik sehari-hari usaha kecil itu berarti jasa yang dibeli dari badan usaha seperti PT atau CV.
Bukan. Sewa tanah dan bangunan punya rezim sendiri. Peraturan Pemerintah Nomor 34 Tahun 2017 Pasal 2 ayat (1) menyatakan penghasilan dari persewaan tanah dan bangunan dikenai Pajak Penghasilan yang bersifat final, dan Pasal 4 ayat (1) menetapkan besarnya 10 persen dari jumlah bruto nilai persewaan. Yang tetap masuk PPh Pasal 23 dengan tarif 2 persen adalah sewa harta selain tanah dan bangunan, misalnya kendaraan, mesin, genset, atau peralatan acara.
Dua kali lipat tarif normal. Pasal 23 ayat (1a) menyatakan tarif pemotongan bagi penerima penghasilan yang tidak memiliki Nomor Pokok Wajib Pajak lebih tinggi 100 persen daripada tarif biasa, dan Peraturan Menteri Keuangan Nomor 141/PMK.03/2015 Pasal 1 ayat (7) menegaskan hal yang sama untuk imbalan jasa lain. Tarif 2 persen menjadi 4 persen dan tarif 15 persen menjadi 30 persen. Sepakati sejak awal siapa menanggung selisihnya, lalu tulis di kontrak.
Tanggal 15. Peraturan Menteri Keuangan Nomor 81 Tahun 2024 Pasal 94 ayat (2) huruf e menetapkan penyetoran Pajak Penghasilan Pasal 23 paling lambat tanggal 15 bulan berikutnya setelah masa pajak berakhir, dan peraturan itu mencabut Peraturan Menteri Keuangan Nomor 242/PMK.03/2014 yang memuat batas lama. Untuk pelaporan, Pasal 171 ayat (1) huruf e menetapkan paling lama 20 hari setelah masa pajak berakhir memakai Surat Pemberitahuan Masa Pajak Penghasilan Unifikasi. Banyak panduan yang beredar, termasuk sebagian halaman resmi yang belum diperbarui, masih menulis tanggal 10.
Tidak, sepanjang dia menunjukkan surat keterangan. Peraturan Pemerintah Nomor 55 Tahun 2022 Pasal 63 ayat (1) mewajibkan wajib pajak yang dikenai pajak penghasilan bersifat final berdasarkan peraturan itu untuk mengajukan permohonan surat keterangan kepada Direktur Jenderal Pajak jika bertransaksi dengan pemotong atau pemungut pajak. Pasal 62 ayat (1) huruf b dan ayat (3) mengatur bahwa pajaknya dilunasi lewat pemotongan untuk setiap transaksi. Tanpa surat keterangan itu, kamu memotong sesuai aturan umum PPh Pasal 23.
Hanya ada dua tarif. Pasal 23 ayat (1) huruf a menetapkan 15 persen dari jumlah bruto atas dividen, bunga, royalti, serta hadiah, penghargaan, dan bonus yang belum dipotong PPh Pasal 21. Pasal 23 ayat (1) huruf c menetapkan 2 persen dari jumlah bruto atas sewa harta yang tidak dikenai pajak final dan atas imbalan jasa, termasuk jasa lain yang dirinci dalam PMK Nomor 141/PMK.03/2015 seperti jasa maklon, katering, kebersihan, dan pembuatan website.
PPh Pasal 23 masuk ke urusanmu bukan saat usahamu punya karyawan, melainkan saat usahamu berbentuk badan dan mulai membayar pihak lain untuk jasa, sewa harta, bunga, atau royalti. Angkanya cuma dua, yaitu 15 persen untuk penghasilan dari modal dan 2 persen untuk sewa harta serta imbalan jasa, dihitung dari jumlah bruto tanpa PPN. Yang membuat pasal ini terasa berat adalah percabangannya: honorarium ke orang pribadi jatuh ke PPh Pasal 21, sewa ruko jatuh ke pajak final 10 persen, hadiah undian jatuh ke pajak final 25 persen, dan rekanan tanpa NPWP dipotong dua kali lipat.
Tiga kebiasaan berikut menyelesaikan sebagian besar masalahnya. Pertama, buat berkas vendor berisi identitas perpajakan, kontrak, dan surat keterangan pajak final kalau ada, sebelum pesanan pertama dikerjakan. Kedua, minta invoice yang memisahkan nilai jasa dari material dan biaya yang sekadar diteruskan, karena pemisahan itu memengaruhi dasar pemotongan. Ketiga, kunci dua tanggal di kalender usahamu, yaitu tanggal 15 untuk menyetor dan hari kedua puluh untuk melapor lewat SPT Masa PPh Unifikasi. Teman Usaha adalah portal panduan, bukan konsultan pajak dan bukan kantor pajak, jadi untuk kasus spesifik seperti pembagian dividen, transaksi lintas negara, atau pembetulan laporan tahun lalu, bawa ke konsultan pajak terdaftar atau Kantor Pelayanan Pajak tempat usahamu terdaftar. Kalau yang ingin kamu rapikan lebih dulu adalah alur administrasi dan pencatatan usahamu, tanya mentor AI Teman Usaha kapan saja.
Kalau kamu belum yakin izin apa saja yang wajib untuk usahamu, mulai dari panduan legalitas usaha kami.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
Surat kuasa melimpahkan wewenang mengurus satu urusan atas namamu. Pahami syarat sahnya, beda kuasa umum dan khusus, aturan meterai, plus contoh formatnya.
PPh 21 adalah pajak atas penghasilan karyawan yang wajib dipotong pemberi kerja. Pahami PTKP, skema TER, cara menyetor, dan bedanya dengan pajak UMKM.
Cara membuat NPWP untuk usaha secara online lewat Coretax DJP, gratis. Pahami syarat, beda NPWP pribadi dan badan, serta kaitannya dengan NIB.