Izin Lokasi: Kapan Diperlukan dan Cara Mengurus di OSS
Izin lokasi berkaitan dengan kesesuaian tata ruang, bukan sekadar alamat usaha. Pahami kapan diperlukan, alurnya lewat OSS, dan dokumen yang perlu disiapkan.
Surat kuasa melimpahkan wewenang mengurus satu urusan atas namamu. Pahami syarat sahnya, beda kuasa umum dan khusus, aturan meterai, plus contoh formatnya.
Surat kuasa adalah surat yang berisi pelimpahan wewenang dari kamu kepada orang lain untuk mengurus satu urusan atas namamu, dan dasar hukumnya sudah berumur lebih dari satu abad. Pasal 1792 Kitab Undang-Undang Hukum Perdata menyebut pemberian kuasa sebagai "suatu persetujuan yang berisikan pemberian kekuasaan kepada orang lain yang menerimanya untuk melaksanakan sesuatu atas nama orang yang memberikan kuasa". Kalimat itu terdengar kaku, tetapi maknanya sederhana: apa pun yang dikerjakan penerima kuasa dalam batas surat itu dianggap kamu sendiri yang mengerjakannya, termasuk akibat hukumnya.
Panduan ini ditulis untuk pemilik usaha kecil yang sedang butuh mengirim orang lain ke bank, ke kantor pajak, ke kantor pertanahan, atau ke loket perizinan. Isinya mencakup syarat sah surat kuasa menurut hukum perdata Indonesia, beda surat kuasa umum dan surat kuasa khusus, kapan meterai wajib dan kapan tidak, kapan kamu benar-benar harus lewat notaris, kerangka lengkap yang bisa kamu salin, sampai daftar kesalahan yang paling sering membuat surat kuasa ditolak di loket.
Aturan pemberian kuasa hidup di Buku Ketiga Kitab Undang-Undang Hukum Perdata, tepatnya Bab XVI, Pasal 1792 sampai Pasal 1819. Dari rangkaian pasal itu ada tiga hal yang perlu kamu tahu sejak awal.
Pertama, bentuknya bebas. Pasal 1793 menyatakan kuasa dapat diberikan dan diterima dengan akta umum, dengan surat di bawah tangan, bahkan dengan sepucuk surat ataupun dengan lisan, dan penerimaannya bisa terjadi secara diam-diam lalu disimpulkan dari pelaksanaan kuasa itu. Artinya, secara hukum perdata kamu bahkan bisa memberi kuasa lewat pesan singkat. Masalahnya, loket bank dan kantor pemerintah tidak menerima pesan singkat, jadi bentuk tertulis tetap yang dipakai di dunia nyata.
Kedua, kuasa pada dasarnya gratis. Pasal 1794 menyebut pemberian kuasa terjadi dengan cuma-cuma kecuali diperjanjikan sebaliknya. Kalau kamu menunjuk konsultan atau jasa pengurusan berbayar, honornya harus disebut, jangan diserahkan pada asumsi.
Ketiga, kuasa itu punya batas dan tanggung jawab dua arah. Pasal 1797 melarang penerima kuasa melakukan apa pun yang melampaui kuasanya, sedangkan Pasal 1807 menyatakan pemberi kuasa wajib memenuhi perikatan yang dibuat penerima kuasa menurut kekuasaan yang telah diberikan, dan tidak terikat pada apa yang dilakukan di luar kekuasaan itu kecuali ia menyetujuinya secara tegas atau diam-diam. Kalimat terakhir itu penting untuk kamu: kalau orang suruhanmu bertindak melebihi surat kuasanya lalu kamu diam saja dan menikmati hasilnya, kamu bisa dianggap menyetujui secara diam-diam.
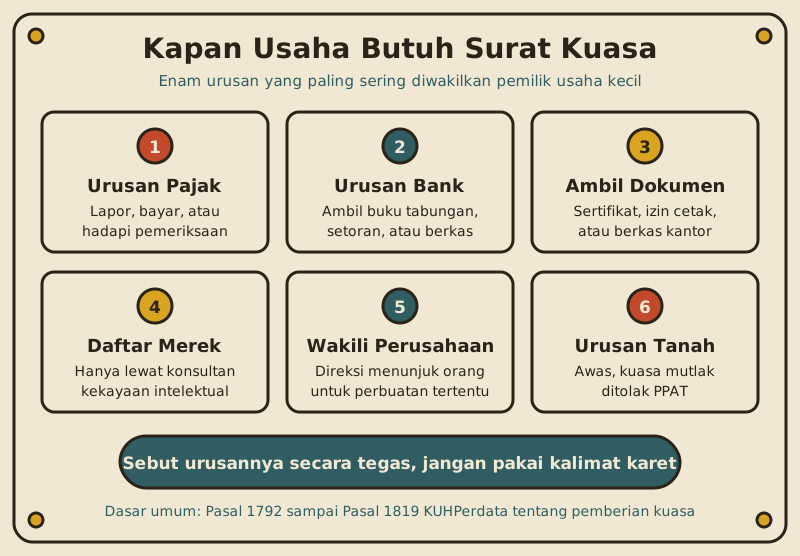
Untuk usaha berbadan hukum, ada satu pasal yang sering dilewatkan. Pasal 98 ayat (1) Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas menempatkan Direksi sebagai pihak yang mewakili Perseroan di dalam maupun di luar pengadilan. Lalu Pasal 103 memberi jalan keluarnya: Direksi dapat memberi kuasa tertulis kepada satu orang karyawan Perseroan atau lebih, atau kepada orang lain, untuk dan atas nama Perseroan melakukan perbuatan hukum tertentu sebagaimana diuraikan dalam surat kuasa. Penjelasan Pasal 103 mempertegas bahwa yang dimaksud kuasa di situ adalah kuasa khusus untuk perbuatan tertentu. Jadi direktur PT tidak bisa menyerahkan seluruh kewenangannya lewat satu lembar surat sapu jagat.
| Urusan | Bentuk yang Dipakai | Aturan Tambahan di Luar KUHPerdata |
|---|---|---|
| Lapor dan bayar pajak usaha | Surat Kuasa Khusus perpajakan | PMK Nomor 44 Tahun 2026 membatasi siapa yang boleh jadi kuasa |
| Mengambil dokumen atau berkas di kantor | Surat kuasa khusus di bawah tangan | Cukup KUHPerdata, tetapi instansi biasanya minta fotokopi KTP kedua pihak |
| Mendaftarkan merek dagang | Surat kuasa kepada Konsultan Kekayaan Intelektual | Pasal 1 angka 13 dan Pasal 4 UU Nomor 20 Tahun 2016 |
| Mewakili PT dalam perbuatan hukum tertentu | Surat kuasa tertulis dari Direksi | Pasal 103 UU Nomor 40 Tahun 2007 |
| Mengambil sertifikat tanah di Kantor Pertanahan | Surat kuasa khusus dari pemegang hak | Pasal 31 ayat (3) PP Nomor 24 Tahun 1997 |
| Menjual atau menjaminkan tanah | Kuasa dengan kata-kata tegas, bukan kuasa mutlak | Pasal 1796 KUHPerdata dan Pasal 39 ayat (1) huruf d PP Nomor 24 Tahun 1997 |
Surat kuasa bukan surat pengantar. Begitu ditandatangani, semua yang dikerjakan penerima kuasa di dalam batas surat itu mengikat kamu. Karena itu tulis batasnya sesempit mungkin, sesempit urusan yang benar-benar kamu titipkan, dan beri tanggal berakhirnya. Kalau yang kamu butuhkan sebenarnya pembagian peran jangka panjang antara dua pihak, dokumennya bukan surat kuasa melainkan surat perjanjian kerja sama.
Karena pemberian kuasa adalah persetujuan, keabsahannya diukur dengan alat ukur yang sama dengan perjanjian lain, yaitu Pasal 1320 KUHPerdata. Empat syarat itu wajib dipenuhi semuanya, tidak bisa dipilih tiga saja.
Supaya terjadi persetujuan yang sah, perlu dipenuhi empat syarat: kesepakatan mereka yang mengikatkan dirinya; kecakapan untuk membuat suatu perikatan; suatu pokok persoalan tertentu; dan suatu sebab yang tidak terlarang. Pasal 1321 menambahkan bahwa persetujuan tidak punya kekuatan jika diberikan karena kekhilafan atau diperoleh dengan paksaan atau penipuan.
Diterjemahkan ke lembar surat kuasa milikmu, keempat syarat itu berbunyi begini.
Kesepakatan. Penerima kuasa harus benar-benar menerima. Pasal 1793 memang membolehkan penerimaan secara diam-diam yang disimpulkan dari pelaksanaannya, tetapi praktik yang aman adalah meminta tanda tangan penerima kuasa di lembar yang sama. Loket bank dan kantor pelayanan publik hampir selalu menuntut dua tanda tangan.
Kecakapan. Pemberi dan penerima kuasa harus cakap secara hukum, artinya sudah dewasa dan tidak berada di bawah pengampuan. Untuk urusan usaha, tambahkan satu lapis lagi: pastikan yang menandatangani memang berwenang. Kalau usahamu berbentuk PT, yang berwenang memberi kuasa adalah Direksi sesuai Pasal 98 dan Pasal 103 Undang-Undang Nomor 40 Tahun 2007, bukan pemegang saham yang tidak duduk di Direksi.
Pokok persoalan tertentu. Ini yang paling sering gagal. "Mengurus segala keperluan usaha saya" bukan pokok persoalan tertentu. "Mengambil sertifikat halal nomor sekian atas nama Warung Sri Rahayu di kantor BPJPH" baru pokok persoalan tertentu.
Sebab yang tidak terlarang. Surat kuasa tidak bisa dipakai untuk melakukan hal yang dilarang undang-undang. Kuasa untuk memalsukan tanda tangan atau menghindari kewajiban pajak tidak sah sejak awal, sekalipun ditulis rapi dan bermeterai.
Setelah sah, ada rangkaian kewajiban yang otomatis melekat. Pasal 1800 mewajibkan penerima kuasa melaksanakan kuasanya selama belum dicabut dan bertanggung jawab atas biaya, kerugian, serta bunga yang timbul kalau kuasa itu tidak dilaksanakan. Pasal 1801 menyatakan penerima kuasa bertanggung jawab bukan hanya atas perbuatan yang disengaja, tetapi juga atas kelalaian, dan tanggung jawab orang yang menerima kuasa dengan upah lebih berat daripada yang menerimanya cuma-cuma. Pasal 1802 mewajibkan penerima kuasa memberi laporan tentang apa yang telah dilakukan serta perhitungan atas segala sesuatu yang diterimanya. Di sisi sebaliknya, Pasal 1808 mewajibkan kamu sebagai pemberi kuasa mengembalikan persekot dan biaya yang sudah dikeluarkan penerima kuasa, bahkan jika urusannya akhirnya tidak berhasil, sepanjang tidak ada kelalaian di pihaknya.
Banyak orang mengira bedanya ada di panjang surat. Bukan. Pasal 1795 KUHPerdata membagi keduanya begini: pemberian kuasa dapat dilakukan secara khusus, yaitu hanya mengenai satu kepentingan tertentu atau lebih, atau secara umum, yaitu meliputi segala kepentingan pemberi kuasa.
Yang bikin banyak pemilik usaha tersandung ada di pasal berikutnya. Pasal 1796 menyatakan pemberian kuasa yang dirumuskan secara umum hanya meliputi tindakan-tindakan yang menyangkut pengurusan. Untuk memindahtangankan barang atau meletakkan hipotek di atasnya, untuk membuat suatu perdamaian, ataupun melakukan tindakan lain yang hanya dapat dilakukan oleh seorang pemilik, diperlukan pemberian kuasa dengan kata-kata yang tegas.
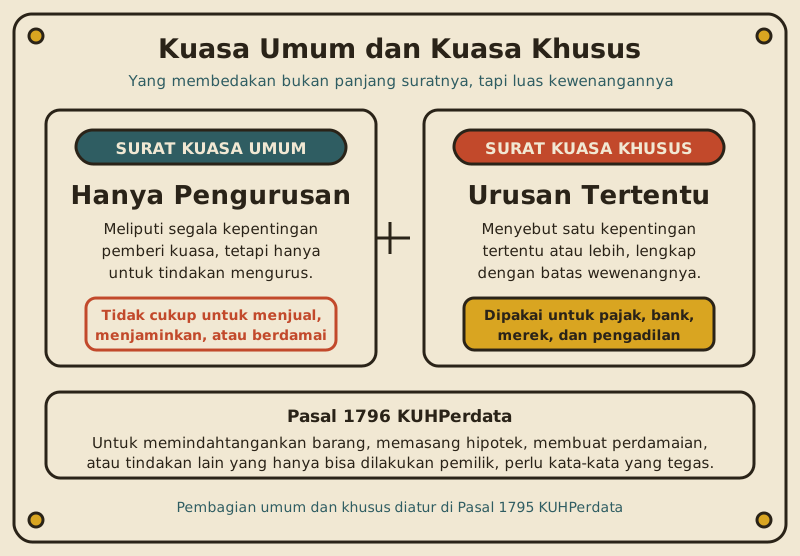
Contoh nyatanya sederhana. Kamu punya kios yang ditunggui adikmu selama kamu berobat ke luar kota. Kuasa umum sudah cukup untuk membayar listrik, menerima kiriman barang, dan mengurus administrasi harian. Tetapi begitu ada tawaran menjual etalase, mesin, atau tanah kios itu, kuasa umum tadi berhenti bekerja. Kamu perlu surat kuasa baru yang menyebut kata "menjual" beserta objeknya secara tegas.
| Aspek | Surat Kuasa Umum | Surat Kuasa Khusus |
|---|---|---|
| Cakupan | Segala kepentingan pemberi kuasa | Satu kepentingan tertentu atau lebih yang disebut satu per satu |
| Batas tindakan | Hanya tindakan pengurusan | Sampai tindakan yang disebutkan secara tegas di dalamnya |
| Boleh untuk menjual atau menjaminkan? | Tidak | Boleh, sepanjang ditulis dengan kata-kata tegas |
| Dasar pasal | Pasal 1795 dan Pasal 1796 KUHPerdata | Pasal 1795 dan Pasal 1796 KUHPerdata |
| Dipakai untuk apa di dunia usaha | Menjaga toko, urusan administratif harian | Pajak, perbankan, pendaftaran merek, pengadilan, pengambilan dokumen |
| Risiko utama | Terlalu luas, sulit dikontrol | Terlalu sempit, harus dibuat ulang untuk urusan baru |
Bagaimana kalau penerima kuasa ingin menyerahkan tugasnya lagi ke orang lain? Pasal 1803 KUHPerdata mengatur bahwa penerima kuasa bertanggung jawab atas orang yang ditunjuknya sebagai pengganti bila ia tidak diberi kuasa untuk menunjuk pengganti, atau bila kuasa itu diberikan tanpa menyebut orang tertentu sedangkan orang yang dipilihnya ternyata tidak cakap atau tidak mampu. Cara paling aman bagi kamu adalah menuliskan larangan itu secara terang di surat: penerima kuasa tidak berhak melimpahkan kuasa ini kepada pihak lain.
Dua pertanyaan ini paling sering dijawab dengan tebakan di grup pedagang, padahal aturannya tertulis jelas.
Soal meterai, rujukannya Undang-Undang Nomor 10 Tahun 2020 tentang Bea Meterai. Pasal 1 angka 1 mendefinisikan Bea Meterai sebagai pajak atas Dokumen. Pasal 3 ayat (2) huruf a menyebut objeknya meliputi surat perjanjian, surat keterangan, surat pernyataan, atau surat lainnya yang sejenis beserta rangkapnya, dan penjelasan resmi pasal itu menyatakan bahwa yang dimaksud "surat lainnya yang sejenis" antara lain surat kuasa, surat hibah, dan surat wasiat. Jadi surat kuasa memang objek bea meterai. Tarifnya tetap Rp10.000 sesuai Pasal 5, dan Pasal 4 menegaskan bea meterai dikenakan satu kali untuk setiap dokumen.
Undang-Undang Nomor 10 Tahun 2020 menempatkan Bea Meterai sebagai pajak atas dokumen, sementara syarat sah persetujuan diatur terpisah di Pasal 1320 KUHPerdata dan tidak menyebut meterai sama sekali. Yang berubah kalau meterainya kurang bukan keabsahan perjanjianmu, melainkan posisi surat itu sebagai alat bukti. Pasal 17 mewajibkan Pemeteraian Kemudian untuk dokumen yang bea meterainya tidak atau kurang dibayar dan untuk dokumen yang digunakan sebagai alat bukti di pengadilan, sedangkan Pasal 18 ayat (2) mengenakan sanksi administratif sebesar 100 persen dari bea meterai yang terutang untuk kelompok yang pertama.
Kesimpulan praktisnya: pasang meterai Rp10.000 pada surat kuasa yang berkaitan dengan uang, aset, kewajiban hukum, atau yang berpotensi kamu bawa ke pengadilan. Untuk surat kuasa remeh seperti menitip ambil paket, secara hukum perdata surat itu tetap sah tanpa meterai, tetapi banyak loket tetap mensyaratkannya sebagai kebijakan internal. Menyediakan satu meterai lebih murah daripada bolak-balik.
Soal notaris, dasarnya ada dua lapis. Pasal 1868 KUHPerdata mendefinisikan akta otentik sebagai akta yang dibuat dalam bentuk yang ditentukan undang-undang oleh atau di hadapan pejabat umum yang berwenang di tempat akta itu dibuat. Lalu Pasal 15 ayat (1) Undang-Undang Nomor 30 Tahun 2004 tentang Jabatan Notaris memberi notaris kewenangan membuat akta otentik mengenai semua perbuatan, perjanjian, dan ketetapan yang diharuskan peraturan perundang-undangan atau yang dikehendaki oleh yang berkepentingan untuk dinyatakan dalam akta otentik.
Di antara "bikin sendiri" dan "akta notaris" ada dua jalur tengah yang jarang diketahui pemilik usaha kecil. Pasal 15 ayat (2) huruf a undang-undang yang sama memberi notaris wewenang mengesahkan tanda tangan dan menetapkan kepastian tanggal surat di bawah tangan dengan mendaftarkannya dalam buku khusus, yang di praktik disebut legalisasi. Huruf b memberi wewenang membukukan surat di bawah tangan dengan mendaftarkannya dalam buku khusus, yang disebut waarmerking. Legalisasi berarti kamu menandatangani surat di depan notaris sehingga tanggal dan tanda tangannya dipastikan; waarmerking hanya mendaftarkan surat yang sudah kamu tandatangani lebih dulu.
| Bentuk | Cocok untuk | Kekuatan Pembuktian | Dasar |
|---|---|---|---|
| Surat di bawah tangan, tanpa meterai | Titip ambil barang atau berkas bernilai kecil | Bukti lengkap bagi penanda tangan bila tanda tangannya diakui | Pasal 1874 dan Pasal 1875 KUHPerdata |
| Surat di bawah tangan, bermeterai Rp10.000 | Urusan bank, pajak, pengambilan sertifikat, dokumen bernilai | Sama seperti di atas, tetapi siap dipakai sebagai alat bukti di pengadilan | Pasal 3 ayat (2) dan Pasal 5 UU Nomor 10 Tahun 2020 |
| Dilegalisasi notaris | Surat kuasa yang tanggal dan tanda tangannya rawan disangkal | Tanda tangan dan tanggalnya dipastikan pejabat umum | Pasal 15 ayat (2) huruf a UU Nomor 30 Tahun 2004 |
| Didaftarkan atau waarmerking | Surat yang sudah terlanjur ditandatangani lalu ingin dicatatkan | Hanya memastikan surat itu ada pada tanggal pendaftarannya | Pasal 15 ayat (2) huruf b UU Nomor 30 Tahun 2004 |
| Akta notaris | Kuasa menjual, menjaminkan, atau tindakan yang hanya bisa dilakukan pemilik | Akta otentik | Pasal 1868 KUHPerdata dan Pasal 15 ayat (1) UU Nomor 30 Tahun 2004 |
Sebelum menyiapkan surat, telepon dulu kantor tujuannya dan tanyakan tiga hal: perlu meterai atau tidak, perlu legalisasi notaris atau tidak, dan apakah mereka punya formulir kuasa sendiri. Banyak bank dan kantor pelayanan punya blangko baku, dan kalau blangko itu ada, surat buatanmu sendiri kemungkinan besar ditolak walau isinya lebih lengkap.
Tidak ada format baku yang berlaku nasional untuk surat kuasa di bawah tangan. Yang ada adalah unsur-unsur yang harus terpenuhi supaya surat itu memenuhi Pasal 1320 dan cukup jelas untuk dieksekusi petugas di loket. Delapan bagian berikut adalah kerangka yang aman untuk hampir semua urusan usaha.
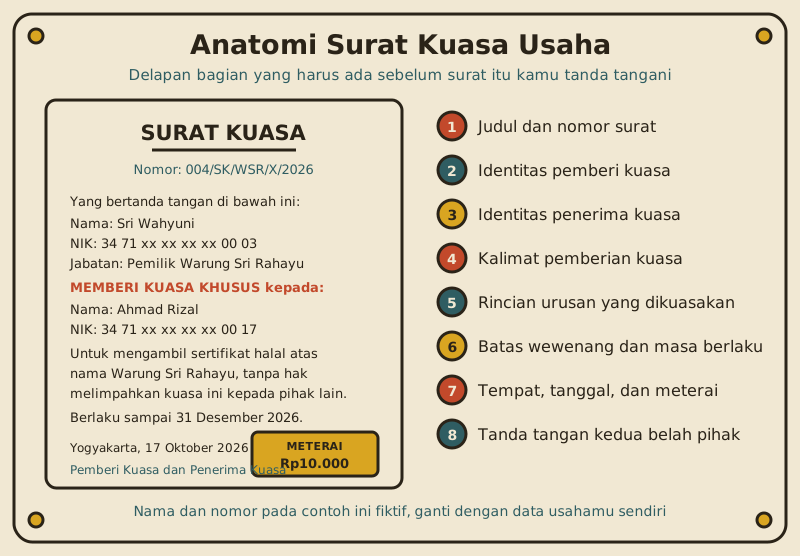
| No | Bagian | Contoh Isi yang Bisa Kamu Salin |
|---|---|---|
| 1 | Judul dan nomor | SURAT KUASA, lalu di bawahnya Nomor: 004/SK/WSR/X/2026 |
| 2 | Identitas pemberi kuasa | Yang bertanda tangan di bawah ini: Nama Sri Wahyuni, NIK, alamat, jabatan Pemilik Warung Sri Rahayu, selanjutnya disebut Pemberi Kuasa |
| 3 | Identitas penerima kuasa | Nama Ahmad Rizal, NIK, alamat, pekerjaan, selanjutnya disebut Penerima Kuasa |
| 4 | Kalimat pemberian kuasa | Dengan ini memberi kuasa khusus kepada Penerima Kuasa untuk dan atas nama Pemberi Kuasa |
| 5 | Rincian urusan | Mengambil sertifikat halal nomor sekian atas nama Warung Sri Rahayu di Kantor BPJPH, menandatangani tanda terimanya, dan menyerahkannya kepada Pemberi Kuasa |
| 6 | Batas wewenang dan masa berlaku | Kuasa ini tidak mencakup tindakan lain di luar yang disebut di atas, tidak dapat dilimpahkan kepada pihak lain, dan berlaku sampai 31 Desember 2026 |
| 7 | Tempat, tanggal, meterai | Yogyakarta, 17 Oktober 2026, dengan meterai Rp10.000 di kolom tanda tangan Pemberi Kuasa |
| 8 | Tanda tangan | Dua kolom berdampingan: Pemberi Kuasa di kanan di atas meterai, Penerima Kuasa di kiri, keduanya lengkap dengan nama terang |
Bagian nomor 5 adalah jantung surat ini, dan cara menulisnya berbeda per urusan. Untuk urusan bank, sebutkan nomor rekening, jenis transaksi, dan nominalnya kalau memungkinkan, bukan sekadar "mengurus rekening usaha saya". Untuk pengambilan dokumen, sebutkan nama dokumennya, nomornya, dan kantor mana. Untuk pengurusan izin, sebutkan jenis izinnya dan nama pelaku usahanya persis seperti yang tertulis di sistem. Semakin sempit dan konkret rumusanmu, semakin kecil peluang petugas menolaknya dan semakin kecil peluang surat itu dipakai untuk hal lain.
Lampirkan juga fotokopi KTP pemberi dan penerima kuasa. Ini bukan perintah undang-undang, tetapi hampir semua loket memintanya untuk mencocokkan tanda tangan. Kalau usahamu belum berbadan hukum dan petugas meminta bukti bahwa kamu memang pemilik usahanya, dokumen yang biasanya diterima adalah surat keterangan usaha dari kelurahan atau nomor induk berusaha.
Tulis surat kuasa dalam satu halaman, satu urusan, satu penerima kuasa, dan satu tanggal berakhir. Kalau ada dua urusan yang sifatnya berbeda, misalnya mengambil dokumen dan menandatangani perjanjian, buat dua surat terpisah. Menggabungkan urusan yang tidak sejenis adalah cara tercepat membuat surat kuasamu ditolak di salah satu loket.
Berikut kesalahan yang paling sering terjadi, lengkap dengan aturan yang dilanggarnya. Sebagian membuat surat ditolak di loket, sebagian lagi baru terasa akibatnya saat sudah terlambat.
Memakai rumusan umum untuk perbuatan pemilik. Surat berbunyi "menguasakan segala urusan usaha saya" lalu dipakai untuk menjual mesin atau tanah. Pasal 1796 KUHPerdata menutup pintu itu: kuasa yang dirumuskan secara umum hanya meliputi tindakan pengurusan.
Membuat kuasa mutlak untuk tanah. Ini kesalahan yang paling mahal. Pasal 39 ayat (1) huruf d Peraturan Pemerintah Nomor 24 Tahun 1997 tentang Pendaftaran Tanah mewajibkan PPAT menolak membuat akta jika salah satu pihak atau para pihak bertindak atas dasar suatu surat kuasa mutlak yang pada hakikatnya berisikan perbuatan hukum pemindahan hak. Penjelasan pasal itu mendefinisikan surat kuasa mutlak sebagai pemberian kuasa yang tidak dapat ditarik kembali oleh pihak yang memberi kuasa, sehingga pada hakikatnya merupakan perbuatan hukum pemindahan hak. Jadi kalau ada yang menawarkan jual beli tanah "cukup pakai kuasa mutlak, tidak usah balik nama", tawaran itu berujung buntu di meja PPAT.
Menunjuk kuasa pajak yang tidak memenuhi syarat. Untuk urusan perpajakan, KUHPerdata saja tidak cukup. Pasal 32 ayat (3) Undang-Undang Nomor 28 Tahun 2007 yang mengubah Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan menyatakan orang pribadi atau badan dapat menunjuk seorang kuasa dengan surat kuasa khusus untuk menjalankan hak dan memenuhi kewajiban perpajakan. Aturan pelaksananya yang berlaku sekarang adalah Peraturan Menteri Keuangan Nomor 44 Tahun 2026, yang ditetapkan 22 Juni 2026 dan mencabut PMK Nomor 229/PMK.03/2014 lewat Pasal 17. Pasal 2 ayat (2) peraturan itu membatasi pihak yang dapat ditunjuk menjadi kuasa hanya pada tiga kelompok: Konsultan Pajak, Pihak Lain yang sudah punya surat keterangan terdaftar, dan Keluarga. Keluarga di sini dibatasi Pasal 1 angka 5 sebagai suami, istri, atau seseorang yang punya hubungan sedarah atau semenda sampai derajat kedua. Karyawan biasa yang bukan salah satu dari tiga kelompok itu tidak bisa lagi kamu tunjuk. Kalau kamu masih meraba-raba kewajiban pajak usahamu sendiri, mulai dari panduan pajak UMKM dulu sebelum mengurus kuasanya.
Menumpuk banyak urusan pajak di satu surat kuasa. Pasal 8 ayat (1) PMK Nomor 44 Tahun 2026 menyatakan satu Surat Kuasa Khusus hanya berlaku untuk satu orang kuasa dan untuk pelaksanaan hak atau pemenuhan kewajiban perpajakan tertentu yang tercantum di dalamnya. Pasal 8 ayat (3) melarang kuasa melimpahkan kuasa yang diterimanya kepada orang lain. Pasal 7 ayat (3) merinci isi minimalnya: nama, NPWP, dan tanda tangan pemberi kuasa; nama, NPWP, dan tanda tangan kuasa; status kuasa; urusan perpajakan tertentu yang dikuasakan; masa berlaku; serta bea meterai yang sudah lunas. Satu unsur hilang, surat itu bermasalah sejak awal.
Lupa melampirkan surat kuasa pada SPT. Pasal 4 ayat (3) Undang-Undang Nomor 28 Tahun 2007 menyatakan bahwa jika Wajib Pajak menunjuk seorang kuasa dengan surat kuasa khusus untuk mengisi dan menandatangani Surat Pemberitahuan, surat kuasa khusus itu harus dilampirkan pada Surat Pemberitahuan.
Menyuruh sembarang orang mendaftarkan merek. Undang-Undang Nomor 20 Tahun 2016 tentang Merek dan Indikasi Geografis memakai kata Kuasa dalam arti yang sempit. Pasal 1 angka 13 mendefinisikan Kuasa sebagai konsultan kekayaan intelektual yang bertempat tinggal atau berkedudukan tetap di wilayah Negara Kesatuan Republik Indonesia. Pasal 4 ayat (1) menyatakan permohonan diajukan oleh Pemohon atau Kuasanya, dan Pasal 5 ayat (4) menuntut surat kuasanya ditandatangani oleh semua pihak yang berhak atas merek tersebut. Jadi kalau merekmu dimiliki bersama dua orang, tanda tangan satu orang saja tidak cukup. Alurnya dibahas lebih lengkap di panduan cara daftar merek dagang.
Tidak mencabut kuasa lama. Pasal 1814 KUHPerdata memberi kamu hak menarik kembali kuasa bila dikehendaki, dan Pasal 1816 menyatakan pengangkatan penerima kuasa baru untuk urusan yang sama menyebabkan kuasa yang pertama ditarik kembali, terhitung mulai hari pengangkatan itu diberitahukan kepada penerima kuasa yang lama. Yang berbahaya ada di Pasal 1815: penarikan kuasa yang hanya diberitahukan kepada penerima kuasa tidak dapat diajukan kepada pihak ketiga yang telanjur membuat persetujuan dengan penerima kuasa karena tidak tahu kuasa itu sudah ditarik. Karena itu jangan cukup memberi tahu orangnya. Kirim surat pencabutan ke bank, kantor, atau instansi tempat surat kuasa itu dipakai.
| Kesalahan | Akibat | Dasar |
|---|---|---|
| Rumusan umum dipakai untuk menjual atau menjaminkan | Kuasanya tidak mencakup perbuatan itu | Pasal 1796 KUHPerdata |
| Kuasa mutlak untuk memindahkan hak atas tanah | PPAT wajib menolak membuat aktanya | Pasal 39 ayat (1) huruf d PP Nomor 24 Tahun 1997 |
| Kuasa pajak diberikan ke pihak di luar tiga kelompok yang diizinkan | Kuasa tidak dapat ditunjuk | Pasal 2 ayat (2) PMK Nomor 44 Tahun 2026 |
| Satu surat kuasa pajak untuk banyak urusan sekaligus | Hanya berlaku untuk urusan yang tercantum | Pasal 8 ayat (1) PMK Nomor 44 Tahun 2026 |
| Kuasa pajak melimpahkan tugas ke orang lain | Dilarang | Pasal 8 ayat (3) PMK Nomor 44 Tahun 2026 |
| Daftar merek lewat orang yang bukan konsultan kekayaan intelektual | Tidak memenuhi pengertian Kuasa dalam undang-undang merek | Pasal 1 angka 13 UU Nomor 20 Tahun 2016 |
| Pencabutan kuasa hanya diberitahukan ke penerima kuasa | Tidak bisa diajukan kepada pihak ketiga yang tidak tahu | Pasal 1815 KUHPerdata |
| Bea meterai belum lunas padahal dipakai sebagai alat bukti | Wajib Pemeteraian Kemudian, dengan sanksi 100 persen untuk yang kurang bayar | Pasal 17 dan Pasal 18 UU Nomor 10 Tahun 2020 |
Tidak, keabsahannya tidak ditentukan meterai. Syarat sah persetujuan ada di Pasal 1320 KUHPerdata, yaitu kesepakatan, kecakapan, pokok persoalan tertentu, dan sebab yang tidak terlarang, dan meterai tidak termasuk di dalamnya. Yang diatur Undang-Undang Nomor 10 Tahun 2020 adalah kewajiban pajaknya. Surat kuasa termasuk objek bea meterai karena penjelasan Pasal 3 ayat (2) huruf a menyebutnya sebagai bagian dari "surat lainnya yang sejenis", dengan tarif tetap Rp10.000 menurut Pasal 5. Kalau surat itu nanti dipakai sebagai alat bukti di pengadilan sementara meterainya belum dibayar, Pasal 17 mewajibkan Pemeteraian Kemudian.
Menurut Pasal 1795 KUHPerdata, kuasa khusus hanya mengenai satu kepentingan tertentu atau lebih, sedangkan kuasa umum meliputi segala kepentingan pemberi kuasa. Bedanya yang paling menentukan ada di Pasal 1796: kuasa yang dirumuskan secara umum hanya mencakup tindakan pengurusan. Untuk memindahtangankan barang, meletakkan hipotek, membuat perdamaian, atau tindakan lain yang hanya dapat dilakukan pemilik, kamu perlu kuasa dengan kata-kata yang tegas. Untuk urusan usaha sehari-hari, hampir selalu yang kamu butuhkan adalah kuasa khusus.
Tidak selalu. Pasal 1793 KUHPerdata membolehkan kuasa diberikan dengan akta umum, surat di bawah tangan, sepucuk surat, bahkan lisan. Notaris menjadi relevan ketika kamu butuh kekuatan akta otentik sebagaimana didefinisikan Pasal 1868 KUHPerdata, misalnya untuk kuasa menjual atau menjaminkan aset. Kalau kamu hanya ingin memastikan tanggal dan tanda tangannya tidak bisa disangkal, Pasal 15 ayat (2) huruf a Undang-Undang Nomor 30 Tahun 2004 tentang Jabatan Notaris menyediakan jalur legalisasi yang lebih ringan daripada membuat akta.
Pasal 2 ayat (2) Peraturan Menteri Keuangan Nomor 44 Tahun 2026 membatasi pihak yang dapat ditunjuk menjadi tiga kelompok, yaitu Konsultan Pajak, Pihak Lain yang telah memperoleh surat keterangan terdaftar, dan Keluarga. Pasal 1 angka 5 mendefinisikan Keluarga sebagai suami, istri, atau seseorang yang memiliki hubungan sedarah atau semenda sampai dengan derajat kedua dari Wajib Pajak. Pasal 3 ayat (1) mensyaratkan kuasa punya kompetensi tertentu di bidang perpajakan, kecuali untuk Keluarga. Perlu dicatat juga bahwa Pasal 2 ayat (3) menegaskan kamu sebagai Wajib Pajak tetap bertanggung jawab atas urusan yang kamu kuasakan.
Pasal 1814 KUHPerdata menyatakan pemberi kuasa dapat menarik kembali kuasanya bila dikehendaki dan dapat memaksa pemegang kuasa mengembalikan surat itu bila ada alasan. Cara amannya tiga langkah: buat surat pencabutan tertulis, sampaikan ke penerima kuasa, lalu kirim salinannya ke pihak ketiga tempat surat kuasa itu dipakai. Langkah ketiga wajib karena Pasal 1815 menyatakan penarikan yang hanya diberitahukan kepada penerima kuasa tidak dapat diajukan kepada pihak ketiga yang tidak mengetahuinya. Menunjuk kuasa baru untuk urusan yang sama juga menarik kembali kuasa yang pertama menurut Pasal 1816, terhitung sejak pengangkatan itu diberitahukan.
Untuk urusan perdata umum, Pasal 1803 KUHPerdata tidak melarang secara mutlak, tetapi penerima kuasa bertanggung jawab atas orang yang ditunjuknya sebagai pengganti jika ia tidak diberi kuasa untuk menunjuk pengganti, atau jika orang yang dipilihnya ternyata tidak cakap. Untuk urusan perpajakan, larangannya tegas: Pasal 8 ayat (3) Peraturan Menteri Keuangan Nomor 44 Tahun 2026 menyatakan seorang kuasa tidak dapat melimpahkan kuasa yang diterima dari Wajib Pajak kepada orang lain. Cara paling sederhana adalah menuliskan larangan pelimpahan itu langsung di surat kuasamu.
Pasal 1813 KUHPerdata menyebut pemberian kuasa berakhir karena penarikan kembali kuasa, pemberitahuan penghentian oleh penerima kuasa, serta meninggalnya, pengampuan, atau pailitnya baik pemberi kuasa maupun penerima kuasa. Untuk urusan perpajakan, Pasal 10 ayat (1) Peraturan Menteri Keuangan Nomor 44 Tahun 2026 menambah daftarnya: masa berlaku Surat Kuasa Khusus berakhir, Wajib Pajak mencabut kuasa, izin konsultan pajak dibekukan atau dicabut, surat keterangan terdaftar dibekukan atau dicabut, atau kuasanya dipidana. Karena itu selalu tulis tanggal berakhir di suratmu supaya tidak ada kuasa yang menggantung bertahun-tahun.
Surat kuasa adalah dokumen sederhana dengan konsekuensi besar. Aturan intinya sudah berumur panjang dan tetap dipakai sampai sekarang: Pasal 1792 sampai Pasal 1819 KUHPerdata mengatur cara memberi, menjalankan, dan mengakhirinya, sementara Pasal 1320 menentukan sah atau tidaknya. Tiga hal yang paling menentukan nasib suratmu adalah rumusan urusannya harus tertentu dan tegas, batas wewenang serta masa berlakunya harus tertulis, dan pencabutannya harus diberitahukan bukan hanya kepada orangnya tetapi juga kepada pihak ketiga.
Di luar KUHPerdata, tiap urusan punya aturan tambahannya sendiri. Surat kuasa pajak dibatasi Peraturan Menteri Keuangan Nomor 44 Tahun 2026 soal siapa yang boleh ditunjuk dan apa isi minimalnya. Pendaftaran merek hanya mengenal Kuasa berupa konsultan kekayaan intelektual. Urusan tanah menolak kuasa mutlak yang menyamarkan pemindahan hak. Meterai Rp10.000 bukan syarat sah, tetapi memasangnya sejak awal jauh lebih murah daripada Pemeteraian Kemudian berikut sanksinya. Kalau kamu sedang merapikan dokumen usaha satu per satu, mulai dari peta izin yang wajib dan yang tidak di panduan legalitas usaha, lalu tanya mentor AI Teman Usaha kalau ada bagian yang masih membingungkan.
Gambaran lengkap izin dan dokumen yang biasanya dibutuhkan usaha kecil, dari NIB sampai pajak, ada di panduan legalitas usaha.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
Izin lokasi berkaitan dengan kesesuaian tata ruang, bukan sekadar alamat usaha. Pahami kapan diperlukan, alurnya lewat OSS, dan dokumen yang perlu disiapkan.
Waralaba adalah hak khusus atas sistem bisnis yang sudah terbukti. Pahami kriteria PP 35/2024, STPW, prospektus, komponen biaya, dan risikonya.
Surat perjanjian kerja sama mengikat dua pihak secara hukum. Pahami struktur, klausul penting, dan contoh surat perjanjian kerja sama usaha yang aman.