Customer Journey: Tahapan, Touchpoint, dan Petanya
Customer journey memetakan pengalaman pembeli dari sadar sampai setia. Pahami lima tahapnya, titik sentuh yang sering terlewat, dan cara membuat petanya.
Restrukturisasi kredit meringankan cicilan yang mulai berat. Pahami enam bentuknya, syarat pengajuan ke bank, dampak ke kolektibilitas, dan simulasinya.
Restrukturisasi kredit adalah upaya perbaikan yang dilakukan bank terhadap debitur yang mengalami kesulitan memenuhi kewajibannya, dan kalimat itu bukan tafsiran bebas melainkan bunyi definisi di Pasal 1 Peraturan Otoritas Jasa Keuangan Nomor 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum. Sederhananya, kamu tidak melunasi utang lebih cepat dan tidak dibebaskan dari utang. Kamu meminta bank menyusun ulang jadwal, bunga, atau bentuk kewajibannya supaya cicilanmu kembali masuk akal dengan kondisi usahamu sekarang.
Panduan ini ditulis untuk pemilik usaha kecil yang cicilannya mulai terasa berat, bukan untuk analis bank. Isinya mencakup kapan bank mau memberi restrukturisasi dan kapan menolak, enam bentuk yang diakui aturan beserta konsekuensi masing-masing, dokumen yang perlu kamu siapkan, simulasi angka perpanjangan tenor lengkap dengan aritmetikanya, dampaknya ke kolektibilitas dan riwayat SLIK OJK, sampai kapan menjual aset justru lebih murah daripada memperpanjang utang.
Restrukturisasi bukan hak yang otomatis melekat pada setiap peminjam. Aturannya memasang dua saringan yang harus kamu lewati bersamaan. Pasal 53 POJK 40/POJK.03/2019 menyatakan bank hanya dapat melakukan restrukturisasi kredit terhadap debitur yang memenuhi kriteria: debitur mengalami kesulitan pembayaran pokok dan/atau bunga kredit, dan debitur masih memiliki prospek usaha yang baik serta dinilai mampu memenuhi kewajiban setelah kredit direstrukturisasi.
Baca ulang saringan kedua itu, karena di situlah banyak permohonan gugur. Kesulitan bayar saja tidak cukup. Bank harus yakin usahamu masih punya masa depan. Warung yang omzetnya turun karena jalan depan sedang diperbaiki selama enam bulan punya cerita yang berbeda dengan toko yang produknya memang sudah tidak dicari orang. Yang pertama punya alasan kuat untuk direstrukturisasi, yang kedua akan sulit meyakinkan siapa pun.
Ada juga larangan yang justru melindungi kamu. Pasal 54 melarang bank melakukan restrukturisasi kredit dengan tujuan memperbaiki kualitas kredit dan/atau menghindari peningkatan pembentukan penyisihan penghapusan kualitas aset, tanpa memperhatikan kriteria debitur di Pasal 53. Artinya restrukturisasi tidak boleh dipakai sekadar sebagai kosmetik pembukuan bank. Kalau bank menawarkannya kepadamu, mereka seharusnya sudah menilai usahamu memang layak diselamatkan.
Kalau kamu meminjam dari bank perekonomian rakyat, aturannya terpisah tetapi isinya seiring. Peraturan OJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat memakai dua kriteria yang sama persis di Pasal 29 ayat (1), dan Pasal 30 ayat (1) memuat larangan serupa. Bedanya, Pasal 29 ayat (2) menyebut restrukturisasi di BPR dilakukan melalui penjadwalan kembali, persyaratan kembali, dan/atau penataan kembali. Itu istilah yang sering kamu dengar sebagai tiga R.
Banyak panduan lama masih menjanjikan keringanan otomatis berdasarkan POJK Nomor 11/POJK.03/2020 tentang Stimulus Perekonomian Nasional sebagai Kebijakan Countercyclical Dampak Penyebaran Coronavirus Disease 2019. Aturan itu diubah dua kali, yaitu dengan POJK Nomor 48/POJK.03/2020 lalu POJK Nomor 17/POJK.03/2021. Perubahan kedua itu menulis batas waktunya secara terang: penerapan kebijakan stimulus terhadap debitur terdampak COVID-19 termasuk debitur usaha mikro, kecil, dan menengah berlaku sampai dengan tanggal 31 Maret 2023. Tanggal itu sudah lewat bertahun-tahun. Jadi jangan datang ke bank sambil menyebut relaksasi OJK, karena yang berlaku sekarang adalah ketentuan restrukturisasi biasa di POJK 40/POJK.03/2019 dengan penilaian kasus per kasus.
Waktu terbaik mengajukan restrukturisasi adalah saat kamu masih sanggup membayar tetapi sudah melihat masalahnya datang, bukan setelah tiga bulan menunggak. Di titik pertama kualitas kreditmu masih bagus dan bank punya banyak pilihan skema. Di titik kedua, aturan penetapan kualitas mengunci posisimu di bawah, dan pilihan yang tersisa jauh lebih sedikit.
Orang sering mengira restrukturisasi hanya berarti memperpanjang tenor. Padahal Penjelasan Pasal 53 POJK 40/POJK.03/2019 menyebut restrukturisasi kredit dilakukan antara lain dengan cara penurunan suku bunga kredit, perpanjangan jangka waktu kredit, pengurangan tunggakan pokok kredit, pengurangan tunggakan bunga kredit, penambahan fasilitas kredit, dan/atau konversi kredit menjadi penyertaan modal sementara. Bank boleh memakai satu bentuk atau menggabungkan beberapa dalam satu paket.
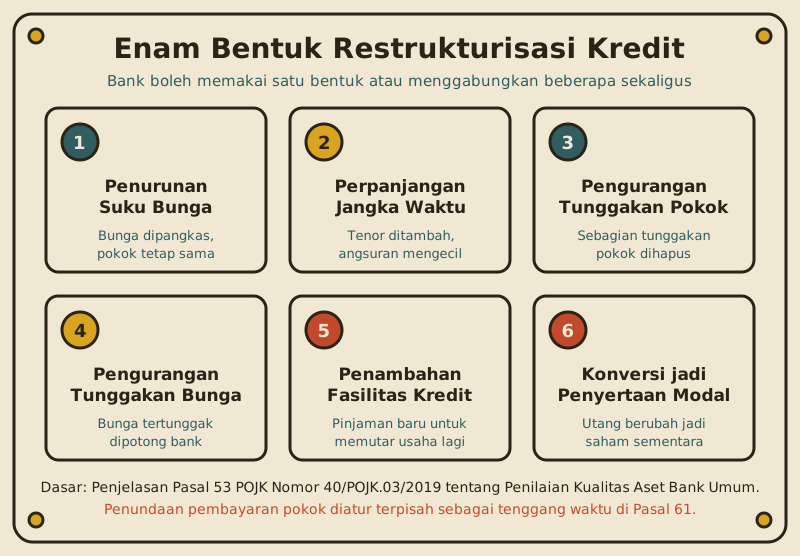
Selain enam bentuk itu, ada satu skema yang sering dicari pemilik usaha tetapi letaknya di pasal lain, yaitu tenggang waktu pembayaran atau masa jeda. Pasal 61 mengatur bahwa selama tenggang waktu pembayaran pokok dan/atau bunga, kualitas kredit mengikuti kualitas sebelum restrukturisasi, dan setelah tenggang waktu berakhir kualitasnya kembali mengikuti aturan umum Pasal 60. Ini yang di lapangan disebut penundaan pembayaran pokok.
| Bentuk | Yang Berubah | Efek ke Angsuran Bulanan | Yang Perlu Kamu Hitung |
|---|---|---|---|
| Penurunan suku bunga | Persentase bunga turun, pokok dan tenor tetap | Turun sedikit sampai sedang | Paling jarang diberikan penuh, biasanya digabung skema lain |
| Perpanjangan jangka waktu | Tenor bertambah, bunga per tahun umumnya tetap | Turun paling terasa | Total bunga sepanjang pinjaman naik, kadang lebih dari dua kali lipat |
| Pengurangan tunggakan pokok | Sebagian pokok yang menunggak dihapus bank | Turun | Paling sulit disetujui karena bank menanggung kerugian langsung |
| Pengurangan tunggakan bunga | Bunga yang sudah tertunggak dipotong | Turun pada periode berjalan | Cek apakah sisa tunggakan bunga digabungkan ke pokok baru |
| Penambahan fasilitas kredit | Ada pinjaman baru di atas yang lama | Naik, karena utangmu bertambah | Dana baru tidak boleh dipakai melunasi tunggakan lama |
| Konversi jadi penyertaan modal sementara | Utang berubah jadi kepemilikan saham bank | Kewajiban angsuran hilang atau berkurang | Hampir tidak pernah dipakai untuk usaha mikro dan kecil |
| Tenggang waktu pembayaran (Pasal 61) | Ada masa jeda pokok dan/atau bunga | Turun drastis selama masa jeda | Angsuran setelah masa jeda melonjak bila tenor tidak ikut diperpanjang |
Dua catatan dari Pedoman Restrukturisasi Kredit yang menjadi lampiran POJK 40/POJK.03/2019 layak kamu ingat sebelum menandatangani apa pun. Pertama, bila restrukturisasi dilakukan dengan pemberian tambahan kredit, tujuan dan penggunaan tambahan kredit itu harus jelas, dan tambahan kredit tidak diperkenankan untuk melunasi tunggakan pokok dan/atau bunga. Jadi kalau ada yang menawarkan pinjaman baru untuk menutup cicilan lama, itu bukan restrukturisasi yang sehat. Kedua, dalam hal restrukturisasi mengakibatkan kewajiban debitur menjadi lebih besar, bank dapat mensyaratkan adanya agunan baru. Siapkan diri untuk kemungkinan ini.
Tidak ada formulir nasional yang seragam untuk restrukturisasi. Setiap bank memakai format sendiri, karena Pasal 57 mewajibkan setiap bank punya kebijakan dan prosedur tertulis mengenai restrukturisasi kredit yang disetujui Dewan Komisaris dan Direksi. Yang seragam adalah bahan yang mereka nilai, dan itu bisa kamu siapkan lebih dulu.
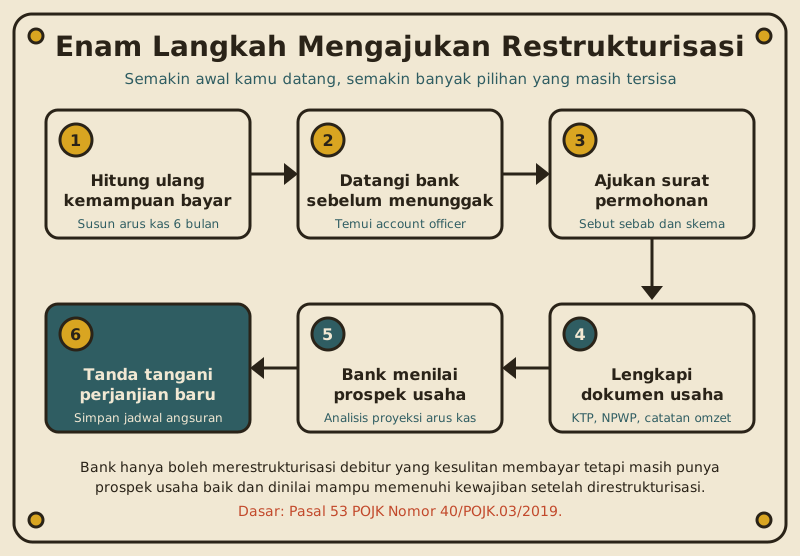
Pasal 59 ayat (1) menyebut kredit yang akan direstrukturisasi wajib dianalisis berdasarkan prospek usaha debitur dan kemampuan membayar sesuai proyeksi arus kas. Kalimat itu memberi tahu kamu persis apa yang harus dibawa: proyeksi arus kas, bukan cerita lisan tentang usaha yang sedang sepi. Kalau kamu belum pernah menyusunnya, mulailah dari catatan uang masuk dan uang keluar tiga bulan terakhir, lalu proyeksikan enam bulan ke depan dengan asumsi yang bisa kamu jelaskan. Cara menyusunnya dibahas terpisah di panduan arus kas usaha.
Berkas yang umumnya diminta terdiri atas identitas dan legalitas usaha (KTP, kartu keluarga, NPWP, dan izin usaha bila ada), salinan perjanjian kredit yang berjalan beserta jadwal angsurannya, bukti pembayaran terakhir, catatan penjualan atau mutasi rekening beberapa bulan terakhir, proyeksi arus kas, serta surat permohonan restrukturisasi yang menyebutkan sebab kesulitan dan skema yang kamu minta. Menyebut skema yang kamu inginkan penting, karena kalau kamu diam, bank akan menawarkan skema yang paling nyaman untuk mereka.
Satu hal yang jarang diketahui peminjam: keputusan restrukturisasi tidak diambil oleh orang yang dulu mencairkan kreditmu. Pasal 58 ayat (3) mewajibkan restrukturisasi kredit dilakukan oleh pejabat atau pegawai yang tidak terlibat dalam pemberian kredit yang direstrukturisasi. Jadi jangan heran kalau berkasmu berpindah tangan ke bagian lain, dan jangan menganggap hubungan baik dengan petugas lama otomatis melancarkan permohonan.
Datang dengan angka, bukan dengan keluhan. Tiga lembar yang paling menentukan adalah catatan uang masuk dan keluar beberapa bulan terakhir, proyeksi arus kas ke depan, dan satu kalimat jelas tentang berapa besar angsuran yang benar-benar sanggup kamu bayar tiap bulan. Menyebut angka yang terlalu optimistis hanya memindahkan masalahmu tiga bulan ke depan, karena kamu akan menunggak lagi di skema yang baru.
Perpanjangan tenor terasa seperti pertolongan, dan memang begitu. Tetapi harganya nyata dan jarang disebutkan di meja negosiasi. Mari kita hitung dengan angka yang bisa kamu periksa sendiri.
Anggap sisa pokok pinjamanmu Rp120.000.000, bunga efektif 12 persen per tahun yang setara 1 persen per bulan, dan sisa tenor 24 bulan. Angsuran anuitas dihitung dengan rumus A = P x i : (1 - (1 + i) pangkat minus n), dengan P sisa pokok, i bunga per bulan, dan n jumlah bulan. Untuk kasus ini (1,01) pangkat 24 sama dengan 1,2697346, sehingga (1,01) pangkat minus 24 sama dengan 0,7875661. Penyebutnya menjadi 1 dikurangi 0,7875661 sama dengan 0,2124339. Maka A sama dengan Rp1.200.000 dibagi 0,2124339 sama dengan Rp5.648.817 per bulan.
Sekarang tenornya diperpanjang jadi 48 bulan dengan bunga yang sama. Nilai (1,01) pangkat 48 sama dengan 1,6122261, sehingga kebalikannya 0,6202604 dan penyebutnya 0,3797396. Angsurannya menjadi Rp1.200.000 dibagi 0,3797396 sama dengan Rp3.160.060 per bulan. Angsuranmu turun Rp2.488.757 atau sekitar 44 persen. Terasa melegakan sampai kamu mengalikan angsuran itu dengan jumlah bulannya.
| Skenario | Angsuran per Bulan | Total yang Dibayar | Total Bunga | Tambahan Bunga |
|---|---|---|---|---|
| Jalan terus, sisa tenor 24 bulan | Rp5.648.817 | Rp135.571.608 | Rp15.571.608 | acuan |
| Tenor diperpanjang jadi 36 bulan | Rp3.985.717 | Rp143.485.812 | Rp23.485.812 | Rp7.914.204 |
| Tenor diperpanjang jadi 48 bulan | Rp3.160.060 | Rp151.682.880 | Rp31.682.880 | Rp16.111.272 |
| Tenor tetap 24 bulan, 6 bulan pertama hanya bayar bunga | Rp1.200.000 lalu Rp7.317.846 | Rp138.921.228 | Rp18.921.228 | Rp3.349.620 |
Aritmetika baris ketiga bisa kamu cek dalam satu tarikan: Rp3.160.060 dikali 48 bulan sama dengan Rp151.682.880, dikurangi pokok Rp120.000.000 menyisakan bunga Rp31.682.880. Bandingkan dengan bunga Rp15.571.608 pada skenario awal. Menurunkan angsuran 44 persen menambah ongkos bunga Rp16.111.272, lebih dari dua kali lipat dari beban bunga semula. Uang sebesar itu setara dengan modal satu gerobak lengkap dengan stok awalnya.
Baris keempat menyimpan jebakan yang berbeda. Kalau kamu minta jeda pokok enam bulan tetapi tenor totalnya tetap 24 bulan, selama enam bulan itu kamu hanya membayar bunga sebesar 1 persen dikali Rp120.000.000 sama dengan Rp1.200.000 per bulan. Lega. Namun pokok Rp120.000.000 kini harus habis dalam 18 bulan sisanya, sehingga angsurannya melompat jadi Rp7.317.846 per bulan, naik sekitar 30 persen dari angsuran awal. Kalau usahamu belum pulih dalam enam bulan, kamu akan menunggak justru di angsuran yang lebih besar.
Simulasi ini memakai asumsi bunga tidak berubah dan tidak ada biaya tambahan. Di dunia nyata sering ada biaya administrasi, biaya provisi, atau biaya penilaian ulang agunan, dan sebagian bank menggabungkan tunggakan bunga ke pokok baru sehingga P dalam rumus di atas membesar sebelum perhitungan dimulai. Minta bank menuliskan tiga angka ini sebelum kamu tanda tangan: angsuran baru per bulan, total seluruh pembayaran sampai lunas, dan seluruh biaya di muka. Kalau kamu ingin membandingkan pola angsuran skema lain, tabel angsuran per plafon dan tenor tersedia di panduan tabel KUR BRI.
Bagian inilah yang paling sering salah dijelaskan. Ada dua mitos besar yang perlu dibongkar: bahwa restrukturisasi langsung memutihkan catatanmu, dan sebaliknya, bahwa restrukturisasi membuatmu masuk daftar hitam selamanya. Keduanya keliru.
Mulai dari cara kualitas kredit ditetapkan. Pasal 10 POJK 40/POJK.03/2019 menyebut kualitas kredit ditetapkan berdasarkan tiga faktor penilaian, yaitu prospek usaha, kinerja debitur, dan kemampuan membayar. Lama tunggakan hanya salah satu komponen dari faktor ketiga. Jadi anggapan bahwa kolektibilitas semata-mata hitungan hari itu penyederhanaan yang menyesatkan. Meski begitu, matriks pada Lampiran POJK yang sama memang memuat patokan hari untuk komponen ketepatan pembayaran pokok dan bunga, dan patokan itulah yang paling sering kamu temui di lapangan.
| Golongan | Sebutan Umum | Patokan Ketepatan Pembayaran | Artinya untuk Kamu |
|---|---|---|---|
| Lancar | Kolektibilitas 1 | Pembayaran tepat waktu, tidak ada tunggakan, sesuai persyaratan kredit | Posisi tawar paling baik, semua skema masih terbuka |
| Dalam Perhatian Khusus | Kolektibilitas 2 | Terdapat tunggakan pokok dan/atau bunga sampai dengan 90 hari | Masih bisa direstrukturisasi, dan ini saat paling tepat mengajukan |
| Kurang Lancar | Kolektibilitas 3 | Tunggakan melampaui 90 hari sampai dengan 120 hari | Sudah masuk kategori bermasalah, pilihan skema menyempit |
| Diragukan | Kolektibilitas 4 | Tunggakan melampaui 120 hari sampai dengan 180 hari | Bank mulai menyiapkan langkah penyelesaian agunan |
| Macet | Kolektibilitas 5 | Tunggakan melampaui 180 hari | Restrukturisasi masih mungkin, tetapi jarang dan syaratnya berat |
Sekarang bagian yang menjawab mitos pertama. Restrukturisasi tidak menaikkan kualitas kreditmu seketika.
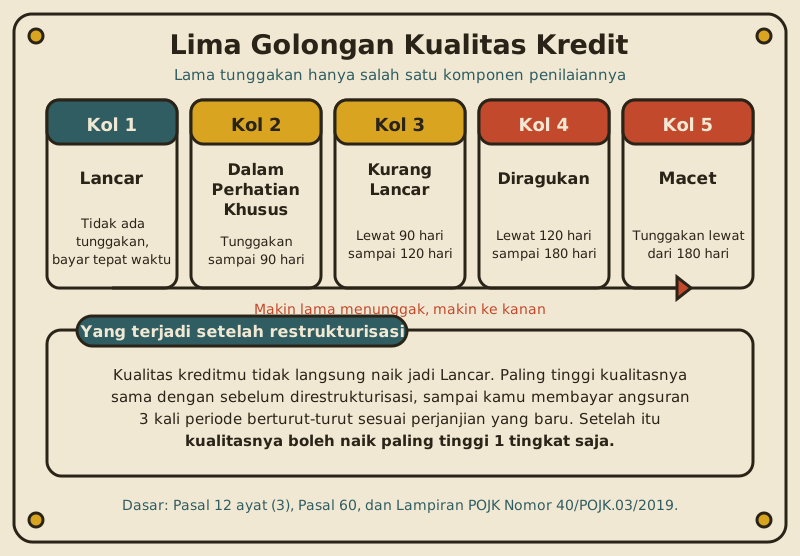
Pasal 60 ayat (1) POJK Nomor 40/POJK.03/2019 menetapkan kualitas kredit setelah restrukturisasi paling tinggi sama dengan kualitas sebelum direstrukturisasi, apabila debitur belum memenuhi kewajiban pembayaran angsuran pokok dan/atau bunga secara berturut-turut selama 3 kali periode sesuai waktu yang diperjanjikan. Setelah tiga kali pembayaran itu terpenuhi, kualitasnya dapat meningkat paling tinggi 1 tingkat. Untuk kredit yang direstrukturisasi sampai dengan jumlah Rp1.000.000.000, Pasal 60 ayat (2) merinci bahwa sampai dengan 3 kali periode pembayaran kualitasnya ditetapkan paling tinggi Kurang Lancar untuk kredit yang tergolong Diragukan atau Macet, atau tetap sama untuk kredit yang tergolong Kurang Lancar atau Dalam Perhatian Khusus sebelum restrukturisasi. Aturan setara untuk bank perekonomian rakyat ada di Pasal 31 POJK Nomor 1 Tahun 2024, yang menyebut kualitasnya dapat menjadi lancar bila tidak terjadi tunggakan angsuran pokok dan/atau bunga selama 3 kali periode pembayaran berturut-turut.
Terjemahan praktisnya begini. Kalau kamu direstrukturisasi saat kolektibilitasmu 2, kamu tidak langsung kembali ke 1. Kamu harus membayar tiga kali angsuran berturut-turut sesuai jadwal baru lebih dulu. Satu kali telat di tengah jalan mengulang hitungannya. Kabar baiknya, ini berarti pemulihan catatanmu ada di tanganmu sendiri dan waktunya terukur, bukan hukuman tanpa ujung.
Mitos kedua soal daftar hitam bisa dijawab langsung oleh regulatornya. Riwayat kreditmu tercatat di Sistem Layanan Informasi Keuangan yang dikelola OJK, dasarnya POJK Nomor 18/POJK.03/2017 tentang Pelaporan dan Permintaan Informasi Debitur melalui Sistem Layanan Informasi Keuangan, yang sudah diubah dengan POJK Nomor 64/POJK.03/2020 dan POJK Nomor 11 Tahun 2024. Pada laman resmi iDebku OJK, OJK menyatakan bahwa informasi debitur yang tersedia dalam SLIK bersifat netral dan bukan merupakan daftar hitam. Laman yang sama menambahkan bahwa informasi SLIK bukan merupakan satu-satunya dasar dalam pengambilan keputusan, dan keputusan akhir mengenai pemberian atau penolakan fasilitas keuangan sepenuhnya merupakan wewenang masing-masing lembaga jasa keuangan.
Beberapa hal teknis yang berguna kamu ketahui. Pasal 4 dan Pasal 8 POJK 18/POJK.03/2017 mewajibkan pelapor menyampaikan Laporan Debitur setiap bulan untuk posisi akhir bulan, paling lambat tanggal 12 bulan berikutnya. Artinya perbaikan pembayaranmu bulan ini baru terbaca di SLIK beberapa minggu kemudian, jadi jangan panik kalau data belum berubah keesokan harinya. Pasal 13 mewajibkan pelapor memberitahukan kepada debitur mengenai penyampaian Laporan Debitur yang bersangkutan. Pasal 14 menegaskan debitur termasuk pihak yang dapat meminta Informasi Debitur, dan kamu bisa mengajukannya sendiri lewat iDebku. Kalau datamu keliru, Pasal 22 memberi kamu hak mengajukan pengaduan mengenai ketidakakuratan Informasi Debitur langsung kepada pelapor, dan Pasal 23 mewajibkan pelapor menindaklanjuti pengaduan itu.
Restrukturisasi memang terekam dan kualitas kreditmu tidak langsung pulih, tetapi itu jauh lebih ringan daripada membiarkan tunggakan berjalan sampai lewat 180 hari dan tercatat Macet. Periksa sendiri riwayatmu lewat iDebku sebelum mengajukan pinjaman berikutnya, supaya kamu tahu apa yang dibaca bank tentang dirimu, dan supaya kesalahan data bisa kamu koreksi lebih dulu.
Tiga jalan ini sering tertukar dalam percakapan sehari-hari, padahal akibatnya berbeda jauh.
Restrukturisasi berarti kamu tetap di bank yang sama, perjanjian lama diperbaiki, dan kualitas kreditmu mengikuti aturan Pasal 60 di atas. Take over atau pengalihan utang berarti bank lain melunasi utangmu di bank lama, lalu kamu punya kredit baru di bank baru dengan syarat baru. Bedanya penting: take over adalah pengajuan kredit baru, sehingga bank penerima akan memeriksa SLIK-mu seperti pemohon biasa. Kalau kualitas kreditmu sudah turun, kemungkinan besar permohonan take over akan ditolak, dan itulah sebabnya take over hanya realistis dikerjakan selagi catatanmu masih bagus. Sementara gagal bayar berarti kamu berhenti memenuhi kewajiban tanpa kesepakatan apa pun, dan itu masuk wilayah wanprestasi dengan konsekuensi hukum serta eksekusi agunan di ujungnya.
Urutan prioritasnya sederhana. Selagi catatanmu masih Lancar dan kamu hanya butuh bunga lebih murah, take over layak dijajaki. Kalau kesulitanmu nyata dan catatanmu mulai goyah, restrukturisasi adalah pintu yang benar. Diam dan berharap keadaan membaik sendiri adalah pilihan terburuk dari ketiganya.
Ada satu pilihan lagi yang jarang ditawarkan bank karena mereka tidak diuntungkan olehnya: menjual aset dan melunasi utang. Pertimbangkan jalan ini kalau tiga tanda berikut muncul bersamaan. Pertama, proyeksi arus kasmu yang paling optimistis pun tidak menutup angsuran hasil restrukturisasi. Kedua, penurunan omzet bersifat menetap, bukan musiman, misalnya karena pasar produkmu memang menyusut. Ketiga, nilai aset yang dijaminkan masih di atas sisa utang, sehingga penjualan bisa melunasi pokok dan menyisakan sesuatu untukmu.
Aritmetikanya bisa kamu uji dengan angka simulasi tadi. Kalau memperpanjang tenor ke 48 bulan menambah ongkos bunga Rp16.111.272 dan kamu tetap ragu usahamu pulih dalam empat tahun, menjual aset hari ini menyelamatkan uang sebesar itu plus menghentikan risiko eksekusi paksa yang harganya biasanya jauh di bawah harga pasar. Menjual di saat kamu masih mengendalikan prosesnya hampir selalu menghasilkan harga lebih baik daripada menjual setelah bank yang menentukan waktunya.
Satu hal yang jangan kamu lakukan dalam keadaan terdesak: menambal cicilan bank dengan pinjaman berbunga jauh lebih tinggi. Pola itu memindahkan masalah sekaligus memperbesarnya, dan batas biaya yang diperbolehkan pada layanan pendanaan daring dibahas terpisah di panduan pinjaman online. Kalau usahamu memang masih sehat dan kebutuhanmu adalah modal kerja dengan bunga terjangkau, bandingkan dulu dengan skema kredit usaha rakyat yang syarat dan alurnya diuraikan di panduan KUR BRI 2026.
Tidak. Pada laman resmi iDebku, OJK menyatakan informasi debitur yang tersedia dalam SLIK bersifat netral dan bukan merupakan daftar hitam. Yang tercatat adalah kualitas fasilitas penyediaan dana beserta riwayat pembayaranmu, bukan cap yang menutup semua pintu. Laman yang sama juga menyebut informasi SLIK bukan satu-satunya dasar pengambilan keputusan, dan keputusan menerima atau menolak permohonan sepenuhnya ada di masing-masing lembaga jasa keuangan.
Bergantung pada posisi awalmu dan disiplin pembayaranmu. Pasal 60 ayat (1) POJK 40/POJK.03/2019 menyatakan kualitas kredit setelah restrukturisasi paling tinggi sama dengan sebelumnya sampai kamu memenuhi kewajiban pembayaran secara berturut-turut selama 3 kali periode sesuai waktu yang diperjanjikan, lalu dapat meningkat paling tinggi 1 tingkat. Jadi kalau angsuranmu bulanan dan posisimu Kolektibilitas 2, tiga bulan pembayaran tanpa putus adalah tahap pertama yang harus kamu lewati. Terlambat sekali saja bisa membuat hitungannya diulang.
Tidak. POJK Nomor 11/POJK.03/2020 sebagaimana diubah dengan POJK Nomor 48/POJK.03/2020 dan POJK Nomor 17/POJK.03/2021 menetapkan penerapan kebijakan stimulus bagi debitur terdampak COVID-19 termasuk debitur usaha mikro, kecil, dan menengah berlaku sampai dengan tanggal 31 Maret 2023. Tanggal itu sudah lama lewat. Permohonanmu sekarang dinilai dengan ketentuan restrukturisasi biasa, kasus per kasus, berdasarkan prospek usaha dan kemampuan membayarmu.
Biasanya karena saringan kedua di Pasal 53 tidak terpenuhi, yaitu bank menilai usahamu tidak lagi punya prospek yang baik atau tidak akan mampu memenuhi kewajiban meski sudah direstrukturisasi. Penyebab lain yang sering muncul adalah proyeksi arus kas yang tidak meyakinkan atau tidak ada sama sekali, padahal Pasal 59 ayat (1) mewajibkan analisis berdasarkan prospek usaha dan kemampuan membayar sesuai proyeksi arus kas. Perbaiki bahan itu lebih dulu, lalu ajukan ulang dengan skema yang lebih realistis.
Umumnya tidak. Dari enam bentuk yang disebut Penjelasan Pasal 53, hanya pengurangan tunggakan pokok dan pengurangan tunggakan bunga yang benar-benar memotong nilai kewajiban, dan keduanya paling jarang diberikan karena bank menanggung kerugian langsung. Bentuk yang paling sering ditawarkan ke usaha kecil adalah perpanjangan jangka waktu, dan itu justru menambah total bunga yang kamu bayar sampai lunas.
Prinsipnya seiring, tetapi payungnya berbeda. Untuk bank perekonomian rakyat berlaku POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat. Pasal 29 ayat (1) memakai dua kriteria yang sama dengan bank umum, sedangkan Pasal 29 ayat (2) menyebut restrukturisasi dilakukan melalui penjadwalan kembali, persyaratan kembali, dan/atau penataan kembali. Pasal 31 ayat (2) menyatakan kualitas kreditnya dapat menjadi lancar bila tidak terjadi tunggakan angsuran pokok dan/atau bunga selama 3 kali periode pembayaran berturut-turut.
Lewat layanan iDebku OJK di idebku.ojk.go.id. Pasal 14 ayat (1) POJK 18/POJK.03/2017 menempatkan debitur sebagai pihak yang berhak meminta Informasi Debitur, dan cakupannya meliputi identitas, fasilitas penyediaan dana yang kamu terima, agunan, penjamin, serta kualitas fasilitas penyediaan dana. Kalau ada data yang keliru, Pasal 22 memberimu hak mengajukan pengaduan langsung kepada pelapor yang bersangkutan, dan Pasal 23 mewajibkan pelapor menindaklanjuti serta meneliti pengaduan itu.
Restrukturisasi kredit adalah alat yang sah dan diatur rapi, tetapi bukan penghapus utang dan bukan tombol pemutih catatan. Bank hanya boleh memberikannya kepada debitur yang benar-benar kesulitan membayar namun masih punya prospek usaha baik, dan setelah disetujui pun kualitas kreditmu naik selangkah demi selangkah setelah kamu membayar tiga kali periode berturut-turut sesuai perjanjian baru. Keringanan otomatis era pandemi sudah berakhir sejak batas 31 Maret 2023 yang tertulis di POJK Nomor 17/POJK.03/2021, jadi permohonanmu sekarang dinilai apa adanya.
Yang paling menentukan hasilnya justru terjadi sebelum kamu masuk kantor cabang: menghitung ulang kemampuan bayar dengan jujur, menyusun proyeksi arus kas yang bisa kamu pertahankan, dan datang selagi kolektibilitasmu masih baik. Hitung juga ongkosnya. Memperpanjang tenor dari 24 bulan jadi 48 bulan pada contoh di atas menurunkan angsuran 44 persen tetapi menambah bunga Rp16.111.272, dan meminta jeda pokok tanpa memperpanjang tenor membuat angsuran setelahnya melonjak. Kalau semua skenario tetap tidak masuk, menjual aset selagi kamu yang mengendalikan waktunya biasanya lebih murah daripada menunggu bank yang menentukan. Kalau kamu ingin menimbang skema mana yang paling masuk akal untuk angka usahamu sendiri, tanya mentor AI Teman Usaha kapan saja.
Angka-angka ini paling berguna saat dipakai menghitung kebutuhan dana usaha, misalnya lewat kalkulator modal usaha kami.
Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
Customer journey memetakan pengalaman pembeli dari sadar sampai setia. Pahami lima tahapnya, titik sentuh yang sering terlewat, dan cara membuat petanya.
Wanprestasi terjadi saat mitra tidak menjalankan janjinya. Pahami empat bentuknya, bedanya dari perbuatan melawan hukum, dan langkah menuntut ganti rugi.
Tabel perbandingan KUR BRI, Mandiri, dan BTN 2026: plafon, bunga, tenor, syarat, dan proses pengajuan, lengkap dengan sumber resmi tiap bank.