KUR BRI Ditolak: Penyebab, Dasar Aturan, dan Cara Memperbaikinya
KUR BRI ditolak? Kenali 9 penyebabnya (usaha belum 6 bulan, SLIK, NPWP, kredit komersial, plafon terlalu besar) sesuai Permenko 1/2026 dan solusinya.
Berapa kali bisa pinjam KUR BRI 2026: Super Mikro tanpa batas, Mikro dagang non-ekspor maks 2 akad, bunga naik 6-9% per akad, sesuai Permenko 1/2026.
Berapa kali bisa pinjam KUR BRI di 2026? Jawabannya tergantung skema dan sektor usahamu. KUR Super Mikro (sampai Rp10 juta) boleh diambil berkali-kali tanpa batas akad. KUR Mikro untuk sektor produksi atau perdagangan berorientasi ekspor juga tanpa batas, sedangkan KUR Mikro untuk perdagangan biasa (non-ekspor) paling banyak 2 kali akad. KUR Kecil tidak dibatasi jumlah akadnya, tetapi untuk perdagangan non-ekspor total pinjaman yang pernah ditarik maksimal Rp500 juta, termasuk pinjaman KUR Mikro sebelumnya. Dasarnya Pasal 29, 36, dan 43 Permenko Perekonomian Nomor 1 Tahun 2026, yang statusnya masih berlaku saat kami cek di JDIH BPK pada 11 Oktober 2026.
Halaman ini adalah pendalaman dari panduan utama KUR BRI 2026. Di sana kamu bisa membaca gambaran besar soal bunga, plafon, syarat, dan cara pengajuan. Di sini kita fokus ke satu pertanyaan yang paling sering muncul setelah pinjaman pertama lunas: boleh pinjam lagi atau tidak, berapa kali, dan berapa bunganya kalau pinjam lagi.
Batas berapa kali kamu boleh mengambil KUR tidak dibuat sendiri oleh BRI. Angkanya diatur pemerintah lewat Peraturan Menteri Koordinator Bidang Perekonomian (Permenko) tentang Pedoman Pelaksanaan Kredit Usaha Rakyat. Versi yang berlaku sekarang adalah Permenko Perekonomian Nomor 1 Tahun 2026, ditetapkan 5 Januari 2026 dan berlaku sejak diundangkan pada 13 Januari 2026. Aturan ini mencabut Permenko Nomor 1 Tahun 2022 beserta empat kali perubahannya.
Kenapa ini penting? Karena banyak informasi lama yang masih beredar. Aturan sebelumnya memakai pola "maksimal sekian kali dengan akumulasi plafon sekian juta" yang dibedakan berdasarkan sektor pertanian, perikanan, peternakan, dan perkebunan. Pola itu masih muncul di sebagian situs, bahkan di beberapa halaman FAQ bank. Aturan 2026 memakai pembeda yang lain, yaitu sektor produksi dan perdagangan berorientasi ekspor di satu sisi, dan perdagangan yang tidak berorientasi ekspor di sisi lain.
Yang dimaksud sektor produksi dijabarkan di Pasal 24 ayat (2): pertanian, perburuan, dan kehutanan; kelautan dan perikanan; industri pengolahan; konstruksi; pertambangan garam rakyat; pariwisata; jasa produksi; dan produksi lainnya. Jadi kalau kamu membuat sesuatu (keripik, roti, pakaian jahitan, mebel) atau bertani dan beternak, kamu masuk kelompok produksi. Kalau kamu hanya membeli barang lalu menjual kembali tanpa mengolahnya, misalnya toko kelontong atau reseller pakaian, kamu masuk kelompok perdagangan. Klasifikasi akhirnya ditentukan bank saat menilai usahamu, jadi jelaskan kegiatan usahamu apa adanya.
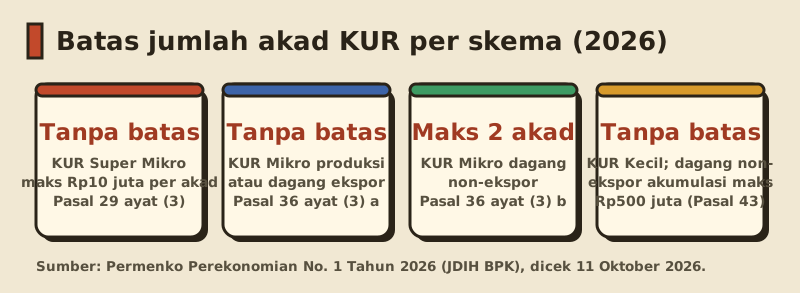
Batas jumlah akad KUR ditentukan oleh skema (Super Mikro, Mikro, Kecil) dan sektor usaha (produksi atau ekspor versus perdagangan non-ekspor). Acuan hukumnya Permenko 1/2026, bukan kebijakan internal bank.
Berikut ringkasan batas akad untuk tiga skema yang paling sering diajukan perorangan di BRI. Semua angka diambil langsung dari naskah Permenko 1/2026 yang kami unduh dari JDIH BPK.
| Skema dan sektor | Plafon per akad | Batas jumlah akad | Batas total pinjaman | Dasar |
|---|---|---|---|---|
| KUR Super Mikro (semua sektor) | Sampai Rp10 juta | Tanpa batas | Tanpa batas | Pasal 29 ayat (3) |
| KUR Mikro, sektor produksi atau perdagangan ekspor | Di atas Rp10 juta s.d. Rp100 juta | Tanpa batas | Tanpa batas | Pasal 36 ayat (3) huruf a |
| KUR Mikro, perdagangan non-ekspor | Di atas Rp10 juta s.d. Rp100 juta | Paling banyak 2 akad | Tanpa batas | Pasal 36 ayat (3) huruf b |
| KUR Kecil, sektor produksi atau perdagangan ekspor | Di atas Rp100 juta s.d. Rp500 juta | Tanpa batas | Tanpa batas | Pasal 43 ayat (3) huruf a |
| KUR Kecil, perdagangan non-ekspor | Di atas Rp100 juta s.d. Rp500 juta | Tanpa batas | Maksimal Rp500 juta, termasuk KUR Mikro | Pasal 43 ayat (3) huruf b |
Beberapa hal yang perlu dibaca pelan-pelan dari tabel di atas:
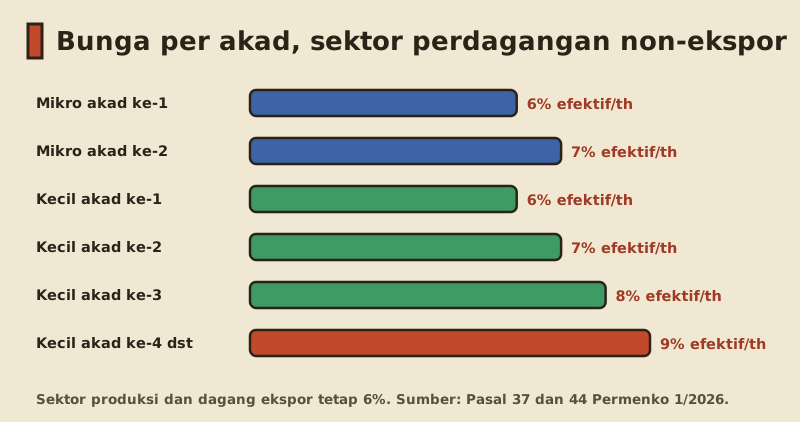
Inilah bagian yang sering bikin kaget. Untuk sebagian peminjam, bunga KUR tidak tetap 6 persen selamanya. Pasal 37 dan 44 Permenko 1/2026 mengatur bunga berjenjang khusus untuk sektor perdagangan yang tidak berorientasi ekspor.
| Skema | Akad ke-1 | Akad ke-2 | Akad ke-3 | Akad ke-4 |
|---|---|---|---|---|
| Super Mikro (semua sektor) | 3% | 3% | 3% | 3% |
| Mikro, produksi atau ekspor | 6% | 6% | 6% | 6% |
| Mikro, perdagangan non-ekspor | 6% | 7% | tidak ada (maks 2 akad) | tidak ada |
| Kecil, produksi atau ekspor | 6% | 6% | 6% | 6% |
| Kecil, perdagangan non-ekspor | 6% | 7% | 8% | 9% |
Pasal 30 menetapkan bunga Super Mikro 3 persen efektif per tahun tanpa jenjang. Pasal 37 ayat (1) menetapkan KUR Mikro 6 persen untuk sektor produksi dan ekspor, sementara perdagangan non-ekspor 6 persen di akad pertama dan 7 persen di akad kedua. Pasal 44 ayat (1) menetapkan KUR Kecil 6 persen untuk sektor produksi dan ekspor, sedangkan perdagangan non-ekspor naik 6, 7, 8, lalu 9 persen dari akad pertama sampai keempat. Untuk akad kelima dan seterusnya, Pasal 44 ayat (4) memberi batas atas 9 persen efektif per tahun.
Berapa selisihnya dalam rupiah? Kami hitung pakai rumus anuitas (cicilan tetap setiap bulan, bunga dihitung dari sisa pokok) untuk pinjaman KUR Kecil Rp200 juta dengan tenor 48 bulan, tanpa biaya lain:
| Akad (perdagangan non-ekspor) | Bunga efektif/tahun | Angsuran per bulan | Total bunga 48 bulan |
|---|---|---|---|
| Akad ke-1 | 6% | Rp4.697.006 | Rp25.456.279 |
| Akad ke-2 | 7% | Rp4.789.249 | Rp29.883.949 |
| Akad ke-3 | 8% | Rp4.882.584 | Rp34.364.054 |
| Akad ke-4 | 9% | Rp4.977.008 | Rp38.896.407 |
Asumsi hitungan: rumus angsuran = P × i ÷ (1 − (1 + i)−n), dengan P pokok pinjaman, i bunga tahunan dibagi 12, dan n jumlah bulan. Angka dibulatkan ke rupiah terdekat dan belum memasukkan biaya provisi, administrasi, atau asuransi kalau ada. Selisih antara akad pertama dan keempat sekitar Rp280 ribu per bulan, atau sekitar Rp13,4 juta selama 48 bulan. Itu bukan angka kecil untuk usaha dagang yang margin kotornya tipis.
Kalau usahamu sebenarnya mengolah barang (misalnya kamu membeli kain lalu menjahitnya jadi baju), pastikan petugas mencatatnya sebagai sektor produksi, bukan perdagangan. Bedanya bisa 3 persen per tahun di akad keempat. Jangan memalsukan sektor; cukup jelaskan proses usahamu dengan bukti seperti foto proses produksi dan nota bahan baku.
Permenko 2026 memakai istilah "Debitur Graduasi/Naik Kelas" untuk peminjam yang pindah dari skema kecil ke skema yang lebih besar. Ada tiga aturan yang perlu kamu tahu.
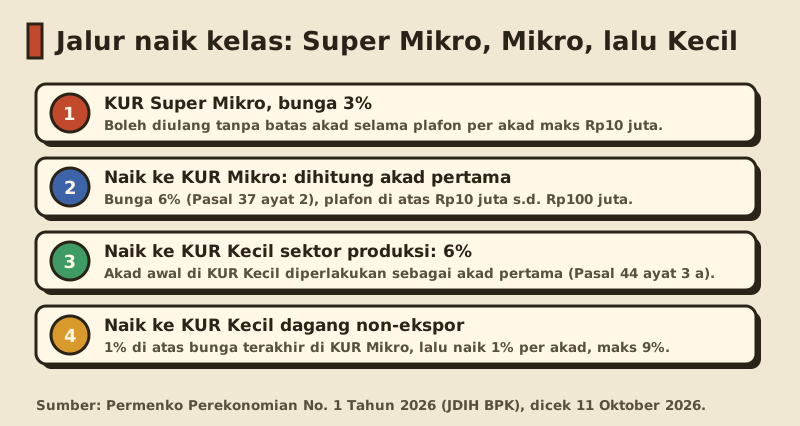
Contoh nyatanya begini. Seorang pedagang sembako (perdagangan non-ekspor) mengambil KUR Mikro dua kali: akad pertama 6 persen, akad kedua 7 persen. Karena KUR Mikro perdagangan non-ekspor dibatasi 2 akad, untuk pinjaman ketiga ia harus naik ke KUR Kecil. Akad pertamanya di KUR Kecil dikenai 8 persen (1 persen di atas bunga terakhirnya di Mikro), lalu akad berikutnya 9 persen dan berhenti di situ. Bandingkan dengan perajin tempe (sektor produksi) yang tetap di 6 persen sampai kapan pun.
Ada satu pengaman lagi di Pasal 44 ayat (5): kalau penerima KUR Kecil perdagangan non-ekspor kemudian mengakses KUR Kecil lagi untuk usaha di sektor produksi atau perdagangan ekspor, bunganya kembali ke 6 persen. Ini memberi insentif bagi pedagang yang mulai mengolah produknya sendiri.
Banyak pembaca bertanya: "Saya sudah dua kali ambil KUR di 2023 dan 2024, apakah hitungannya diulang dari nol?" Permenko 1/2026 menjawabnya lewat aturan peralihan di pasal yang sama.
Jadi riwayat lama tetap dihitung, tidak di-reset. Siapkan bukti pinjaman sebelumnya (nomor rekening pinjaman, surat lunas) supaya petugas bisa menghitung posisimu dengan benar. Kalau kamu menimbang pindah penyalur, ingat bahwa Permenko menghitung batas akad per penerima KUR, bukan per bank, dan penyaluran KUR mengacu ke basis data SIKP milik pemerintah (Pasal 23); lihat perbandingan bank penyalur KUR dan KUR Mandiri untuk pembanding.
Saat kami membuka halaman FAQ portal kur.bri.co.id pada 11 Oktober 2026, bagian "Berapa jumlah akumulasi akad dan plafond" masih menulis pola lama: KUR Mikro sektor 4P (pertanian, perikanan, peternakan, perkebunan) maksimal 4 kali dengan akumulasi Rp400 juta, dan selain 4P maksimal 2 kali dengan akumulasi Rp200 juta. Bagian bunganya juga menulis 6 sampai 9 persen untuk pinjaman ke-1 sampai ke-4 tanpa membedakan sektor.
Angka itu tidak sama dengan Pasal 36, 37, 43, dan 44 Permenko 1/2026 yang kami kutip di atas. Kemungkinan besar halaman FAQ tersebut belum diperbarui. Karena Permenko adalah pedoman resmi yang wajib diikuti semua penyalur KUR, kami memakai Permenko sebagai acuan utama. Saran kami: bawa salinan pasal yang relevan saat bertanya ke unit BRI, dan minta petugas menjelaskan perlakuan akad untuk kasusmu secara spesifik. Keputusan akhir tetap ada di bank dan tercantum di perjanjian kredit.
Sebelum akad, minta petugas menyebutkan secara tertulis: ini akad ke berapa, sektor usaha yang dicatat, dan bunga efektif per tahun yang berlaku. Ketiganya harus cocok dengan perjanjian kredit yang kamu tanda tangani.
Selain mengajukan akad baru setelah lunas, Permenko 1/2026 juga mengenal suplesi, yaitu penambahan pinjaman di tengah jalan. Di luar restrukturisasi, suplesi dibolehkan dengan syarat akumulasi penarikan per akad tidak melewati plafon skema: Rp10 juta untuk Super Mikro (Pasal 29 ayat 4), Rp100 juta untuk Mikro (Pasal 36 ayat 6), dan Rp500 juta untuk Kecil (Pasal 43 ayat 6), serta mengikuti ketentuan bank penyalur.
Permenko tidak menetapkan masa tunggu tertentu setelah pinjaman lunas. Praktik di lapangan mengikuti kebijakan bank, termasuk menunggu status lunas tercatat di sistem. Pasal 14 ayat (3) mengatur bahwa kalau hasil pengecekan masih menunjukkan sisa kredit produktif padahal kamu sudah melunasinya, kamu perlu menyerahkan surat keterangan lunas atau roya plus bukti cetak rekening dari pemberi kredit sebelumnya. Jadi simpan surat lunasmu baik-baik, dan rapikan pencatatan dengan pembukuan usaha kecil sederhana supaya bukti usahamu siap untuk pengajuan berikutnya.
Pengalaman yang sering terjadi: peminjam melunasi KUR lebih cepat dari jadwal, lalu langsung ingin mengajukan lagi minggu berikutnya. Prosesnya bisa tertahan karena data pelunasan belum diperbarui. Minta surat keterangan lunas di hari yang sama saat kamu melunasi, supaya pengajuan berikutnya tidak tertunda.
Karena jumlah akad dan bunganya bergantung pada sektor dan skema, ada beberapa hal yang bisa kamu rencanakan dari awal. Ini pendapat kami sebagai pendamping usaha, bukan aturan resmi:
Untuk melihat berapa cicilan yang realistis, pakai simulasi KUR atau lihat tabel angsuran KUR BRI per plafon dan tenor. Kalau kamu ragu usahamu masuk sektor produksi atau perdagangan, tanya mentor AI Teman Usaha dengan menjelaskan proses usahamu.
KUR Super Mikro tanpa batas akad. KUR Mikro sektor produksi atau ekspor tanpa batas, KUR Mikro perdagangan non-ekspor maksimal 2 akad. KUR Kecil tanpa batas akad, tetapi untuk perdagangan non-ekspor akumulasi pinjamannya maksimal Rp500 juta termasuk KUR Mikro (Pasal 29, 36, dan 43 Permenko 1/2026, dicek 11 Oktober 2026).
Hanya untuk sektor perdagangan non-ekspor. KUR Mikro naik dari 6 persen ke 7 persen di akad kedua, KUR Kecil naik 6, 7, 8, lalu 9 persen sampai akad keempat. Sektor produksi dan perdagangan ekspor tetap 6 persen, dan Super Mikro tetap 3 persen.
Kalau usahamu perdagangan non-ekspor, Pasal 36 ayat (5) menyatakan penerima yang sudah 2 kali menerima KUR Mikro tidak dapat mengakses KUR Mikro lagi. Jalur yang tersisa adalah KUR Kecil, selama akumulasi pinjaman sebelumnya di bawah Rp400 juta. Kalau usahamu sektor produksi, kamu tetap bisa mengakses KUR Mikro kembali.
Bisa. Pasal 29 ayat (3) menyebut penerima KUR Super Mikro dapat menerima KUR Super Mikro dalam beberapa kali akad tanpa batasan frekuensi akad dan tanpa batasan akumulasi penarikan, dengan plafon maksimal Rp10 juta per akad.
Untuk sektor produksi atau ekspor, 6 persen. Untuk perdagangan non-ekspor, 1 persen lebih tinggi dari bunga terakhirmu di KUR Mikro, lalu naik 1 persen tiap akad dengan batas 9 persen efektif per tahun (Pasal 44 ayat 3 dan 4).
Permenko 1/2026 tidak menetapkan masa tunggu. Yang penting status lunas sudah tercatat. Kalau data SLIK belum diperbarui, serahkan surat keterangan lunas atau roya plus bukti cetak rekening, sesuai Pasal 14 ayat (3).
Per 11 Oktober 2026, FAQ di kur.bri.co.id masih memuat pola batas akad berbasis sektor 4P dari aturan lama. Artikel ini mengikuti Permenko 1/2026 yang berlaku sejak 13 Januari 2026. Konfirmasikan perlakuan akadmu ke unit BRI dan cek angka di perjanjian kredit.
Boleh lewat suplesi, selama akumulasi penarikan per akad tidak melewati plafon skemanya (Rp10 juta Super Mikro, Rp100 juta Mikro, Rp500 juta Kecil) dan sesuai ketentuan bank penyalur.
Jumlah berapa kali kamu bisa pinjam KUR BRI di 2026 ditentukan oleh dua hal: skema dan sektor usaha. Super Mikro dan sektor produksi praktis tanpa batas akad. Perdagangan non-ekspor dibatasi 2 akad di KUR Mikro, lalu bisa lanjut ke KUR Kecil dengan bunga yang naik bertahap sampai 9 persen dan total pinjaman maksimal Rp500 juta. Riwayat KUR sebelum 2026 tetap dihitung.
Langkah berikutnya: baca lagi panduan lengkap KUR BRI 2026 untuk syarat dan cara pengajuan, cek cicilanmu di simulasi KUR, dan kalau usahamu baru berjalan, baca juga KUR BRI untuk usaha baru.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
KUR BRI ditolak? Kenali 9 penyebabnya (usaha belum 6 bulan, SLIK, NPWP, kredit komersial, plafon terlalu besar) sesuai Permenko 1/2026 dan solusinya.
KUR BRI untuk usaha baru: syarat 6 bulan, pengecualian Super Mikro dan pekerja PHK sesuai Permenko 1/2026, simulasi cicilan, dan persiapan 90 hari.
Bunga KUR BRI 2026 3% sampai 9%, plafon Rp500 juta, syarat sesuai Permenko 1/2026, plus kalkulator angsuran dan checklist dokumen PDF siap unduh.