Leasing: Cara Kerja, Biaya, dan Kapan Lebih Baik Membeli
Leasing membuat usahamu bisa memakai alat tanpa membelinya lebih dulu. Pahami cara kerjanya, komponen biaya, hak dan risikonya, serta kapan membeli lebih murah.
KUR BRI untuk usaha baru: syarat 6 bulan, pengecualian Super Mikro dan pekerja PHK sesuai Permenko 1/2026, simulasi cicilan, dan persiapan 90 hari.
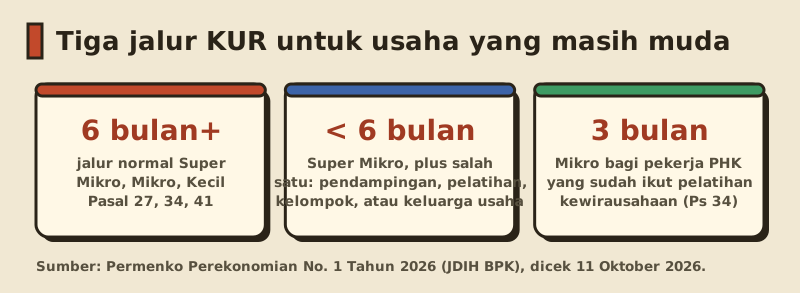
Bisakah usaha baru mengajukan KUR BRI? Bisa, tetapi jalurnya terbatas. Aturan umumnya, usaha harus sudah berjalan paling singkat 6 bulan untuk KUR Super Mikro, Mikro, maupun Kecil. Pengecualian untuk usaha yang belum 6 bulan hanya ada di dua tempat: KUR Super Mikro (sampai Rp10 juta, bunga 3 persen) selama kamu mengikuti pendampingan, mengikuti pelatihan, tergabung dalam kelompok usaha, atau punya anggota keluarga yang sudah punya usaha layak; dan KUR Mikro bagi pekerja terkena PHK yang usahanya sudah berjalan minimal 3 bulan dan sudah ikut pelatihan kewirausahaan. Dasarnya Pasal 27 dan 34 Permenko Perekonomian Nomor 1 Tahun 2026, yang statusnya masih berlaku saat kami cek di JDIH BPK pada 11 Oktober 2026.
Panduan ini adalah turunan dari artikel utama KUR BRI 2026. Kalau kamu butuh gambaran lengkap bunga, plafon, dan cara pengajuan, baca di sana. Di sini kita fokus pada satu situasi: usahamu masih muda, atau bahkan baru mau dimulai, dan kamu ingin tahu apakah KUR sudah bisa jadi pilihan.
Permenko 1/2026 menulis syarat usia usaha dengan kalimat yang hampir sama untuk ketiga skema utama: calon penerima harus "mempunyai usaha produktif dan layak dibiayai yang telah berjalan paling singkat 6 (enam) bulan". Kalimat itu ada di Pasal 27 ayat (1) huruf a untuk Super Mikro, Pasal 34 ayat (1) huruf a untuk Mikro, dan Pasal 41 ayat (1) huruf a untuk Kecil. Halaman KUR Bank BRI juga menulis "telah melakukan usaha secara aktif minimal 6 bulan" untuk KUR Mikro dan KUR Kecil.
Banyak artikel di internet menulis bahwa KUR Super Mikro "bebas syarat 6 bulan". Itu kurang tepat. Super Mikro tetap memakai patokan 6 bulan, hanya saja ia punya pintu pengecualian yang tidak dimiliki skema lain. Yang membedakan juga sasaran penerimanya: Pasal 26 ayat (2) menyebut calon penerima Super Mikro mencakup usaha yang dikelola pekerja terkena PHK, ibu rumah tangga, dan pengusaha pemula.
| Skema | Syarat umum | Pengecualian untuk usaha lebih muda | Dasar |
|---|---|---|---|
| KUR Super Mikro (s.d. Rp10 juta) | Usaha berjalan minimal 6 bulan | Kurang dari 6 bulan boleh, asal memenuhi salah satu: pendampingan, pelatihan kewirausahaan atau pelatihan lain, tergabung dalam kelompok usaha, atau punya anggota keluarga dengan usaha produktif dan layak | Pasal 27 ayat (1) dan (2) |
| KUR Mikro (>Rp10 juta s.d. Rp100 juta) | Usaha berjalan minimal 6 bulan | Pekerja terkena PHK dengan usaha minimal 3 bulan dan sudah ikut pelatihan kewirausahaan; petani tebu rakyat bermitra offtaker yang menyediakan pendampingan | Pasal 34 ayat (1) dan (2) |
| KUR Kecil (>Rp100 juta s.d. Rp500 juta) | Usaha berjalan minimal 6 bulan | Hanya petani tebu rakyat bermitra offtaker yang menyediakan pendampingan | Pasal 41 ayat (1) dan (2) |
Ini jalur yang paling masuk akal untuk kebanyakan usaha baru. Plafonnya sampai Rp10 juta per akad (Pasal 29), bunganya 3 persen efektif per tahun (Pasal 30), tanpa agunan tambahan karena plafonnya di bawah Rp100 juta (Pasal 20), dan jangka waktunya sampai 3 tahun untuk modal kerja atau 5 tahun untuk investasi (Pasal 31).
Supaya usaha yang belum 6 bulan bisa masuk, Pasal 27 ayat (2) meminta kamu memenuhi salah satu dari empat syarat ini:
Permenko tidak merinci bentuk bukti untuk tiap syarat itu, dan tidak menyebut lembaga pelatihan tertentu. Bank yang akan menilai apakah buktimu cukup. Jadi tanyakan langsung ke unit BRI terdekat bukti apa yang mereka terima sebelum kamu mendaftar pelatihan.
Gambaran situasinya kira-kira begini. Seorang ibu rumah tangga mulai menjual kue kering lewat WhatsApp sejak tiga bulan lalu. Usahanya belum 6 bulan, jadi KUR Mikro belum terbuka. Tetapi kalau ia ikut pelatihan wirausaha dari dinas setempat, atau usaha kuenya merupakan bagian dari usaha katering milik kakaknya yang sudah berjalan bertahun-tahun, ia bisa mengajukan KUR Super Mikro. Yang ia perlu bawa: bukti pelatihan atau bukti usaha keluarga, NIB, KTP-el, dan catatan penjualan tiga bulan terakhir.
Syarat Super Mikro lainnya tetap berlaku: NIB atau surat keterangan usaha mikro dan kecil dari pejabat berwenang, KTP-el atau surat keterangan pembuatan KTP-el, belum pernah menerima KUR dengan plafon di atas plafon Super Mikro (kecuali KUR penempatan Pekerja Migran Indonesia), dan belum pernah menerima kredit produktif komersial, dengan pengecualian untuk kredit konsumsi rumah tangga, kredit ultra mikro sampai Rp20 juta, dan pinjaman di layanan pendanaan berbasis teknologi (Pasal 27 ayat 1 dan 3).
Usaha di bawah 6 bulan tidak otomatis ditolak, tetapi hampir selalu diarahkan ke KUR Super Mikro dengan plafon maksimal Rp10 juta, dan kamu perlu membuktikan salah satu dari empat syarat tambahan di Pasal 27 ayat (2).
Kalau kamu baru terkena PHK lalu membuka usaha, ada pengecualian khusus di KUR Mikro. Pasal 34 ayat (2) huruf a menyatakan syarat usaha minimal 6 bulan dikecualikan bagi pekerja terkena PHK yang memiliki usaha paling singkat 3 bulan dan telah mengikuti pelatihan kewirausahaan. Artinya plafon di atas Rp10 juta sampai Rp100 juta bisa diakses lebih cepat, asalkan dua syarat itu terpenuhi.
Siapkan bukti PHK (misalnya surat keterangan dari perusahaan), bukti usaha sudah berjalan minimal 3 bulan (catatan penjualan, foto usaha, mutasi rekening), dan sertifikat pelatihan kewirausahaan. Ingat juga syarat lain KUR Mikro: NPWP wajib kalau pinjamanmu di atas Rp50 juta (Pasal 34 ayat 1 huruf d).
Pertimbangan dari kami: pesangon dan uang PHK sering tergoda dipakai seluruhnya untuk modal. Kalau ditambah KUR besar di bulan ketiga usaha, risikonya berlipat. Mulai dari nominal kecil yang cicilannya bisa ditanggung keuntungan usaha, bukan dari sisa pesangon.
KUR adalah kredit untuk usaha produktif yang sudah ada, bukan untuk ide yang belum diuji. Pasal 3 ayat (5) menyebut penerima KUR menjalankan usaha produktif dan layak dibiayai. Tanpa usaha yang berjalan, tidak ada yang bisa dinilai bank, dan pengajuan hampir pasti tidak diproses.
Ini pendapat kami, dan kami pegang kuat: pinjaman bukan langkah pertama memulai usaha. Utang memperbesar apa pun yang sudah ada, termasuk kerugian. Uji dulu idemu dengan modal sekecil mungkin, misalnya lewat ide jualan modal kecil, sistem pre-order, atau titip jual. Setelah ada penjualan nyata selama beberapa bulan, barulah KUR menjadi alat untuk memperbesar skala. Panduan cara memulai usaha dari nol bisa membantu tahap ini, dan sumber modal usaha selain KUR memberi pembanding sebelum berutang.
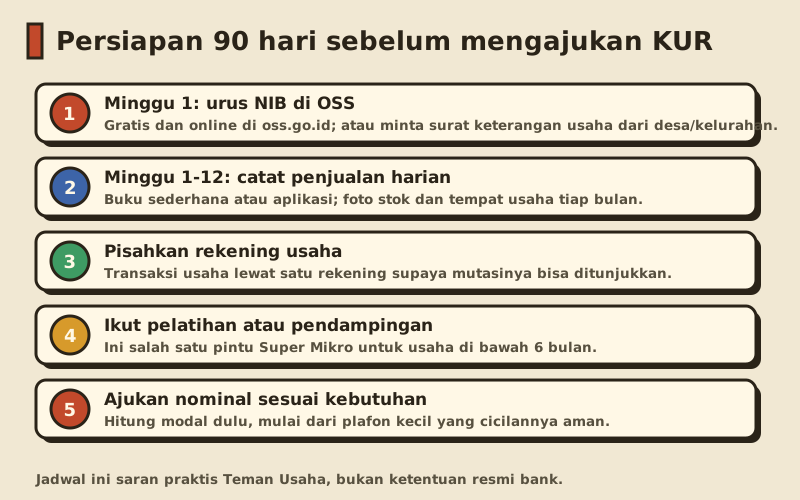
Kalau usahamu baru berjalan beberapa minggu, gunakan waktu sampai pengajuan untuk membangun bukti. Jadwal berikut adalah saran praktis kami, bukan ketentuan resmi bank:
Karena usaha baru umumnya diarahkan ke Super Mikro, berikut simulasi cicilannya dengan bunga 3 persen efektif per tahun. Kami menghitung dengan rumus anuitas: angsuran = P × i ÷ (1 − (1 + i)−n), dengan P pokok pinjaman, i bunga tahunan dibagi 12, dan n jumlah bulan. Angka dibulatkan ke rupiah terdekat dan belum termasuk biaya lain kalau ada. Ini bukan penawaran BRI; angka final tercantum di perjanjian kredit.
| Plafon | Tenor | Angsuran per bulan | Total bunga |
|---|---|---|---|
| Rp5 juta | 12 bulan | Rp423.468 | Rp81.622 |
| Rp5 juta | 24 bulan | Rp214.906 | Rp157.745 |
| Rp10 juta | 12 bulan | Rp846.937 | Rp163.244 |
| Rp10 juta | 24 bulan | Rp429.812 | Rp315.491 |
| Rp10 juta | 36 bulan | Rp290.812 | Rp469.235 |
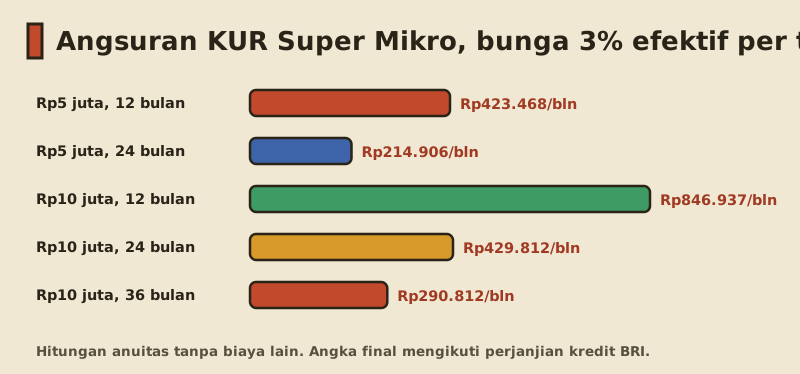
Untuk usaha baru yang arus kasnya belum stabil, tenor 24 bulan sering jadi titik tengah yang wajar: cicilan Rp10 juta sekitar Rp430 ribu per bulan, dengan total bunga sekitar Rp315 ribu selama dua tahun. Kamu bisa mencoba kombinasi lain di simulasi KUR atau melihat tabel angsuran KUR BRI lengkap.
Super Mikro bisa diambil berkali-kali tanpa batas akad, selama plafon per akad maksimal Rp10 juta (Pasal 29 ayat 3). Ketika usahamu tumbuh dan butuh lebih dari Rp10 juta, kamu bisa naik ke KUR Mikro. Permenko 1/2026 memperlakukan akad awal di KUR Mikro sebagai akad pertama dengan bunga 6 persen (Pasal 37 ayat 2), jadi riwayat Super Mikro tidak membuat bungamu langsung naik. Penjelasan lengkap soal batas akad dan bunga berjenjang ada di berapa kali bisa pinjam KUR BRI.
Pada saat naik kelas ke KUR Mikro, syarat usaha minimal 6 bulan berlaku penuh, dan NPWP wajib kalau nominalnya di atas Rp50 juta. Kalau pengajuanmu pernah ditolak, pelajari penyebab dan cara memperbaikinya di KUR BRI ditolak.
Bisa, terutama lewat KUR Super Mikro sampai Rp10 juta. Usaha di bawah 6 bulan harus memenuhi salah satu syarat tambahan: pendampingan, pelatihan, kelompok usaha, atau anggota keluarga yang punya usaha layak (Pasal 27 ayat 2 Permenko 1/2026).
Paling singkat 6 bulan untuk KUR Super Mikro, Mikro, dan Kecil. Pengecualian ada untuk Super Mikro dengan syarat tambahan, dan untuk KUR Mikro bagi pekerja PHK yang usahanya minimal 3 bulan dan sudah ikut pelatihan kewirausahaan.
Tidak sepenuhnya. Pasal 27 ayat (1) tetap menyebut 6 bulan. Usaha yang lebih muda baru bisa diterima kalau memenuhi salah satu dari empat syarat di Pasal 27 ayat (2).
Ibu rumah tangga termasuk sasaran KUR Super Mikro menurut Pasal 26 ayat (2). Syarat usia usaha dan dokumennya tetap berlaku, termasuk jalur pengecualian kalau usaha belum 6 bulan.
Ya, atau surat keterangan usaha mikro dan kecil dari pejabat berwenang. Keduanya disebut di Pasal 27 ayat (1) huruf b. NIB dibuat online di oss.go.id.
Kalau lewat jalur Super Mikro, maksimal Rp10 juta per akad. Pekerja PHK yang memenuhi pengecualian KUR Mikro bisa mengajukan di atas Rp10 juta sampai Rp100 juta, tergantung penilaian bank.
Tidak. KUR untuk usaha produktif yang sudah berjalan dan layak dibiayai (Pasal 3 ayat 5). Mulailah usaha dengan modal kecil dulu, bangun catatan penjualan, lalu ajukan.
Tidak untuk plafon sampai Rp100 juta. Pasal 20 ayat (1) melarang penyalur meminta agunan tambahan untuk KUR sampai Rp100 juta; jaminan pokoknya usaha atau objek yang dibiayai.
Usaha baru bisa mengakses KUR BRI, tetapi hampir selalu lewat KUR Super Mikro dengan plafon sampai Rp10 juta dan bunga 3 persen. Kalau usahamu belum 6 bulan, siapkan bukti salah satu dari empat syarat tambahan di Pasal 27 ayat (2). Pekerja terkena PHK punya jalan lebih cepat ke KUR Mikro setelah usaha berjalan 3 bulan dan ikut pelatihan kewirausahaan. Yang paling menentukan tetap sama: bukti bahwa usahamu benar-benar berjalan.
Langkah berikutnya: baca panduan lengkap KUR BRI 2026, mulai catat penjualan hari ini, dan kalau masih ragu usahamu siap atau belum, ngobrol dengan mentor AI Teman Usaha.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
Leasing membuat usahamu bisa memakai alat tanpa membelinya lebih dulu. Pahami cara kerjanya, komponen biaya, hak dan risikonya, serta kapan membeli lebih murah.
Berapa kali bisa pinjam KUR BRI 2026: Super Mikro tanpa batas, Mikro dagang non-ekspor maks 2 akad, bunga naik 6-9% per akad, sesuai Permenko 1/2026.
KUR BRI ditolak? Kenali 9 penyebabnya (usaha belum 6 bulan, SLIK, NPWP, kredit komersial, plafon terlalu besar) sesuai Permenko 1/2026 dan solusinya.