KUR BRI untuk Usaha Baru: Aturan Usaha di Bawah 6 Bulan
KUR BRI untuk usaha baru: syarat 6 bulan, pengecualian Super Mikro dan pekerja PHK sesuai Permenko 1/2026, simulasi cicilan, dan persiapan 90 hari.
KUR BRI ditolak? Kenali 9 penyebabnya (usaha belum 6 bulan, SLIK, NPWP, kredit komersial, plafon terlalu besar) sesuai Permenko 1/2026 dan solusinya.
KUR BRI ditolak paling sering karena empat hal: syarat dasar belum terpenuhi (usaha belum berjalan 6 bulan, belum punya NIB atau surat keterangan usaha, atau pemohon masih ASN, TNI, atau Polri aktif), riwayat kredit bermasalah atau masih ada kredit produktif komersial yang tercatat di SLIK OJK, usaha belum bisa dibuktikan berjalan, atau nominal yang diminta terlalu besar dibanding kemampuan bayar. Kabar baiknya, hampir semua penyebab itu bisa diperbaiki. Panduan ini memetakan tiap penyebab ke aturan resminya di Permenko Perekonomian Nomor 1 Tahun 2026 (status berlaku, dicek di JDIH BPK 11 Oktober 2026) dan ke langkah perbaikan yang realistis.
Halaman ini melengkapi panduan utama KUR BRI 2026. Kalau kamu belum pernah mengajukan, mulai dari sana untuk melihat syarat dan alur lengkapnya. Kalau kamu sudah mengajukan dan hasilnya tidak sesuai harapan, baca terus.
KUR memang program pemerintah, tetapi uangnya berasal dari bank penyalur. Pemerintah menanggung subsidi bunga dan ada perusahaan penjamin yang ikut menanggung risiko, namun bank tetap harus memastikan pinjamannya kembali. Karena itu setiap pengajuan melewati penilaian kelayakan.
Permenko 1/2026 menegaskan beberapa hal yang wajib dicek. Pasal 14 ayat (1) mewajibkan penyalur KUR mengecek kelayakan calon penerima melalui SLIK (Sistem Layanan Informasi Keuangan) yang dikelola OJK. Kalau data SLIK tidak tersedia, Pasal 14 ayat (2) membolehkan bank memakai data lain seperti lembaga pengelola informasi perkreditan, pemeringkat kredit alternatif berizin, atau sistem pemeringkat buatan bank sendiri. Setelah itu ada syarat per skema di Pasal 27 (Super Mikro), Pasal 34 (Mikro), dan Pasal 41 (Kecil).
Halaman layanan iDebKu OJK juga menulis bahwa informasi SLIK bersifat netral, bukan daftar hitam, dan keputusan akhir memberi atau menolak kredit sepenuhnya wewenang lembaga jasa keuangan berdasarkan penilaian risiko internalnya. Artinya, "ditolak" bukan vonis permanen. Itu hasil penilaian pada satu waktu, oleh satu bank, dengan data yang ada saat itu.
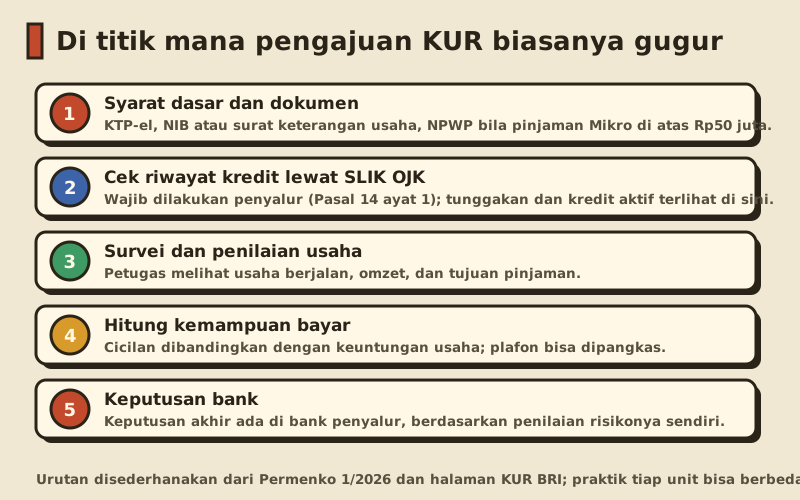
Tabel berikut memetakan penyebab penolakan yang paling sering kami temui di pertanyaan pengguna Teman Usaha ke pasal yang mengaturnya. Kolom terakhir adalah langkah perbaikan yang bisa kamu mulai hari ini.
| Penyebab | Dasar aturan | Cara memperbaiki |
|---|---|---|
| Usaha belum berjalan 6 bulan | Pasal 27, 34, 41 ayat (1) huruf a | Tunggu sampai 6 bulan, atau ajukan Super Mikro lewat jalur pengecualian (pendampingan, pelatihan, kelompok usaha, atau keluarga yang punya usaha) |
| Tidak punya NIB atau surat keterangan usaha | Pasal 27, 34, 41 ayat (1) huruf b | Buat NIB secara online di oss.go.id atau minta surat keterangan usaha dari pejabat berwenang |
| Belum punya KTP-el | Pasal 27, 34, 41 ayat (1) huruf c | Urus KTP-el atau bawa surat keterangan pembuatan KTP-el |
| Tidak punya NPWP untuk Mikro di atas Rp50 juta atau KUR Kecil | Pasal 34 ayat (1) huruf d, Pasal 41 ayat (1) huruf d | Buat NPWP, atau turunkan nominal Mikro ke Rp50 juta atau kurang |
| Pernah atau masih menerima kredit produktif komersial | Pasal 27, 34, 41 ayat (1) huruf e/f dan pengecualiannya | Lunasi dulu, simpan surat lunas; cek apakah kreditmu termasuk pengecualian |
| Tunggakan atau kolektibilitas tidak lancar di SLIK | Pasal 14; Pasal 28, 35, 42 (kolektibilitas lancar) | Bayar tunggakan, minta pembaruan data, ajukan lagi setelah tercatat lancar |
| Pemohon ASN, TNI, atau Polri aktif | Pasal 3 ayat (4) | Tidak bisa, kecuali sudah pensiun atau masa persiapan pensiun |
| Omzet melebihi skala usaha kecil | Pasal 3 ayat (2): maksimal Rp4,8 miliar per tahun | Pakai kredit komersial biasa, bukan KUR |
| Usaha tidak terbukti atau plafon terlalu besar | Pasal 3 ayat (5): usaha produktif dan layak dibiayai | Kumpulkan bukti usaha, ajukan nominal sesuai kemampuan bayar |
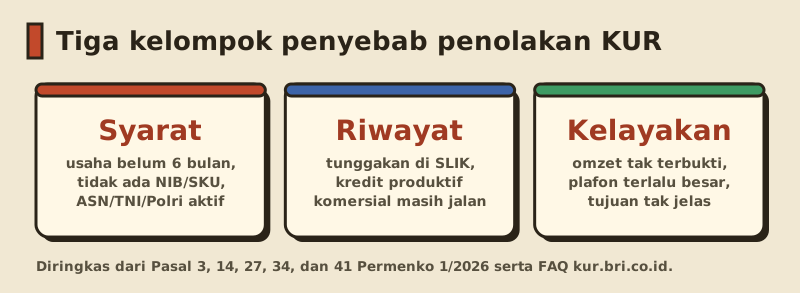
Ini penyebab yang paling mudah dicek sendiri sebelum datang ke bank. Untuk ketiga skema, Permenko 1/2026 mensyaratkan usaha produktif dan layak dibiayai yang telah berjalan paling singkat 6 bulan, NIB atau surat keterangan usaha mikro dan kecil dari pejabat berwenang, serta NIK yang dibuktikan dengan KTP-el atau surat keterangan pembuatan KTP-el. Halaman KUR Bank BRI menulis syarat administrasinya sebagai KTP, KK, dan perizinan usaha, plus usaha aktif minimal 6 bulan.
Ada dua jebakan yang sering terjadi di sini:
Satu syarat yang sering terlupa: Pasal 3 ayat (4) menyatakan penerima KUR bukan Aparatur Sipil Negara, anggota TNI, atau anggota Polri, kecuali yang sudah pensiun atau memasuki masa persiapan pensiun. Kalau pemohonnya pegawai negeri aktif, pengajuan memang tidak bisa diproses, sekalipun usahanya dijalankan pasangan. Dalam kasus seperti itu, yang sebaiknya menjadi pemohon adalah anggota keluarga yang benar-benar menjalankan usahanya dan memenuhi syarat sendiri.
Bagian ini paling membingungkan karena istilahnya teknis. Permenko 1/2026 mensyaratkan calon penerima belum pernah menerima kredit atau pembiayaan komersial (Pasal 27 ayat 1 huruf e, Pasal 34 ayat 1 huruf f, Pasal 41 ayat 1 huruf e). Namun ada pengecualian yang cukup luas. Kredit berikut tidak menghalangi KUR:
Lalu Pasal 28, 35, dan 42 menyebut KUR tetap dapat diberikan kepada calon penerima yang sedang menerima KPR, kredit atau leasing kendaraan roda dua untuk tujuan produktif, kredit dengan jaminan SK pensiun, kartu kredit, kredit resi gudang, atau kredit konsumsi rumah tangga, sepanjang kolektibilitasnya lancar. Kata kuncinya adalah "lancar". Kartu kredit yang menunggak tiga bulan bisa membuat pengajuan KUR berhenti di tahap pengecekan.
Ringkasan versi BRI di FAQ kur.bri.co.id (dicek 11 Oktober 2026) sejalan: KUR BRI untuk calon nasabah yang belum pernah menerima kredit investasi atau modal kerja komersial, kecuali kredit konsumsi rumah tangga, kredit ultra mikro, dan pinjaman di layanan pendanaan berbasis teknologi.
Kamu bisa meminta informasi debitur (iDeb) atas namamu sendiri lewat layanan iDebKu OJK. Dari situ kamu bisa melihat fasilitas kredit apa saja yang tercatat atas NIK-mu, termasuk pinjaman daring berizin, dan bagaimana kualitas pembayarannya. Kalau ada kredit yang sebenarnya sudah lunas tetapi masih tercatat aktif, Pasal 14 ayat (3) memberi jalan: serahkan surat keterangan lunas atau roya beserta bukti cetak rekening dari pemberi kredit sebelumnya.
Cek SLIK sebelum mengajukan, bukan sesudah ditolak. Kalau ada data yang salah, misalnya pinjaman yang tidak pernah kamu ambil, hubungi lembaga yang melaporkannya untuk koreksi. Kontak OJK yang tercantum di halaman iDebKu adalah 157 dan konsumen@ojk.go.id.
Pasal 3 ayat (5) Permenko 1/2026 menyebut penerima KUR menjalankan usaha produktif dan layak dibiayai. Di lapangan, kelayakan dinilai lewat survei ke tempat usaha. Masalahnya, banyak usaha mikro yang sebenarnya jalan tetapi tidak meninggalkan jejak: tidak ada catatan penjualan, transaksi tunai semua, dan uang usaha bercampur dengan uang rumah tangga.
Contoh yang sering kami dengar: penjual makanan online sudah setahun berjualan lewat WhatsApp, omzetnya stabil, tetapi saat survei ia tidak bisa menunjukkan apa pun selain cerita. Petugas tidak punya dasar untuk menghitung kemampuan bayarnya. Setelah tiga bulan mencatat penjualan harian dan memakai satu rekening khusus usaha, pengajuan ulangnya jauh lebih kuat.
Bukti yang membantu, menurut pengalaman pengguna kami (bukan daftar resmi bank):
Bank menghitung apakah cicilan bulanan masih masuk akal dibanding keuntungan usahamu. Kalau kamu meminta Rp100 juta padahal keuntungan bersih bulananmu sekitar Rp3 juta, angsuran sekitar Rp3 juta per bulan (tenor 36 bulan, bunga 6 persen) akan menghabiskan seluruh keuntungan. Hasilnya bisa ditolak, atau plafonnya dipangkas.
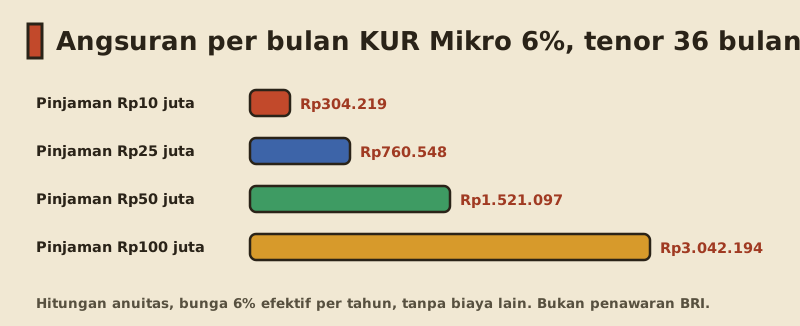
Angka di grafik kami hitung dengan rumus anuitas: angsuran = P × i ÷ (1 − (1 + i)−n), dengan P pokok, i bunga 6 persen dibagi 12, dan n 36 bulan, tanpa biaya lain. Hasilnya Rp304.219 untuk Rp10 juta, Rp760.548 untuk Rp25 juta, Rp1.521.097 untuk Rp50 juta, dan Rp3.042.194 untuk Rp100 juta per bulan. Untuk plafon dan tenor lain, lihat tabel angsuran KUR BRI atau hitung sendiri di simulasi KUR.
Patokan pribadi yang kami sarankan (bukan aturan bank): usahakan cicilan tidak lebih dari sepertiga keuntungan bersih bulanan. Kalau keuntungan bersihmu Rp3 juta, cicilan sekitar Rp1 juta masih memberi ruang untuk bulan yang sepi. Dari grafik di atas, itu kira-kira setara pinjaman Rp25 juta sampai Rp30 juta untuk tenor 36 bulan.
Setelah ditolak, banyak orang didekati calo yang menjanjikan KUR pasti cair dengan imbalan. Pengajuan KUR resmi hanya lewat bank penyalur. Kalau ada yang meminta uang pelicin, tolak dan laporkan ke bank.
Penyebab paling umum: usaha belum 6 bulan, dokumen (NIB, KTP-el, NPWP untuk nominal besar) belum lengkap, tunggakan atau kredit produktif komersial tercatat di SLIK OJK, usaha tidak bisa dibuktikan berjalan, atau nominal terlalu besar dibanding kemampuan bayar. Tanyakan alasan spesifiknya ke petugas BRI.
Bisa. Permenko 1/2026 tidak melarang pengajuan ulang setelah ditolak. Perbaiki penyebabnya dulu, misalnya melunasi tunggakan atau melengkapi NIB, lalu ajukan lagi dengan bukti usaha yang lebih kuat.
Tidak otomatis. Pinjaman di layanan pendanaan berbasis teknologi termasuk pengecualian syarat "belum pernah menerima kredit komersial" di Permenko 1/2026. Tetapi kalau pembayarannya menunggak, catatan itu terlihat di SLIK dan bisa memengaruhi penilaian.
Tidak, selama kolektibilitasnya lancar. Pasal 28, 35, dan 42 Permenko 1/2026 membolehkan KUR diberikan kepada calon penerima yang sedang menerima KPR, kartu kredit, kredit kendaraan roda dua produktif, dan kredit konsumsi rumah tangga.
Ajukan permintaan informasi debitur (iDeb) atas namamu lewat idebku.ojk.go.id. Hasilnya menunjukkan fasilitas kredit yang tercatat atas NIK-mu dan kualitas pembayarannya.
Tidak. Pasal 3 ayat (4) Permenko 1/2026 menyatakan penerima KUR bukan ASN, anggota TNI, atau anggota Polri, kecuali yang sudah pensiun atau memasuki masa persiapan pensiun.
Sesuai Pasal 14 ayat (3) Permenko 1/2026, serahkan surat keterangan lunas atau roya dengan bukti cetak rekening dari pemberi kredit sebelumnya. Minta juga pemberi kredit lama memperbarui datanya di SLIK.
Tidak. Keputusan akhir ada di masing-masing bank berdasarkan penilaian risiko internalnya. Kalau penyebabnya bukan syarat dasar atau tunggakan, mencoba penyalur KUR lain masih masuk akal.
Penolakan KUR BRI hampir selalu bisa ditelusuri ke satu dari tiga kelompok: syarat dasar, riwayat kredit, atau kelayakan usaha. Semua syaratnya tertulis di Permenko 1/2026, jadi kamu bisa mengecek posisi sendiri sebelum datang ke bank. Mulai dari cek SLIK, lengkapi NIB dan NPWP sesuai nominal, kumpulkan bukti usaha, lalu ajukan nominal yang cicilannya aman.
Butuh bantuan menyusun ulang pengajuanmu? Baca lagi panduan KUR BRI 2026, hitung kebutuhan modal di kalkulator modal usaha, atau tanya mentor AI Teman Usaha dengan menceritakan alasan penolakan yang kamu terima.

Founder Creativism dan penanggung jawab Teman Usaha. Rujukan resmi dicek sebelum terbit. Lihat profil penulis
KUR BRI untuk usaha baru: syarat 6 bulan, pengecualian Super Mikro dan pekerja PHK sesuai Permenko 1/2026, simulasi cicilan, dan persiapan 90 hari.
Berapa kali bisa pinjam KUR BRI 2026: Super Mikro tanpa batas, Mikro dagang non-ekspor maks 2 akad, bunga naik 6-9% per akad, sesuai Permenko 1/2026.
Bunga KUR BRI 2026 3% sampai 9%, plafon Rp500 juta, syarat sesuai Permenko 1/2026, plus kalkulator angsuran dan checklist dokumen PDF siap unduh.